
2026年に入り、個人向け国債の金利上昇が注目を集めています。
その背景には、日銀の金融政策の修正や市場金利の上昇があり、「預金だけでよいのか」「今は国債を検討するタイミングなのか」と考え始めている方も多いのではないでしょうか。
とくに変動10年は、半年ごとに適用利率が見直される仕組みであるため、金利上昇局面では利回り改善が期待できる商品として関心を集めています。
一方で、定期預金との違いや、中途換金時の注意点、インフレへの対応など、事前に理解しておきたいポイントもあります。
本記事では、個人向け国債の最新金利や特徴、定期預金との違いを整理しながら、どのような人に向いているのかを分かりやすく解説していきます。
1. 日本政府が発行する「個人向け国債」とは?
個人向け国債は、日本政府が発行している個人投資家向けの債券です。
国が元本と利子の支払いを行うため、国内で取り扱われている金融商品の中でも、安全性が高い資産のひとつとされています。
個人向け国債には、「変動金利型」と「固定金利型」があり、満期までの期間も異なります。
1.1 変動金利タイプ(10年満期)
- 半年ごとに適用金利が見直される
- 最低金利は0.05%に設定されている
- 市場金利が上昇すると、受け取る利息も増える仕組み
1.2 固定金利タイプ(5年満期)
- 発行時に決まった金利が、満期まで継続して適用される
1.3 固定金利タイプ(3年満期)
- 発行時の金利が満期まで変わらない
では、最新となる5月募集分の個人向け国債の金利はどれくらいなのでしょうか。
2. 【2026年6月発行分】個人向け国債の金利が上昇!固定5年は1.89%に
2026年5月募集分(5月14日~29日)/6月15日発行の個人向け国債について、財務省が発行条件を公表しました。
前回の2026年4月募集分と比較すると、全タイプで金利が上昇しています。

- 変動10年:年率1.67%(前回1.55% → +0.12%)
- 固定5年:年率1.89%(前回1.79% → +0.10%)
- 固定3年:年率1.57%(前回1.51% → +0.06%)
とくに、固定5年が年率1.89%まで上昇した点は注目です。
購入時の金利が満期まで変わらないため、「今の高めの金利を確定したい人」にとって魅力が高まっています。
元本保証を重視しつつ、定期預金より有利な運用先を探している人にとって、有力な選択肢といえるでしょう。
一方、今後も金利の上昇が続くと考える場合には、「変動10年」に関心を持つ人も増えそうです。
次章では、半年ごとに金利が見直される「変動10年」の仕組みについて詳しく見ていきましょう。
3. 個人向け国債「変動10年」は半年ごとに金利が見直される
これまで説明してきたように、変動金利タイプの個人向け国債は、6カ月ごとに適用利率が変更されます。
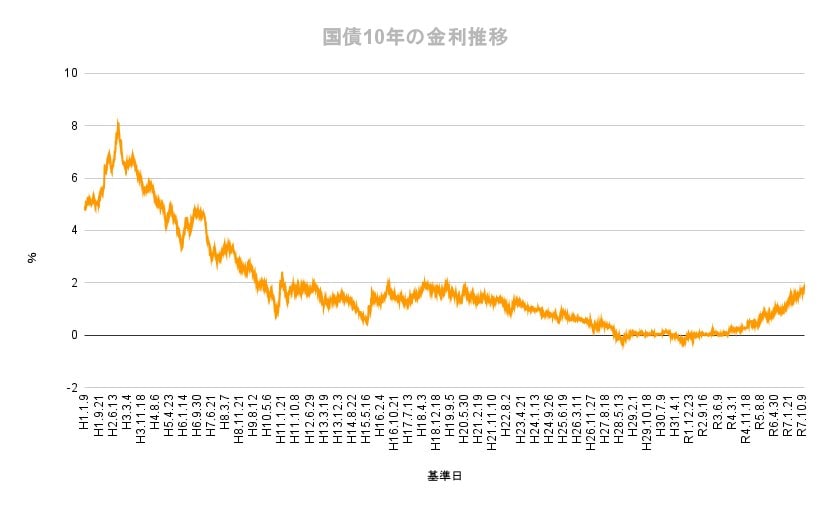
2024年3月にマイナス金利政策の解除が決定されて以降、金利は緩やかな上昇傾向が続いています。
ここで、個人向け国債「変動10年」の金利推移を確認してみましょう。

個人向け国債「変動10年(第158回)」適用利率の推移
- 令和5年6月16日から令和5年12月15日:0.28%
- 令和5年12月16日から令和6年6月15日:0.60%
- 令和6年6月16日から令和6年12月15日:0.57%
- 令和6年12月16日から令和7年6月15日:0.65%
- 令和7年6月16日から令和7年12月15日:0.84%
- 令和7年12月16日から令和8年6月15日:1.10%
第158回債は、当初0.28%だった適用利率が徐々に上昇し、現在は1.10%となっています。
ただし、変動金利型である以上、今後も金利が上がり続けるとは限りません。
また、金利環境によっては、適用利率が引き下げられる可能性もある点には注意が必要です。
4. 「個人向け国債」と「定期預金」はどちらを選ぶべき?
個人向け国債と定期預金は、どちらも安全性の高い金融商品として知られています。
ただし、それぞれ特徴が異なるため、資金の使い道や重視したいポイントによって向き・不向きがあります。
ここでは、それぞれが適しているケースを整理していきます。
4.1 個人向け国債が向いている3つのケース
個人向け国債は、国が元本と利子の支払いを保証している点が大きな特徴です。
ケース1:元本割れリスクをできるだけ避けたい場合
重要になるのは、「資産を減らしたくない」という考え方です。
個人向け国債は元本割れリスクが極めて低く、退職金の運用先や、高齢者の資産管理にも向いています。
また、投資経験が少ない人が、リスクを抑えて資産運用を始める際の選択肢としても活用しやすいでしょう。
ケース2:今後の金利上昇を想定している場合
注目したいのは、「金利が見直される仕組み」です。
変動10年型の個人向け国債は、半年ごとに適用金利が変更されます。
そのため、日本の金利上昇が続くと考える場合には、受け取る利息が増える可能性があります。
一方、定期預金は基本的に預け入れ時の金利が満期まで固定されるため、途中で金利が上昇しても利息は変わりません。
なお、金融機関によっては変動金利型の定期預金を取り扱っているケースもあります。
ケース3:資産全体の安定性を高めたい場合
ポイントとなるのは、「ポートフォリオ全体のバランス」です。
株式や投資信託など価格変動のある資産を保有している場合、一部に安全性の高い個人向け国債を組み入れることで、資産全体の安定性を高めやすくなります。
リスク資産と安全資産を組み合わせる手段として、個人向け国債を活用する考え方もあります。
4.2 定期預金が向いている2つのケース
個人向け国債には高い安全性がありますが、状況によっては定期預金のほうが適している場合もあります。
ケース1:近いうちに資金を使う可能性がある場合
重視したいのは、「資金の引き出しやすさ」です。
個人向け国債は、購入から1年間は原則として中途換金ができません。
さらに、1年経過後に換金する場合でも、直近2回分の利子相当額が差し引かれます。
一方、定期預金は中途解約しても元本は維持されるケースが一般的です。
解約時には通常より低い金利が適用されることがありますが、国債のように利子相当額が差し引かれる仕組みとは異なります。
そのため、近い将来に資金を使う予定がある場合は、定期預金のほうが柔軟に対応しやすいでしょう。
ケース2:市場金利が急速に上昇している場合
ポイントは、「金利変更がどれだけ早く反映されるか」です。
変動10年型の個人向け国債は、半年ごとに適用利率が見直されます。
そのため、市場金利が急上昇しても、すぐに国債の金利へ反映されるわけではありません。
一方、新たな高金利の定期預金商品が登場した場合は、預け替えによって早く高金利を利用できるケースがあります。
そのため、急激な金利上昇局面では、国債より定期預金のほうが有利になる可能性もあります。
5. 資産全体のバランスや家計の状況に合わせて検討しよう
本記事では、個人向け国債の最新条件や、変動10年の仕組み、過去の金利推移について解説しました。
個人向け国債は、国が元本と利子の支払いを保証している安全性の高い金融商品です。
とくに2026年5月募集分では、変動10年・固定5年・固定3年のすべてで利率が上昇しており、金利環境の変化を背景に注目が高まっています。
ただし、資金の使い道や運用目的によっては、定期預金や株式・投資信託など他の金融商品が適しているケースもあるため、「どの商品が一番良いか」ではなく、自身の家計状況やリスク許容度、保有資産全体のバランスに合わせて考えることをおすすめします。
※本記事は投資の参考となる情報の提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資に関する最終的な決定は、ご自身のご判断で行ってください。


参考資料
- 財務省「個人向け国債 教えてコクサイ先生」
- 財務省「個人向け国債窓口」
- 財務省「個人向け国債の応募額(令和7年10月)」
- 財務省「国債金利情報」
- 財務省「変動10年(第158回)の発行条件」
- 財務省「個人向け国債の応募額(令和7年12月)」
- 財務省「個人向け国債の発行条件等」
- 財務省「個人向け国債の発行条件等」
川勝 隆登