
ファイナンシャルアドバイザーとして日々お金の相談を受ける筆者ですが、効率よくお金を貯めていくために公的制度についてのアドバイスを行うこともあります。
公的制度の中には申請しないと支給されないお金もあり、内容をしっかりと理解しておく必要があります。
そこで本記事では、申請しないともらえないお金について具体的な内容を解説していきます。
生活に困らないようにサポートしてくれるものとなりますので、制度内容を確認してみてください。
1. 住民税非課税世帯への《3万円給付金》子育て世帯には「1人当たり2万円の子ども加算」
2025年3月5日に厚生労働省が公表した「被保護者調査」によると、2024年の生活保護の申請件数は25万5897件でした。2025年の25万5079件から818件(0.3%)プラスとなり、直近5年は増加傾向にあります。
低所得世帯や家計急変世帯などを対象とする支援策は、コロナ禍以降しばしば実施されています。
2024年度補正予算(※)でも「低所得者支援枠」として、特に物価高の影響を受けやすい「住民税非課税世帯」を対象とする給付金が盛り込まれました。
※2024年12月可決・成立
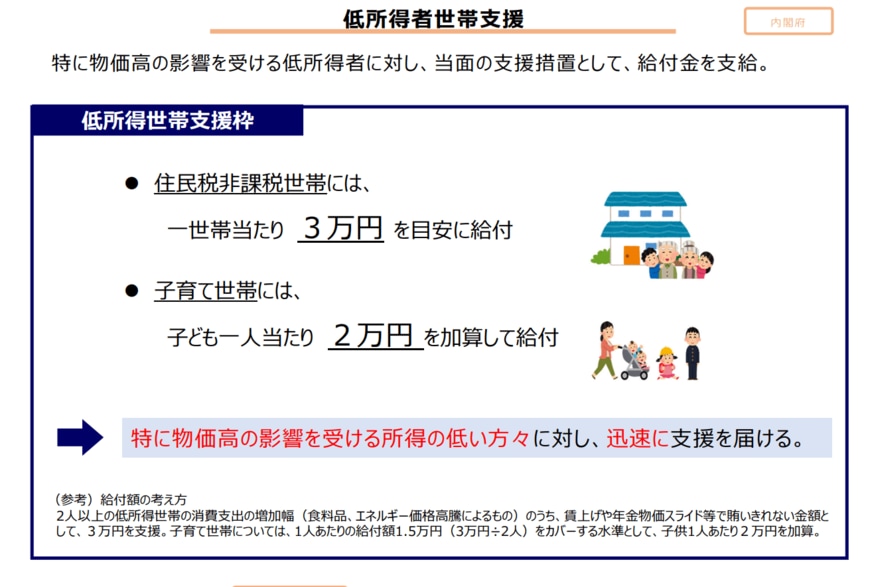
この給付金は、物価高騰の影響を受けやすい低所得世帯の生活を支援することを目的としており、3月現在、各自治体で給付作業が進んでいます。
この給付金の概要を整理しましょう。
1.1 《子ども加算》子ども1人につき2万円の上乗せ
今回の給付金は「1世帯あたり3万円」が基本額です。
また、支給対象となる世帯のなかでも子育て世帯には、18歳以下の子ども1人につき2万円が上乗せされる「子ども加算」があります。
「夫婦+対象となる子ども3人」の世帯であれば、支給額は合計9万円です。
【ご注意】給付金の申請方法や給付までのスケジュール、細かい支給要件などは市区町村により異なります。お住まいの自治体の最新情報を、ホームページや広報誌などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。
コロナ禍以降、低所得者世帯などを対象とする類似の給付金が増えました。このような支援対象の基準としてしばしば挙がるのが「住民税非課税世帯」と呼ばれる区分です。
次では住民税の基本や、住民税非課税世帯となる所得要件などを整理していきます。
2. 住民税非課税世帯とは?《住民税の基本も整理》
住民税の基本や、住民税非課税世帯となる要件なども整理しておきましょう。
2.1 住民税は「均等割」と「所得割」の2層構造
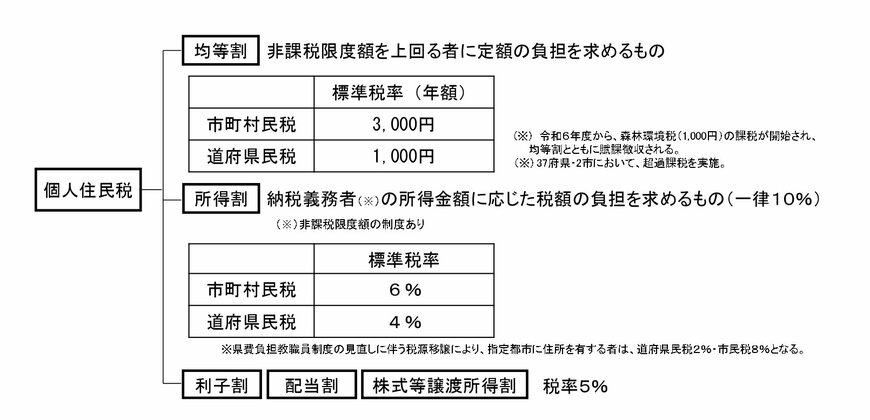
住民税は、居住する都道府県や市区町村に支払う地方税で、地域のインフラ整備や公共サービスの財源となります。
個人住民税は、所得に応じて税額が決まる「所得割」、所得に関係なく一律課税となる「均等割」の合計で、それそれの収入に応じた負担額が決まるしくみです。
均等割・所得割ともに免除となることを「住民税非課税」といいます。世帯全員が住民税非課税となる世帯は「住民税非課税世帯」と呼ばれ、国民健康保険料や国民年金保険料の減免をはじめとする各種優遇措置の対象となります。
※なお「住民税の所得割のみ非課税」となる区分もあります。ただし今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
2.2 住民税が非課税となる要件は3つ
住民税が非課税となるのは、以下の3つのいずれかに該当するケースです。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市町村の基準を下回る
1・2は全ての自治体で共通ですが、3の所得要件は市区町村それぞれの基準があります。
次では「住民税非課税世帯」に該当する所得や収入のボーダーラインについて、札幌市の例を挙げて見てみましょう。
3. 「住民税非課税世帯」となる《所得》ボーダーラインは何万円?
ここからは住民税の非課税限度枠について、札幌市の例を見ながら具体的に確認していきます。
3.1 札幌市の例「住民税非課税世帯」となる《所得》ボーダーラインは何万円?
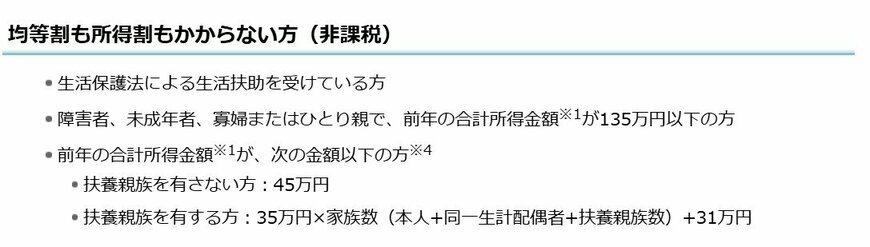
- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+31万円
「所得」は、収入から経費や各種控除を差し引いた金額を指します。ただし「所得よりも、年収ベースの方がイメージしやすい」という人もいるでしょう。
住民税非課税限度枠は、収入額だけではなく収入の種類や世帯構成(扶養親族数など)といった条件により変わります。
引き続き札幌市の例を参考に、「世帯構成と収入の種類別」に、住民税非課税となるボーダーライン見ていきましょう。
4. 札幌市の例「住民税非課税世帯」となる《収入》ボーダーラインは何万円?
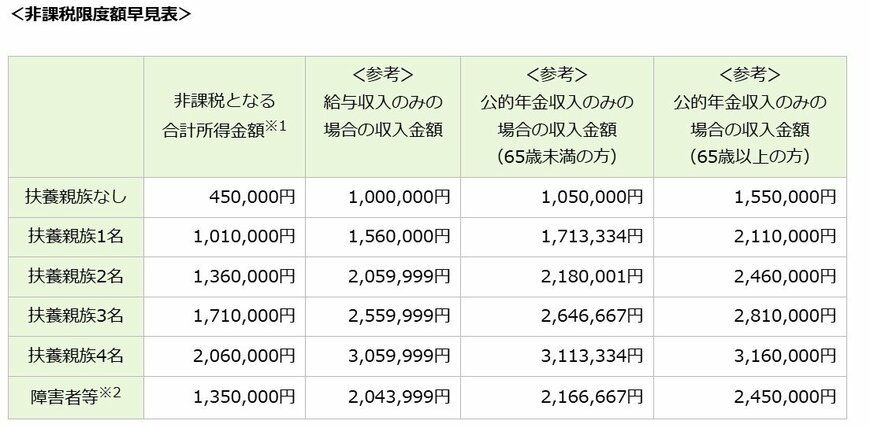
ここでは札幌市で「住民税が非課税となる所得基準」と、それに対応する収入金額について「扶養親族なし」と「扶養親族1名」の場合を比べてみましょう。
扶養親族なし
- 非課税となる合計所得金額:45万円
- 給与収入のみの場合の収入金額:100万円
- 公的年金収入のみの場合の収入金額(65歳未満):105万円
- 公的年金収入のみの場合の収入金額(65歳以上):155万円
扶養親族1名
- 非課税となる合計所得金額:101万円
- 給与収入のみの場合の収入金額:156万円
- 公的年金収入のみの場合の収入金額(65歳未満の方):171万3334円
- 公的年金収入のみの場合の収入金額(65歳以上の方):211万円
住民税非課税となる年収のボーダーラインは、扶養親族がいない場合、収入が給与収入のみであれば100万円ですが、65歳以上で公的年金収入のみの場合は155万円にまで上がります。
扶養親族が1名であれば、給与収入のみの場合は156万円、65歳以上で公的年金収入のみの場合は211万円です。
非課税限度額は扶養家族の数が多いほど引き上げられ、65歳以上の収入が年金のみの場合ではさらに高くなることが分かります。
5. 年金暮らしの高齢者世帯は「住民税非課税世帯」になりやすい?
住民税非課税限度額は、収入額だけではなく、収入の種類、扶養親族の数、年齢などにより変動することが分かりました。また、65歳以上の年金収入のみの世帯では、非課税限度額は高めに設定されています。
現役時代よりも収入が下がるケースが一般的であること、65歳以上では公的年金の最低控除枠が多くなっていること、遺族年金が非課税であることなどからも、年金暮らしの高齢者世帯は「住民税非課税世帯」に該当しやすくなると言えます。
年齢別の住民税課税状況を、厚生労働省の「令和5年国民生活基礎調査」から見てみましょう。

住民税が課税される世帯の割合は、30~50歳代では約90%でしたが、60歳代で78.3%となります。その後65歳以上は61.9%、75歳以上は50.9%といった具合で、年齢が高いほど下がっていきます。
ただし、先述の通り住民税非課税世帯の判定基準となるのは所得面のみです。「金融資産などを多く持っているが、年金額は低め」という高齢者世帯も一定数含まれていることになるでしょう。
6. 支援が必要なのはシニアだけではない。生活保護世帯の45.1%は「高齢者以外の世帯」
住民税非課税世帯となり、支援を必要としているのはシニア世代だけではありません。
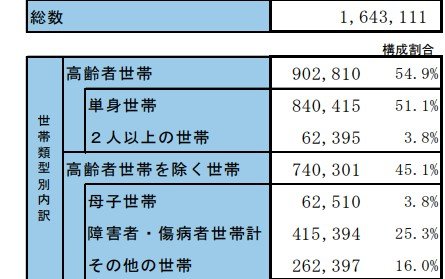
厚生労働省が2025年3月5日に公表した「生活保護の被保護者調査」によると、2024年12月時点で生活保護を受けている世帯は164万3111世帯(※)です。
このうち高齢者世帯を除く世帯が45.1%を占めており、母子世帯3.8%、障害者・傷病者世帯計25.3%、その他の世帯16.0%の構成比となっています。
今回の給付金以外にも、国民健康保険料(応益割)の減額、介護保険料の減額、国民年金保険料の免除・納付猶予、幼児教育・保育の無償化、高等教育の修学支援新制度など住民税非課税世帯を対象とする支援はいくつかあります。
自治体独自でおこなう支援も含め、活用できるものは活用していきましょう。
※保護停止中の世帯は含まれていません。
7. 【豆知識】DVなどで避難している場合はどうすれば?
配偶者や親族からの暴力(DV)などの理由で、住所地以外の地域に避難中の場合でも、要件を満たせば、所定の手続きを行うことで給付金を受給できる可能性があります。
対象となる条件や必要な書類については各市区町村に確認してください。
また、多くの市区町村では給付金に便乗した「振り込め詐欺」や「個人情報の詐取」などへの注意喚起がなされています。国や市区町村(の職員)が
- 金融機関口座の暗証番号をたずねること
- ATMの操作を依頼すること
- 給付金支給のために手数料の振込を求めること
は絶対にありません。不審な電話、メール、郵送物、訪問などを受けた場合は、市区町村、最寄りの警察署や警察相談専用電話(#9110)になど連絡しましょう。
8. 【まとめ】もらえるお金を逃さないために、今のうちから備えよう
今回ご紹介したように、「申請しないと受け取れない給付金」や「住民税非課税世帯向けの支援制度」など、公的支援の多くは自分から動かないと受け取れないのが現実です。
「今は関係なさそう」と思っていても、収入や生活状況が変われば、将来的に対象になるケースも十分ありえます。
給付金や減税制度、補助金の条件を知っておくことで、いざというときに慌てずにすみます。
公的制度は定期的にルール変更もあるため、住民税の基準や所得制限、申請のタイミングなど、日頃からチェックするクセをつけておくのがおすすめです。
将来の不安を減らすためにも、「使える制度はきちんと使う」意識を持っておきましょう。
9. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
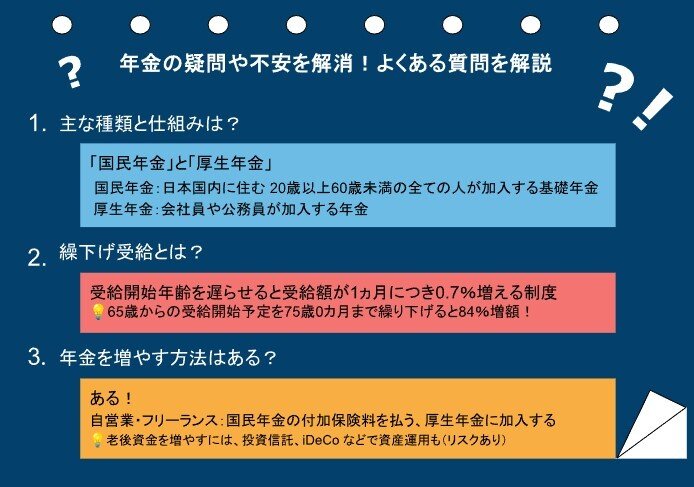
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
9.1 年金の仕組みってどうなってるの?
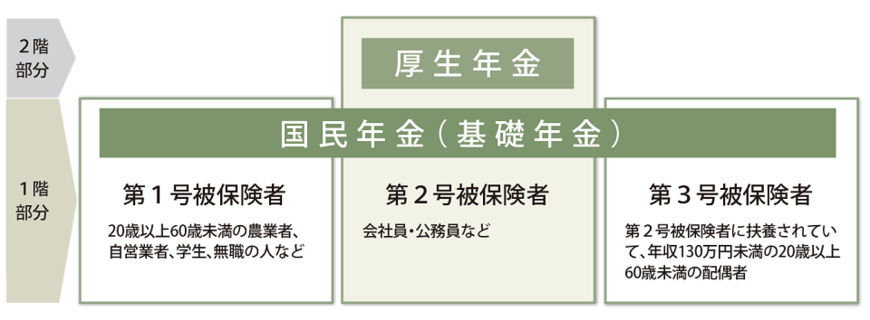
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
9.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
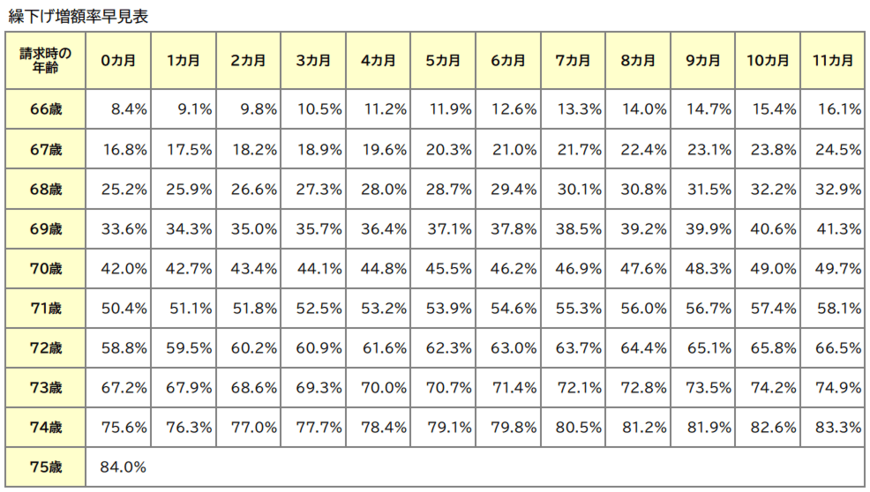
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
9.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
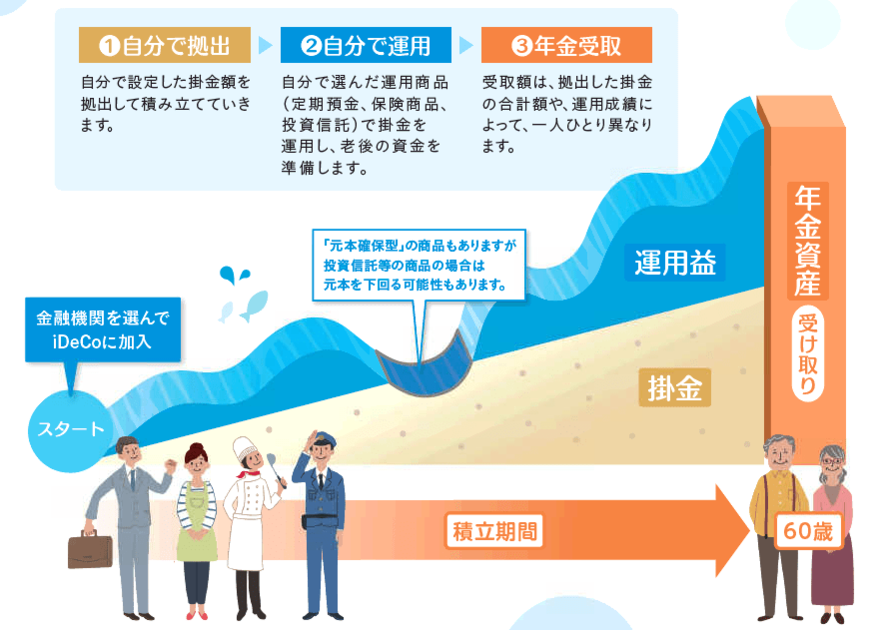
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。



参考資料
- 総務省「個人住民税」
- 札幌市「個人市民税」
- 国税庁 高齢者と税(年金と税)「年金収入の所得計算、所得控除の増額」
- 厚生労働省「令和5年国民生活基礎調査」
- 厚生労働省「生活保護の被保護者調査(令和6年12月分概数)の結果を公表します」
- 川崎市「配偶者やその他親族からの暴力等を理由に避難している方へ(令和6年度川崎市物価高騰対策給付金)」
橋本 優理