
筆者は日々、多くの方に資産運用のアドバイスをしています。
ご相談に来られる方の多くは、老後に備えたいとおっしゃいます。このように、老後に不安をお持ちの方は多いのではないでしょうか。少子高齢化による年金問題や、昨今話題の物価の高騰など、将来に対する不安は大きくなるばかりです。
「老後2000万円問題」という言葉も一時話題となりました。老後までにどれくらい貯蓄しておけば良いかはご家庭によって異なりますし、ご自身の貯めるべき金額を理解した上で準備をしている方は少ないです。
そこで、今回の記事では実際の65歳以上の年金世帯の1カ月当たりの生活費の内訳を見ていきます。
そして、シニア世帯の平均貯蓄額と年金額も確認していきましょう。
ご自身の年金受給額と毎月の支出の差が分かれば、老後までに貯蓄すべき金額も分かってきます。
年始のこの時期に将来設計のためのヒントを見つけて、是非ご参考にしていただければと思います。
1. 「65歳以上の無職二人以上世帯」貯蓄額の平均はいくら?
総務省の統計資料によると、「65歳以上の無職二人以上世帯」の2023年時点での平均貯蓄額は2504万円でした。
【写真1枚目/全4枚】65歳以上・無職夫婦世帯の平均貯蓄額。勤労世帯も含む貯蓄額は2枚目で紹介1/8
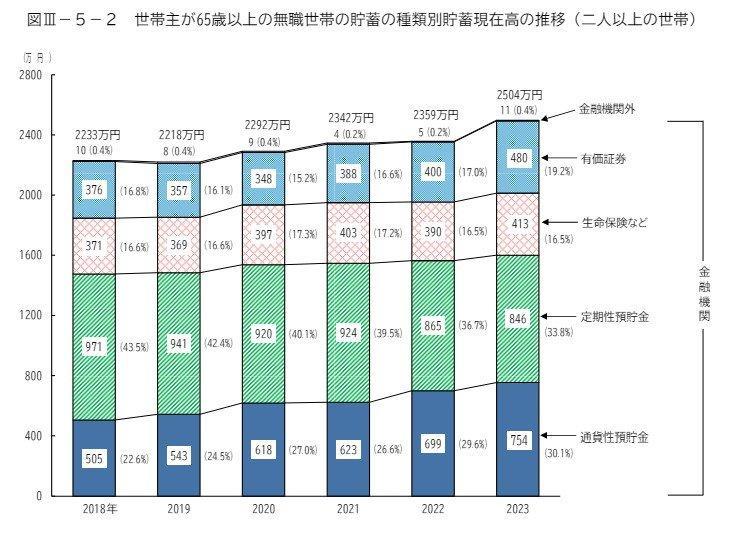
2018年から2023年までの平均貯蓄額の推移は以下のとおりです。
1.1 2018年から2023年までの平均貯蓄額の推移
- 2018年:2233万円
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
2018年から2020年までは2200万円台だった貯蓄額が、2021年から上昇し始め、2023年にはついに2500万円台に達しました。
この増加の背景には、年金不安や長寿化の影響があると考えられます。
特に現在、少子高齢化に伴い年金制度が厳しくなっているため、老後の生活を見据えてできる限り貯蓄を増やそうという意識が高まっているのは理解できます。
加えて、人生100年時代と呼ばれる現代において、老後の生活費が増加し、長期間安心して暮らすためには貯蓄の重要性が増しています。
さらに、金融市場の影響も無視できません。
最近では、株や投資信託に積極的に取り組む高齢者も増えており、上手く運用できた結果、貯蓄が増加したことも一因と考えられます。
とはいえ、運用がうまくいかない場合には貯蓄が減るリスクもあるため、資産運用は計画的に行うことが肝心です。
次に、無職世帯だけでなく、「働くシニア世帯」も含めた全体の平均貯蓄額についても見ていきましょう。
2. 65歳以上の「働くシニア世帯」も含めた全体の平均貯蓄額は?
総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」を参考に、65歳以上の働くシニア世帯も含めた平均貯蓄額はどれくらいなのかを見ていきましょう。
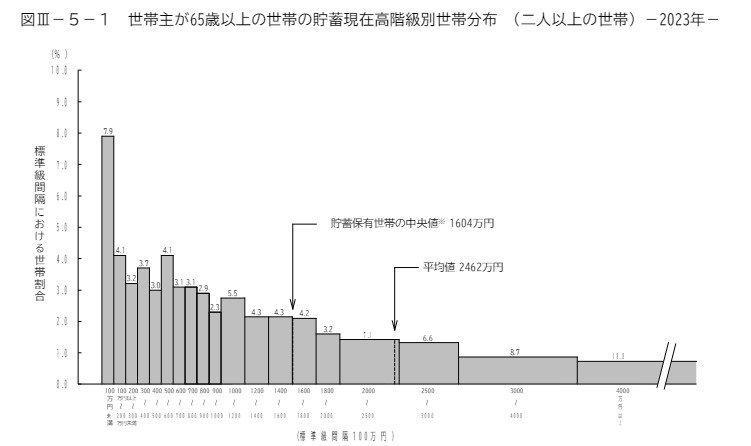
2.1 【シニア全体】65歳以上・二人以上世帯の貯蓄額(平均・中央値)
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
65歳以上の世帯の平均貯蓄額は2462万円となっています。
ただし、平均値は一部の高額な貯蓄額を持つ人によって引き上げられているため、実態に近い値とされる中央値を見ることが大切です。
中央値は1604万円であり、こちらのほうが実態に近い数字と言えるでしょう。
上記の結果をふまえ、注目すべき点は「貯蓄の二極化」です。
調査によると、2500万円以上の貯蓄を持つ世帯は34.1%を占める一方で、300万円未満の世帯も15.1%に上り、老後資金が各世帯で大きく異なることがみてとれます。
また、長寿化が進む中では、単に貯金を増やすだけでなく、生活費の正確な把握が重要となってきます。
次は、「65歳以上無職の夫婦の1ヵ月の生活費」について見ていきましょう。
3. 無職のシニア夫婦世帯「ひと月の生活費」はいくら?赤字額も確認
次に、65歳以上の無職夫婦世帯の家計収支について見ていきましょう。
総務省の「家計調査報告」では、65歳以上の無職夫婦世帯の平均的な収入と支出が報告されています。
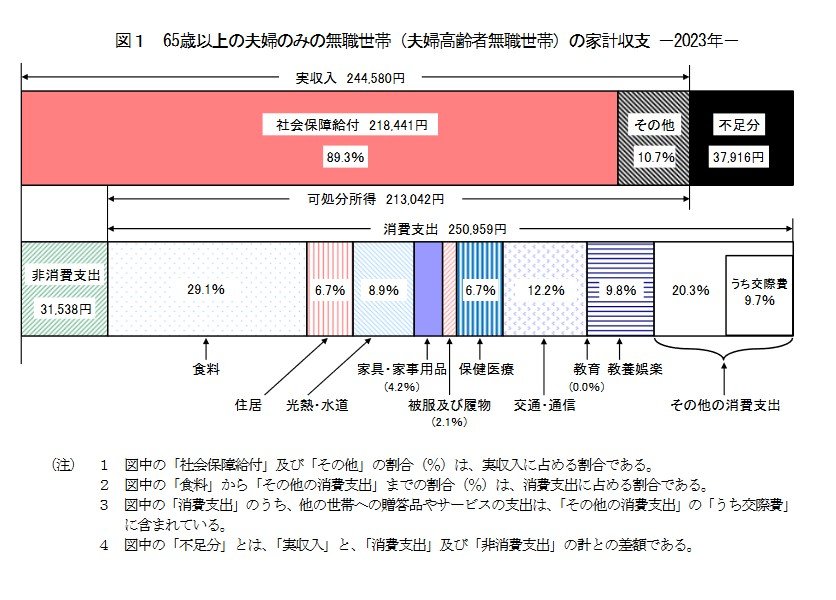
3.1 65歳以上の無職夫婦世帯の「毎月の収入」
- 収入合計:24万4580円
- うち社会保障給付(主に年金)21万8441円
3.2 65歳以上の無職夫婦世帯の「毎月の支出」
- 消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち家具・家具用品:1万477円
- うち被服及び履物:5159円
- うち保健医療:1万6879円
- うち交通・通信:3万729円
- うちその他:5万839円
- 非消費支出:3万1538円
支出合計28万2497円
65歳以上の無職夫婦世帯の収入は月に約24万4580円で、この収入のほとんど(約21万円)は年金といった社会保障給付に依存しています。
一方、生活費にかかる支出は約28万2497円で、毎月約4万円の赤字が発生しています。
物価上昇と年金額の減少という将来のリスクを踏まえると、今後さらに金銭的不安が増す可能性があります。
老後の生活は年金と貯蓄が支えですが、現時点での年金額はどれほどなのでしょうか。
次に、厚生年金と国民年金の現状について詳しく見ていきましょう。
4. 「厚生年金と国民年金」の年金額例は?働き方別のモデルケースも
公的年金である「厚生年金と国民年金」は毎年度改定がされており、2024年の年金額は2.7%増額となりました。
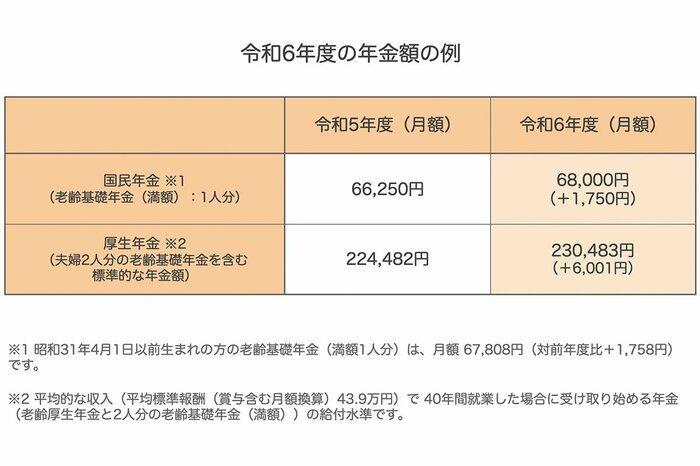
国民年金の満額は「月6万8000円」ですが、免除や未納がある場合はその金額が減少します。
次に、厚生年金についてですが、夫が平均的な収入(賞与込みで月額約43万9000円)で40年間働いた場合、夫婦2人合わせて月額23万483円を受け取る計算となります。
これには、夫の老齢厚生年金と夫婦2人分の老齢基礎年金が含まれています。
近年では、共働き世帯や単身世帯の増加に伴い、「自分たちの世帯はどうなるのだろう」と不安に感じる方も多いでしょう。
そのため、厚生労働省はさまざまな働き方に応じた年金額のモデルケースを提示しています。
4.1 単身世帯のモデル年金額例
- 報酬54万9000円:18万6104円
- 報酬43万9000円:16万2483円
- 報酬32万9000円:13万8862円
- 報酬37万4000円:14万8617円
- 報酬30万000円:13万2494円
- 報酬22万5000円:11万6370円
- 報酬14万2000円:9万8484円
4.2 夫婦世帯のモデル年金額例
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が報酬32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
年金額は個々の状況によって異なるため、自分の年金額を正確に把握するには、年金記録を確認することが非常に重要です。
実際の年金額は、収入や働いた期間に大きく影響されるため、個人差が大きいです。
そのため、正確な金額を知りたい場合は「ねんきん定期便」や「ねんきんネット」を活用して、ご自身の年金記録を確認してみましょう。
5. まとめにかえて
今回は、65歳以上の無職夫婦世帯がどんな暮らしを送っているのかにフォーカスしてみました。
年金だけでやりくりするのが不安と感じている方もいるかもしれませんね。
実際、今のシニア世帯と比べて、現役世帯が直面する課題も大きいでしょう。少子高齢化による年金問題や、物価の上昇もあり、自分で資産を増やしておく「自助努力」がこれからもっと重要になります。
その対策の選択肢としてあるのが、iDeCoやNISAです。聞いたことがある方も多いと思いますが、資産形成を税制優遇でサポートしてくれる制度なのです。
どちらも投資信託っていう金融商品で運用していく仕組み。運用で増えた利益は本来税金がかかるんですが、これが非課税になるのでです。さらに、iDeCoは掛金がそのまま所得控除になるというメリットもあります。
ただし、銀行預金と違って、運用結果次第では元本割れするリスクもあるので、そこはしっかり理解しておきましょう。
銀行預金だけで十分という人はそれで良いですが、預金だけでは心配という場合は、こういう制度を上手に取り入れるのも選択肢の一つです。
働ける期間には限りがあるので、早いうちから老後の準備をしておくに越したことはありません。
未来の自分を安心させるために、今からちょっとずつ動き始めてみてはいかがでしょうか。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
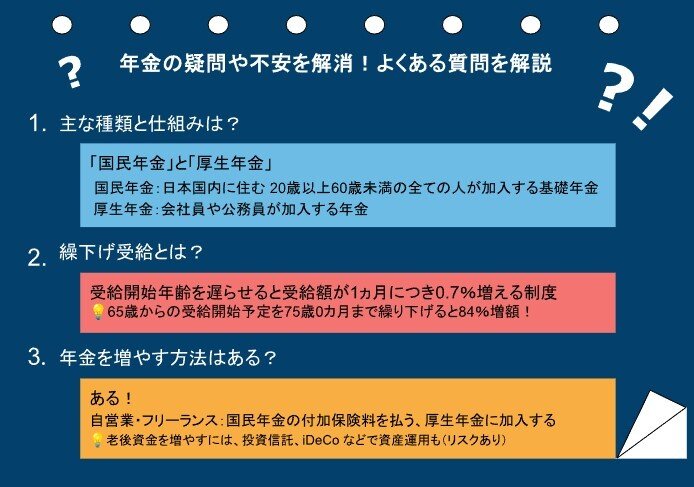
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
6.1 年金の仕組みってどうなってるの?
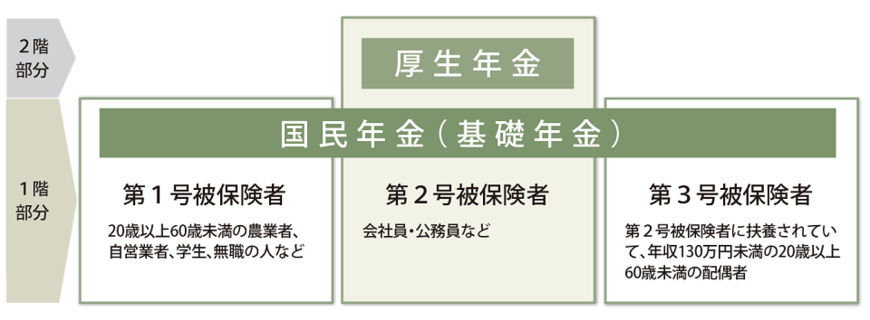
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
6.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
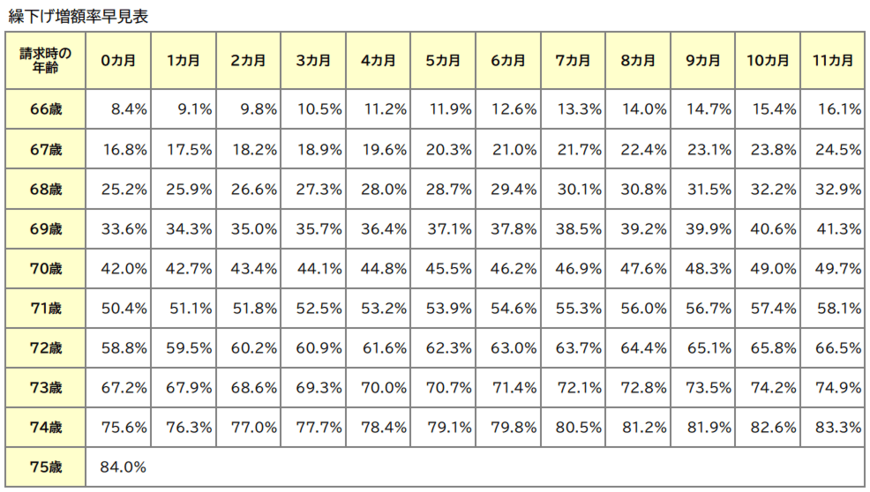
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
6.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
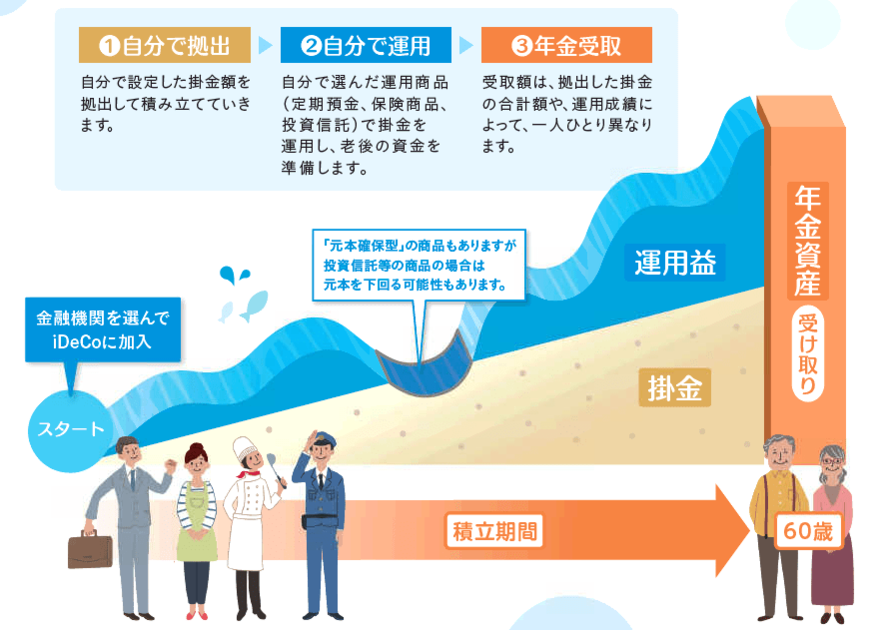
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。

参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果ー」
橋本 高志