【熟年離婚と住まい】年金分割で増える年金は月いくら?3号分割の試算と、賃貸探しで使える「セーフティネット住宅」
chaponta/shutterstock.com


目次[開く][閉じる]
- 1. 離婚時の年金分割は2種類。「3号分割」は相手の合意がいらない
- 1.1 3号分割は第3号被保険者だった人が1人で請求できる
- 1.2 分けられるのは厚生年金の記録だけ
- 2. 3号分割で年金はいくら増える?報酬比例部分で試算
- 2.1 配偶者の標準報酬月額別に見た増額の目安
- 2.2 実際の3号分割による増額は平均で月8000円程度
- 3. 分割後の年金で家賃はいくらまで払える?
- 3.1 借家の家賃の平均は月5万9656円
- 3.2 分割後の年金でも家賃の負担は重い
- 4. 離婚後の賃貸探しで知っておきたい「セーフティネット住宅」
- 4.1 入居を拒まない賃貸住宅を登録する制度がある
- 4.2 令和7年10月からは見守り付きの「居住サポート住宅」も
- 4.3 家賃の補助や公営住宅は自治体によって異なる
- 5. 離婚前から住まいが決まるまでに確認しておきたいこと
- 5.1 「年金分割のための情報通知書」で分割の目安を知る
- 5.2 分割の請求は離婚後に年金事務所で行う
- 5.3 家賃は年金生活に入った後の収入で考える
- 6. まとめ
- 7. 筆者コメント
- 参考資料
離婚後の新しい住まいを探すとき、家賃は「今の収入で払えるか」で考えがちです。けれども、長く住み続けるなら、いずれは年金から家賃を払っていくことになります。
令和8年4月からは、離婚時の年金分割の請求期限が、離婚等をした日の翌日から2年以内から5年以内に延びました。婚姻期間中に会社員や公務員の配偶者に扶養されていた人は、「3号分割」によって、相手の合意がなくても厚生年金の記録を分けてもらえます。
この記事では、3号分割で年金がいくら増えるかの試算と、分割後の年金額と家賃の関係を整理します。
なお、年金分割の制度と、分割による増額の実態に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 離婚時の年金分割は2種類。「3号分割」は相手の合意がいらない
離婚時の年金分割は、婚姻期間中の厚生年金の記録(標準報酬月額・標準賞与額)を夫婦で分ける制度です。「合意分割」と「3号分割」の2種類があります。
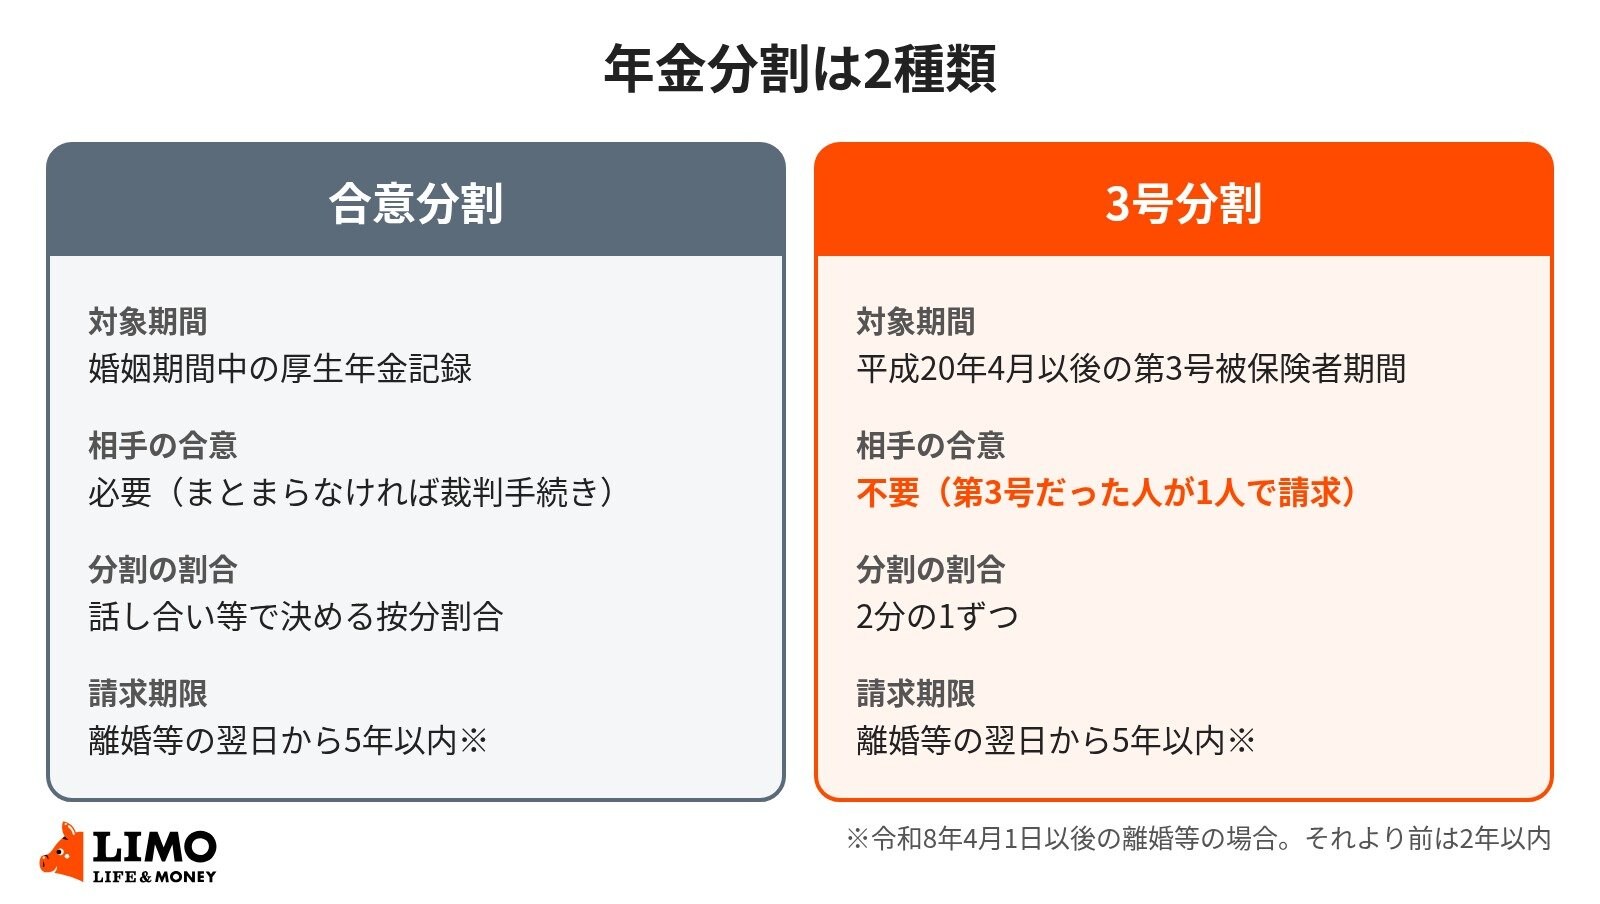
図のとおり、2つの制度は対象期間と合意の要否が大きく異なります。婚姻期間中に扶養に入っていた期間が長い人ほど、3号分割が関係してきます。
1.1 3号分割は第3号被保険者だった人が1人で請求できる
3号分割の手続きについては、LIMOの記事「【離婚時の年金分割】令和8年4月から請求期限が2年から5年に。相手の合意がいらない「3号分割」との違いも確認」から要点を引用しておきます。
日本年金機構は、3号分割のみを請求する場合は当事者2人の合意は必要ないとしています。相手と連絡を取りにくい事情があっても手続きを進められる点が、合意分割との大きな違いです。
出所:【離婚時の年金分割】令和8年4月から請求期限が2年から5年に。相手の合意がいらない「3号分割」との違いも確認
1.2 分けられるのは厚生年金の記録だけ
年金分割で分けられるのは、厚生年金の記録だけです。国民年金(老齢基礎年金)は分割の対象になりません。
2. 3号分割で年金はいくら増える?報酬比例部分で試算
3号分割で分けてもらった記録は、老齢厚生年金の報酬比例部分として年金額に反映されます。ここでは、配偶者の給与と第3号被保険者だった期間から、増える年金額を試算します。
2.1 配偶者の標準報酬月額別に見た増額の目安
平成20年4月以後に第3号被保険者だった期間を15年(180か月)とし、その間の配偶者の標準報酬月額(賞与なし)ごとに計算すると、次のようになります。分割で受け取るのは標準報酬の2分の1で、報酬比例部分の計算式(1000分の5.481×月数)にあてはめています。
- 配偶者の標準報酬月額30万円:年14万7987円(月あたり約1万2330円)
- 配偶者の標準報酬月額40万円:年19万7316円(月あたり約1万6440円)
- 配偶者の標準報酬月額50万円:年24万6645円(月あたり約2万550円)
第3号被保険者だった期間が10年なら、増額はこの3分の2程度になります。3号分割の対象は平成20年4月以後の期間に限られるため、婚姻期間が長くても、それより前の期間は合意分割でなければ分けられません。
2.2 実際の3号分割による増額は平均で月8000円程度
実際に年金分割を受けた人の増額については、LIMOの記事「社労士が解説【年金分割】平均で月3.3万円の増額「20年間受給で約800万円の差」になることも!婚姻期間の年金記録を分ける「2つのしくみ」をみる」で、厚生労働省の統計をもとに紹介されています。
ただし、3号分割の場合、分割の対象期間が限定されるため年金分割による増額は月8000円程度(月4万8668円→月5万6985円)に留まります。
出所:社労士が解説【年金分割】平均で月3.3万円の増額「20年間受給で約800万円の差」になることも!婚姻期間の年金記録を分ける「2つのしくみ」をみる
試算よりも実際の平均が小さいのは、平成20年4月以後の第3号被保険者期間が短い人も多く含まれるためと考えられます。
3. 分割後の年金で家賃はいくらまで払える?
次に、分割で増えた年金を、離婚後の住まいの家賃と比べてみます。
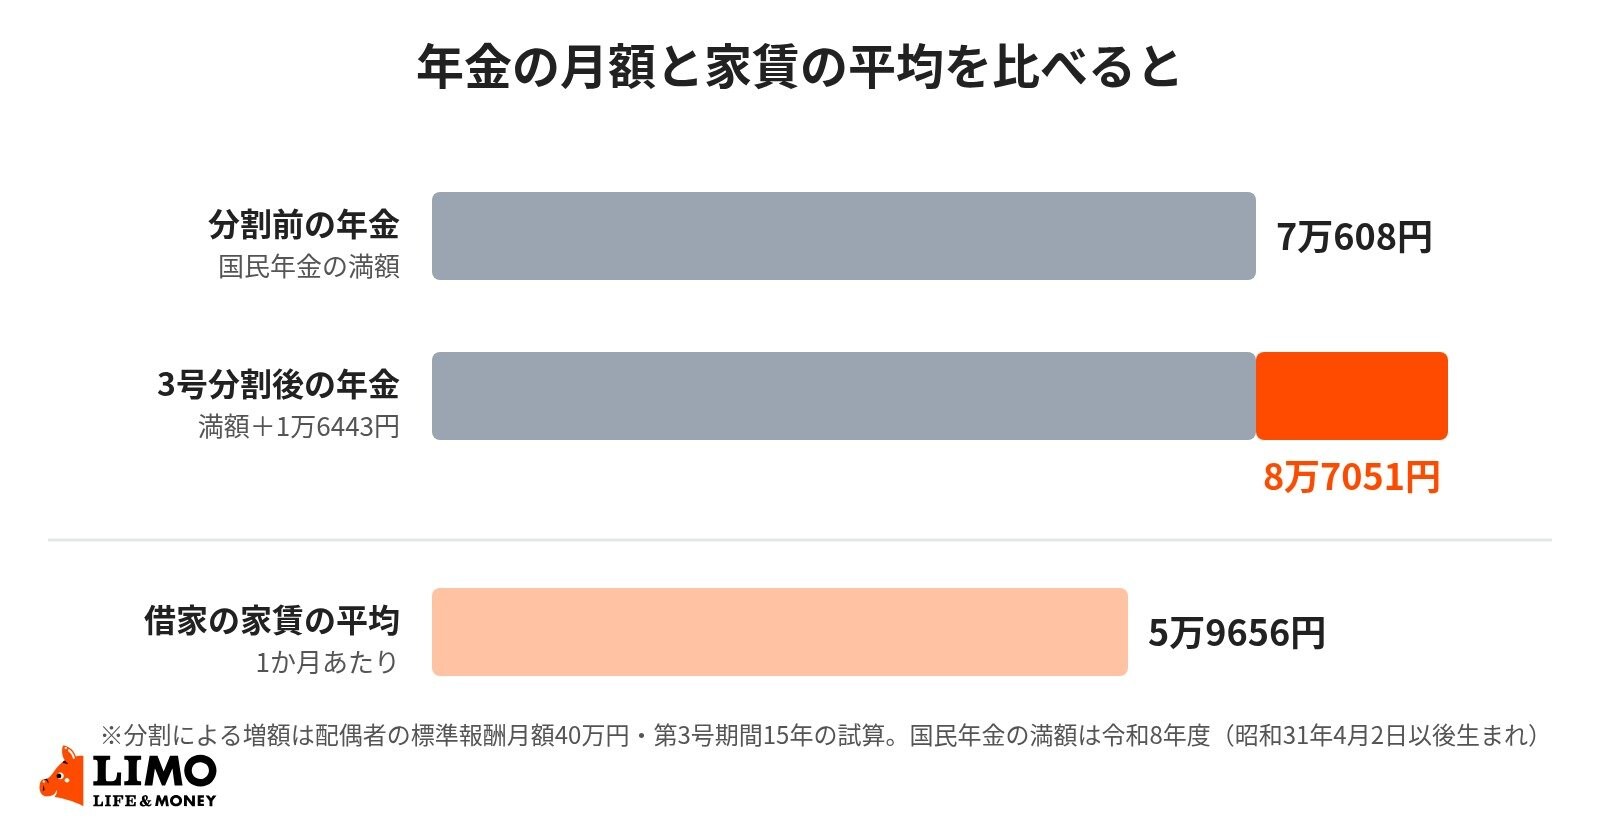
図を見ると、分割で年金が増えても、平均的な家賃を払うと手元に残るのは月3万円に満たないことが分かります。
3.1 借家の家賃の平均は月5万9656円
総務省統計局「令和5年住宅・土地統計調査」によると、借家(専用住宅)の1か月あたりの家賃は5万9656円で、2018年と比べて7.1%増えました。
3.2 分割後の年金でも家賃の負担は重い
たとえば、国民年金の保険料を40年納めて満額(令和8年度・月7万608円)を受け取る人が、3号分割で月1万6443円増えると、年金は月8万7051円です。
ここから平均的な家賃5万9656円を払うと、残りは月2万7395円です。年金分割は老後の収入を支える大切な仕組みですが、分割後の年金だけで平均的な家賃を払い続けるのは簡単ではありません。

離婚後の住まいは、入居時の初期費用や今の収入で判断しがちです。ただ、長く住むつもりなら、年金生活に入った後も払い続けられる家賃かどうかで考えておきたいです。まずは「年金分割のための情報通知書」で、分割後の年金の目安を確かめておくと判断しやすくなります。
関連記事
【円安対策】外貨預金より為替手数料が安い?「外貨建てMMF」が選ばれる3つのメリット
円安が続くなか、資産防衛や将来の海外旅行に備えて米ドルなどの外貨を保有する人が増えています。外貨を保有する方法としては銀行の外貨預金が一般的ですが、実は証券会社で扱われる「外貨建てMMF」も魅力的な選択肢です。外貨預金とよく似た性質を持ちながらコストや使い勝手の面で優れるこの商品について、仕組みや選ばれる理由、知っておくべき注意点まで分かりやすく徹底的に解説します。
【米ドル外貨預金】1年もの3%超など高金利で魅力!1ドル156円で始めた場合の「損益分岐点」と、しっかり比較したい「為替手数料」
高金利や円安による為替差益で注目を集める米ドル定期預金。しかし表面上の金利だけに目を奪われると、思わぬ落とし穴に直面します。外貨預金では預け入れ・払い戻しの双方で「為替手数料」が発生し、取引コスト次第では為替が変動しなくても元本割れが生じる仕組みです。本記事では、金融機関ごとの手数料差がもたらす損益分岐点の違いや、利息と為替差益で異なる税制上の扱いまでを分かりやすく整理して解説します。
【住宅ローン】日銀が政策金利を1.25%に。60代・70代の「変動金利」利用者が今すぐ確認したいこと
日銀が政策金利を1.25%へ引き上げ、31年ぶりの高水準となった。住宅ローンの返済負担増が心配されるなか、影響を受けるのは現役世代にとどまらない。実は60代で約14%、70代でも約7%の世帯に借入が残っており、年金生活下の負担増が懸念されている。高齢期の住宅ローン残高の実態や金利上昇による試算額を整理し、老後資金を守るために今すぐ確認すべきリスクと対策を解説します。