

記録的な円安が続くなか、将来の海外旅行や資産防衛のために米ドルなど外貨を持っておきたいと考える人が増えています。
外貨を保有する方法として、まず思い浮かぶのは銀行の「外貨預金」かもしれません。
しかし証券会社では、外貨預金とよく似た性質を持つ「外貨建てMMF」という商品を購入することができます。
為替手数料や換金のしやすさなど、初心者にとって外貨預金より外貨建てMMFの方が使い勝手が良いと感じられる場面も少なくありません。
この記事では、外貨建てMMFの仕組みと、外貨預金と比べて選ばれる3つのメリットについて解説します。
1. 外貨建てMMFとは?外貨預金とは仕組みが異なる「投資信託」
まず、外貨建てMMFがどのような仕組みの金融商品なのか、外貨預金との違いを踏まえて確認していきます。
1.1 外貨建てMMFは外国籍の「投資信託」
外貨建てMMFは「外国の法律に基づいて運用される外国籍投資信託の一種」です。
運用対象は高格付けの債券や海外短期証券が中心で、外貨ベースでは安全性が重視された商品設計になっています。
収益分配金は運用実績に応じて毎日分配され、月末に税金を差し引いたうえで一括して再投資されるため、複利効果が期待できるとされています。
1.2 外貨預金との根本的な違いは「預金」か「投資信託」か
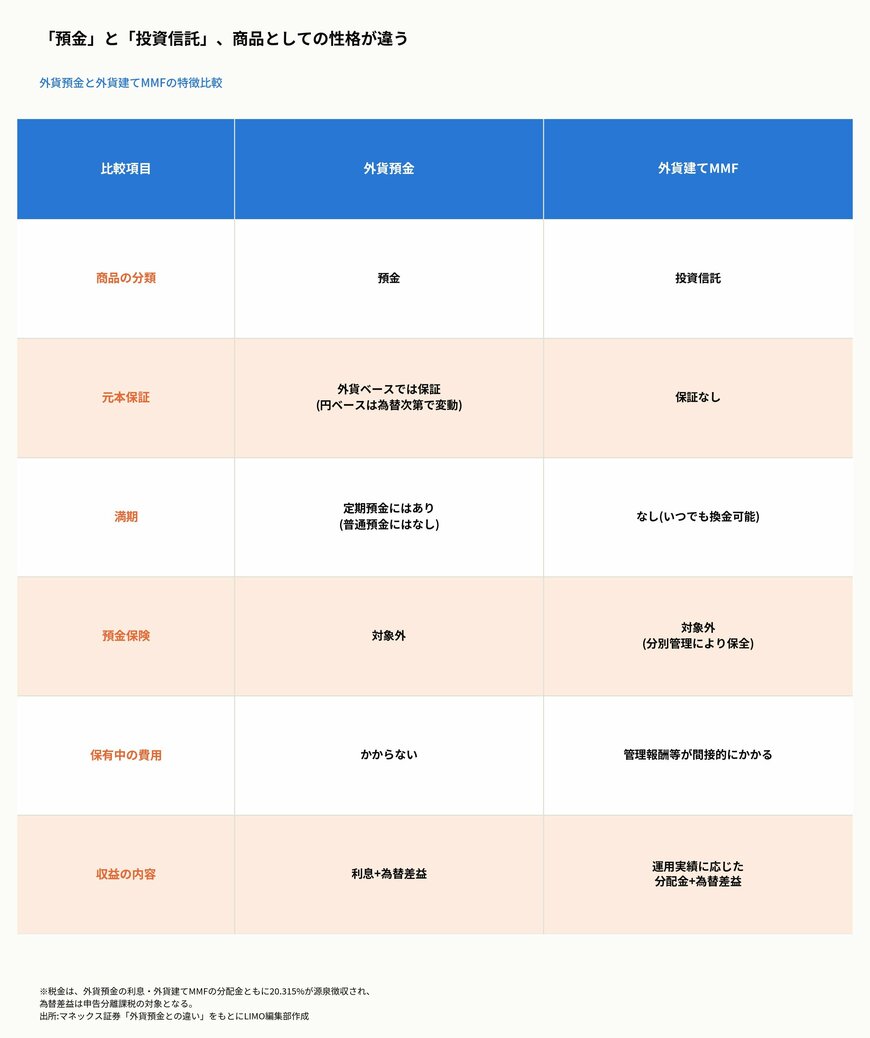
外貨預金は銀行に外貨のまま預け入れる「預金」であるのに対し、外貨建てMMFは証券会社で購入する「投資信託」です。
外貨預金は外貨ベースでは元本が保証される一方、外貨建てMMFには元本の保証がありません。
また、外貨預金は預金保険の対象外ですが、外貨建てMMFは資産が分別管理されているため、証券会社が破綻した場合でも資産自体は保全される仕組みになっています。
このほか、外貨預金は保有中の費用がかからない一方、外貨建てMMFは管理報酬等の費用が運用資産から間接的に差し引かれる点も異なります。
「預金」と「投資信託」、商品としての性格が違う1/3
LIMO編集部作成
2. 外貨預金より「外貨建てMMF」が選ばれる3つのメリット
それでは、実際に外貨預金と比べたときに、外貨建てMMFにはどのようなメリットがあるのか、3つのポイントに分けて見ていきます。
2.1 為替手数料を抑えられる可能性がある
外貨を売買する際には、円と外貨を交換するための「為替手数料」がかかります。
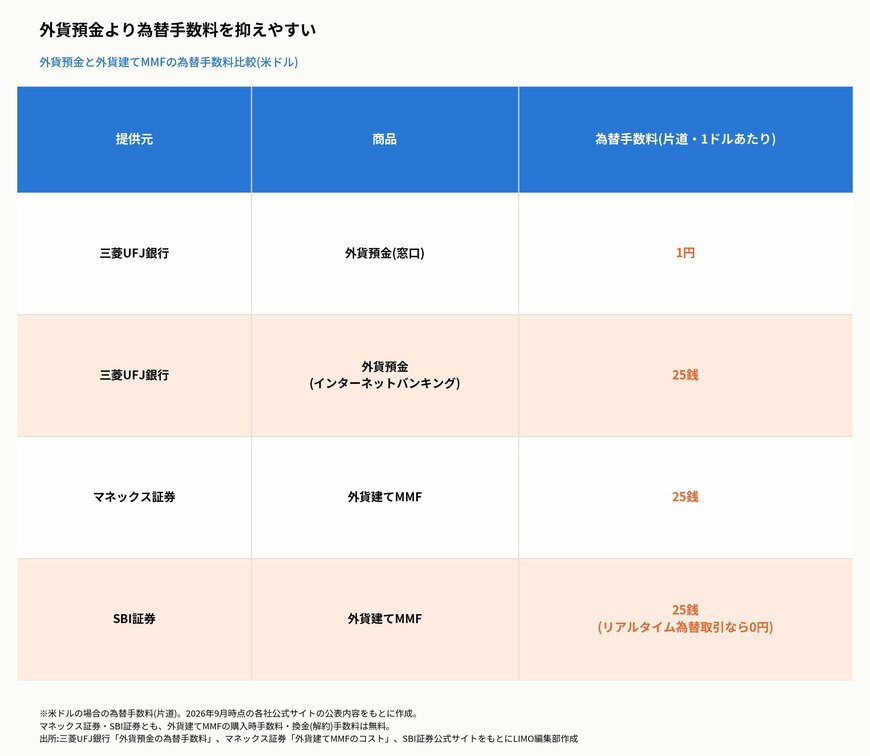
三菱UFJ銀行が公表している為替手数料によると、米ドルの外貨預金の為替手数料は、窓口で預け入れる場合は片道1円、インターネットバンキングを利用する場合は片道25銭です。
一方、マネックス証券が公表している外貨建てMMFの為替手数料は、米ドルの場合片道25銭で、申込手数料・解約手数料はいずれも無料です。
SBI証券の外貨建てMMFも、購入(申込)手数料と換金(買戻し)手数料は無料で、為替手数料(為替スプレッド)は通常1ドルあたり0.25円ですが、インターネットコースでリアルタイム為替取引を利用すれば0円になるケースもあります。
つまり、銀行の窓口で外貨預金をするよりも、証券会社で外貨建てMMFを購入する方が、為替手数料を抑えられる可能性があるのです。
外貨預金より為替手数料を抑えやすい2/3
出所:三菱UFJ銀行「外貨預金の為替手数料」、マネックス証券「外貨建てMMFのコスト」、SBI証券公式サイトをもとにLIMO編集部作成
2.2 満期がなく、いつでも手数料無料で換金できる
外貨建てMMFには満期や途中換金の制約がなく、いつでも手軽に購入・換金できる、流動性に優れた商品とされています。
マネックス証券・SBI証券とも、外貨建てMMFの換金(解約)手数料は無料です。
外貨預金の場合、普通預金であればいつでも払い戻せますが、定期預金は満期を迎えるまで解約が制限されたり、条件が不利になったりすることがあります。
使いたいタイミングで手数料を気にせず換金できる点は、外貨建てMMFならではの強みといえます。
2.3 市場実勢に応じた利回りを目指せる
外貨建てMMFは、国内の金利よりも高い外国の公社債や短期金融商品に投資することで、好利回りを目指す運用が行われています。
マネックス証券が公表している分配実績例では、2026年9月10日時点で米ドル建てMMFの利回りは3.139%となっています。
ただし、この利回りは市場動向によって日々変動するものであり、将来の運用成果を保証するものではありません。
また、外貨預金のなかにも金利を高めに設定した商品があるため、利回りの数字だけで一概に比較せず、預入期間の縛りの有無や手数料もあわせて確認することが大切です。
為替差益は申告分離課税の対象になるため、利益が出た年は確定申告が必要になる場合がある点も覚えておきたいところです。
「手数料が安い」「利回りが高い」という理由だけで飛びつくのではなく、値動きのある商品を保有するリスクを理解したうえで、当面使う予定のない余裕資金の範囲で検討することをおすすめします。


