

3. 外貨建てMMFを始める前に知っておきたい注意点
外貨建てMMFにはメリットが多い一方、外貨預金とは異なるリスクや税制上の注意点もあります。
3.1 元本保証がなく、価格が変動するリスクがある
外貨建てMMFは投資信託であるため、外貨預金のような元本保証はありません。
マネックス証券によれば、外貨建てMMFには為替変動リスクに加えて、信用リスク・価格変動リスク・金利変動リスクがあるとされています。
円に換算した金額が投資した時点を下回る可能性があることは、あらかじめ理解しておく必要があります。
3.2 為替差益は申告分離課税の対象になる
外貨預金の利息と外貨建てMMFの分配金は、いずれも20.315%の税率で源泉徴収されます。
一方、為替差益については、外貨建てMMFの場合は申告分離課税の対象となるため、利益が出た年は確定申告が必要になるケースがあります。
実際の税務上の取り扱いは個々の状況によって異なるため、判断に迷う場合は税務署や税理士に確認することをおすすめします。
3.3 預金保険の対象外である点にも注意
外貨預金は円預金とは違い、預金保険(ペイオフ)の対象外です。
外貨建てMMFも預金保険の対象にはなりませんが、資産が分別管理されているため、証券会社が破綻した場合でも資産自体は保全される仕組みになっています。
どちらの商品も「絶対に安全」というわけではないため、余裕資金の範囲で保有することが基本になります。
4. まとめ
円安が続くなかで米ドルなど外貨を持ちたい人にとって、外貨預金と外貨建てMMFはどちらも選択肢になり得ます。
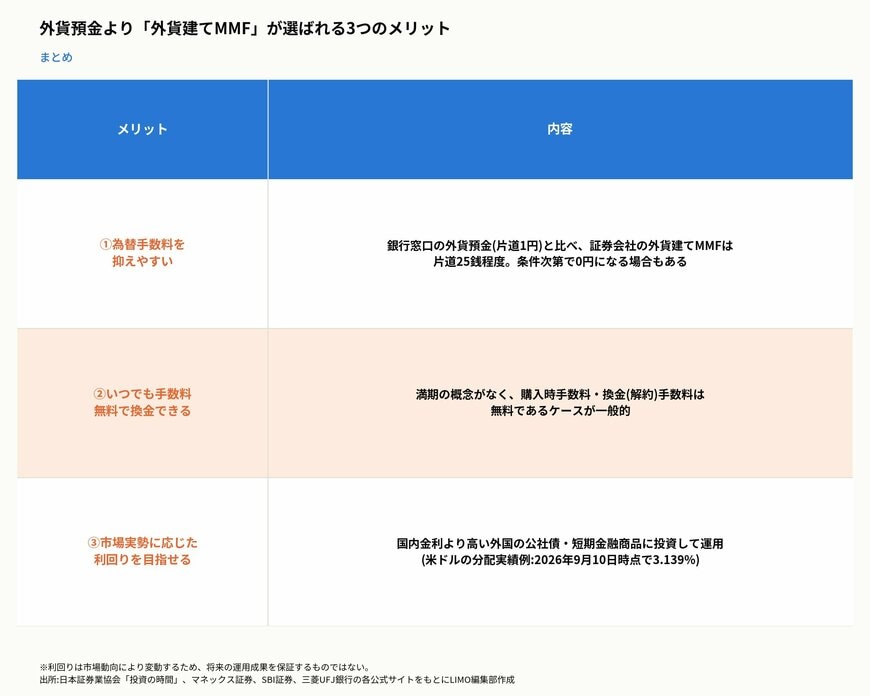
外貨預金より「外貨建てMMF」が選ばれる3つのメリット3/3
出所:日本証券業協会「投資の時間」、マネックス証券、SBI証券、三菱UFJ銀行の各公式サイトをもとにLIMO編集部作成
外貨建てMMFは、銀行窓口の外貨預金と比べて為替手数料を抑えやすく、満期がなくいつでも手数料無料で換金できるうえ、国内金利より高い外国の公社債・短期金融商品に投資することで利回りも目指せます。
一方で、元本保証がなく預金保険の対象にもならない点、為替差益が申告分離課税の対象になる点には注意が必要です。
外貨預金と外貨建てMMFのどちらを選ぶかは、手数料や流動性だけでなく、リスクの受け止め方や資金の使いみちも踏まえて検討することが大切です。

参考資料
- 日本証券業協会「外貨建てMMF|投資の時間」
- マネックス証券「外貨建てMMFの特長」
- マネックス証券「外貨建てMMFのコスト」
- マネックス証券「外貨預金との違い」
- SBI証券「外貨建MMFの取引には手数料はかかりますか?」
- 三菱UFJ銀行「外貨預金の為替手数料」
和田 直子


