

年収103万円の壁については、自公国3党間での交渉が決裂しました。次年度予算案は与党が提示した「所得額に応じた最大160万円までの引き上げ」案が採用されることになりました。次年度予算案は3月4日に衆議院を通過し、可決の見通しが高まっています。
なかには、年収の壁を気にせずに働いてしまおうかと考えている人もいるでしょう。とくに、年金額に不安を覚える人は、働く時間を増やして年金を増やしたいところ。もし月額15万円で50歳から15年間働いた場合、年金はいくら増えるのでしょうか。この記事では、年収の壁を気にせず働いた場合の年金受給額を解説します。
1. 年収の壁をおさらい
年収の壁は、複数のものが存在します。
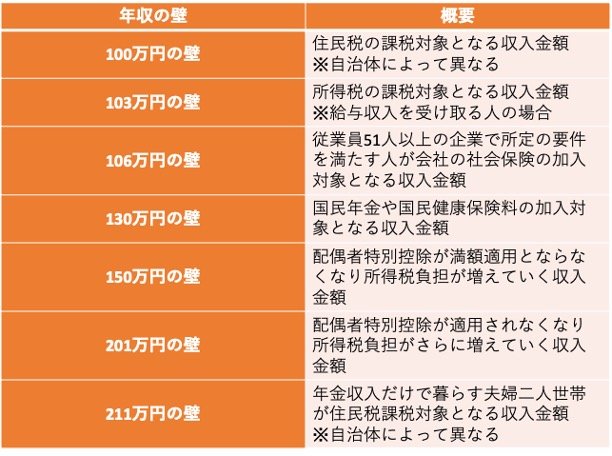
- 100万円の壁:住民税の課税対象となる収入金額
※自治体によって異なる - 103万円の壁:所得税の課税対象となる収入金額
※給与収入を受け取る人の場合 - 106万円の壁:従業員51人以上の企業で所定の要件を満たす人が会社の社会保険の加入対象となる収入金額
- 130万円の壁:国民年金や国民健康保険料の加入対象となる収入金額
- 150万円の壁:配偶者特別控除が満額適用とならなくなり所得税負担が増えていく収入金額
- 201万円の壁:配偶者特別控除が適用されなくなり所得税負担がさらに増えていく収入金額
- 211万円の壁:年金収入だけで暮らす夫婦二人世帯が住民税課税対象となる収入金額
※自治体によって異なる
このうち、年金の加入対象となる年収の壁は「106万円の壁」と「130万円の壁」です。106万円の壁が適用される場合は会社員や公務員などが加入する厚生年金に、130万円の壁が適用される場合は20歳以上の国民全員が加入する国民年金の被保険者となります。
ただし、これまで扶養に入っていた人は、すでに第3号被保険者として国民年金に加入しています。そのため、厚生年金が適用されない事業所で130万円の壁を超えるような働き方をしても、国民年金の被保険者の区分が変わるだけで年金額は増えません。年金受給額を増やしたい場合は、厚生年金への加入が必要になる「106万円の壁」を超えて働くようにしましょう。
次章では、50歳から月収15万円で働いた場合の年金受給額を解説します。
2. 50歳から月収15万円で働いた場合に受け取れる年金額は?
50歳から65歳までの15年間、厚生年金保険に加入しながら月収15万円で働いた場合に、受け取れる年金額を試算してみましょう。
年金受給額の計算は、以下のように行います。
- 年金受給額(年額)=平均標準報酬月額×0.005481×厚生年金保険の加入月数
※2003年4月以降に加入した場合
月収15万円の場合、平均標準報酬月額は15万円です。加入期間は50歳から65歳までの15年間ですから、180ヵ月となります。これらを踏まえて計算すると、以下のような結果になります。
- 年金受給額(年額)=15万円×0.005481×180ヵ月=14万7987円
年間で14万7987円の年金を増やせます。月あたり約1万2000円の年金が基礎年金に上乗せされる形です。
2024年度の年金受給額は月額6万8000円ですから、合計すると月額8万円の年金を受給できます。実際には、基礎年金は毎年改定されるため、受給が開始する年の基礎年金額と月額約1万2000円の厚生年金を合わせた金額を受け取ることになります。
次章では、年金の平均受給月額を見てみましょう。
3. 年金の平均受給月額
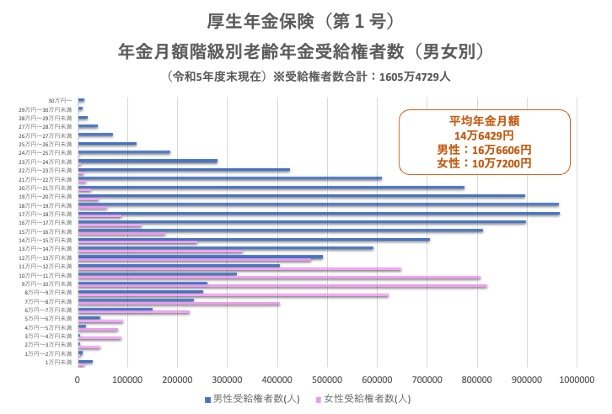
年金の平均受給月額は、以下のとおりです。
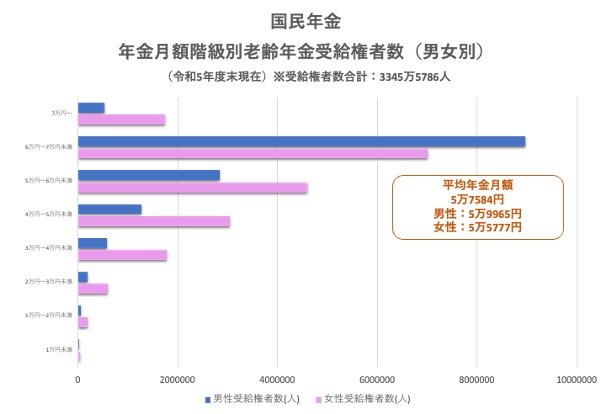
国民年金
- 全体:5万7584円
- 男性:5万9965円
- 女性:5万5777円
厚生年金
- 全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
平均受給月額は国民年金が5万円台、厚生年金が14万円台です。国民年金は20歳から誰もが加入するため受給額に大きな差はありませんが、厚生年金は男性が16万円、女性が10万円と約6万円の差があります。
差が開く原因はキャリアの歩み方の違いが考えられます。加えて、結婚後の支出減少のために「配偶者の扶養に入ること」を選択し、厚生年金保険への加入を避ける傾向にあるのも、差が開いている要因と考えられるでしょう。
公的年金の金額が増えれば、終身で受け取れるお金も増加します。子育てなどが落ち着く50歳代から再度働き始めて年金を増やすことも検討してみるとよいでしょう。
次章では、年金を増やす方法として「年収の壁を超えて働くこと」以外のものを解説します。
4. 「働く」以外に年金を増やす方法とは
「働いて厚生年金を増やそうとしても、月額1万円程度しか増えない」と嘆く人もいるのではないでしょうか。年金を増やすための方法はさまざまなものがあるため、50歳代からでも年金対策は遅くありません。
たとえば、iDeCoはパートやアルバイト、専業主婦でも利用できます。
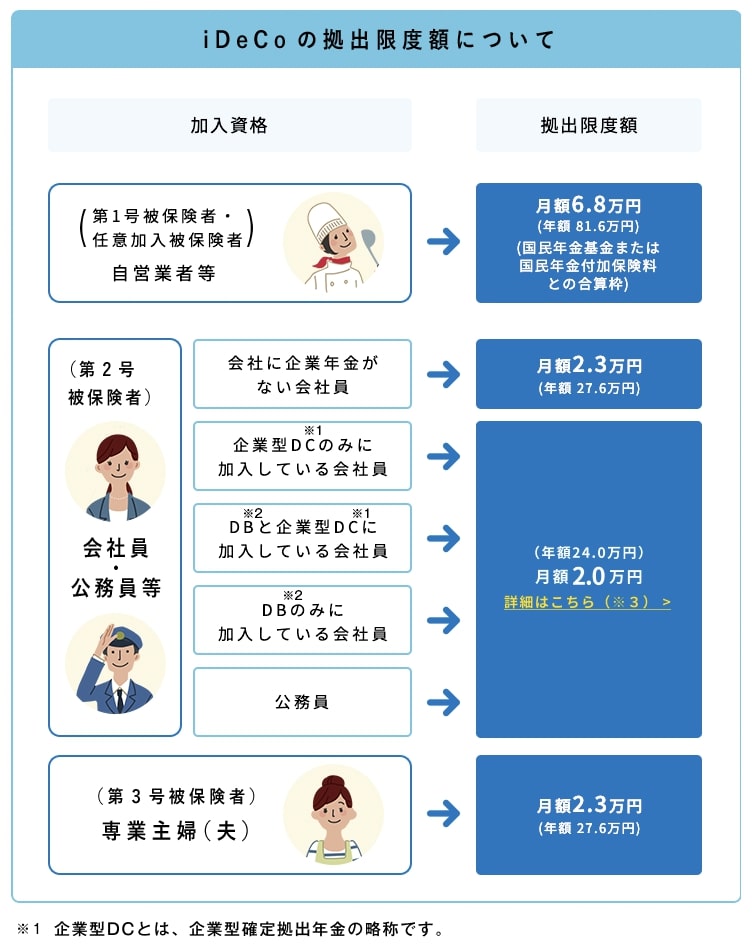
パート主婦は最大2万3000円、専業主婦の場合も2万3000円まで掛金を拠出できます。もし掛金の拠出が厳しくなってきた際は、掛金を最低額である5000円に変更したり、一時的に拠出を停止したりして対応しましょう。
iDeCoは掛金が「小規模企業共済等掛金控除」という所得控除の対象となるため、節税が可能です。また、運用したお金を受け取る際も、一時金形式での受け取りなら退職所得控除、年金形式での受け取りなら公的年金等控除が活用でき、一定額までなら非課税で受け取れます。運用益も非課税のため、利益をそのまま受け取れるのもメリットです。
ただし、iDeCoは原則60歳にならないと引き出せません。また、解約については自身が亡くなった場合や所定の要件を満たした場合のみ可能です。年金資産の形成と割り切って制度を活用するとよいでしょう。
このほか、個人年金保険を契約するのも、年金資産の形成に適しています。個人年金保険で受け取る年金は公的年金等控除の対象外のため、税額が増える可能性がある点に注意しましょう。
5. まとめ
年収の壁を超えて働けば、税金や社会保険料の支払金額以上に給与収入を増やせるため、家計が楽になる可能性が高いでしょう。また、厚生年金保険に加入できれば、老後への備えもできます。
厚生年金だけでなく、私的年金も備えておけば、より安心して老後を迎えられます。働いて得た収入の一部をiDeCoの掛金に回すなどして、効率よく資産形成をしていきましょう。

参考資料
- 厚生労働省「『年収の壁について知ろう』あなたにベストな働き方とは?」
- 東京都主税局「個人住民税」
- 日本年金機構「は行 報酬比例部分」
- 全国健康保険協会「令和6年3月(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 日本年金機構「令和6年4月分からの年金額等について」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- iDeCo公式サイト「iDeCo(イデコ)をはじめるまでの4つのポイント」
石上 ユウキ


