
政府の物価高対策として、住民税非課税世帯に対する3万円給付がスタートしました。
実は住民税の課税世帯でも、3万円給付が受けられる自治体があることをご存知でしょうか。
本記事では、家計急変世帯も現金3万円給付の対象になる自治体の例について解説します。
対象になる場合の条件も紹介しますので、請求漏れのないように確認しておきましょう。
1. 住民税非課税世帯への3万円給付とは
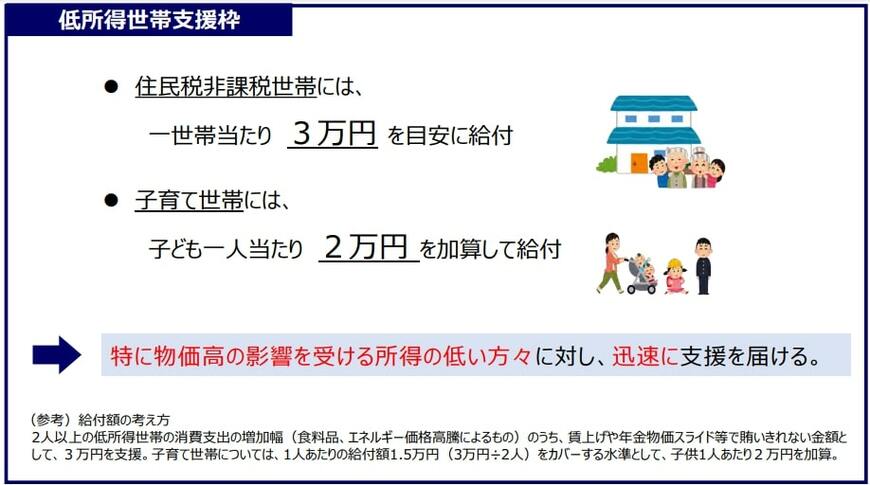
2024年11月22日に閣議決定された「国民の安心・安全と持続的な成長に向けた総合経済対策」の1つが、住民税非課税世帯への3万円給付です。
政策を決定したのは政府ですが、実際の給付事務は自治体が行います。
今後、自治体のホームページや広報で、申請スケジュールや申請方法が公表されると考えられます。
低所得世帯が食料品やエネルギーなどの物価高によって受ける影響を、給付金によってカバーすることを目的としています。
1.1 給付金3万円の支給対象世帯
現金3万円給付の支給要件は各市区町村によって異なりますので、詳細は居住地の自治体ホームページなどで確認が必要です。
原則として住民税非課税世帯が対象となりますが、一部の自治体で「均等割が課税される=所得割のみが非課税」という世帯が対象になるケースもあります。
- 住民税の所得割(※1)と均等割(※2)が両方とも非課税である
- 住民税の所得割のみが非課税である など
※1.所得割:所得に応じて課税される住民税
※2.均等割:所得に関係なく一律に課税される住民税
1.2 給付金の加算
給付金の額は原則3万円ですが、所定の要件を満たす子どもがいる場合、子ども1人当たり2万円の「こども加算」がプラスされます。
対象となるのは、原則18歳以下の児童(平成18年4月2日生まれ以降の児童)がいる世帯です。
1.3 住民税非課税世帯の判定は前年の所得による
所得割と均等割の両方が住民税非課税となるのは、次のいずれかの条件を満たす人です。
- 生活保護法による生活扶助を受けている人
- 障害者や未成年者、寡婦、ひとり親で、前年の所得が135万円以下の人
- 前年の所得が「区市町村の条例で定める額」以下の人
「市区町村の条例で定める額」は市区町村によって異なります。東京23区内の場合は次の通りです。
- 同一生計配偶者や扶養親族がいる場合:所得が35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者や扶養親族がいない場合:所得が45万円以下
「生活保護法による生活扶助」を除くと、住民税非課税世帯に該当するかどうかは前年の所得を基に判断されます。
つまり、失業などによって収入がなくなったり急減したりした人でも、前年の所得が一定金額以上であれば住民税非課税世帯に該当しません。
ここまでは、住民税非課税世帯への3万円給付の概要と住民税非課税世帯の要件について解説しました。
次章では、住民税非課税世帯に該当しない人への3万円給付について解説します。
2. 家計急変世帯への給付がある自治体も
住民税非課税世帯に該当しない場合、前述の「給付金の対象世帯」にはなりません。
しかし、失業や病気などによって収入がなくなったり急減したりした場合、住民税非課税世帯と同様に生活に困窮している可能性があります。
このような世帯を「家計急変世帯」と定義づけし、今回の3万円給付の対象とする市区町村があります。
ただし、「家計急変世帯も給付金の対象になるかどうか」については、市区町村によってことなるため注意が必要です。
3. 家計急変世帯への給付要件とは
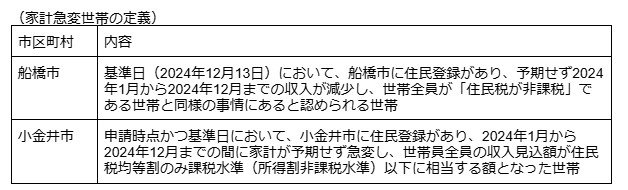
家計急変世帯に3万円給付を行う市区町村は複数ありますが、家計急変世帯の定義はさまざまです。
家計急変世帯の定義の例2/3
出所:各自治体例を参考に筆者作成
- 船橋市:基準日(2024年12月13日)において、船橋市に住民登録があり、予期せず2024年1月から2024年12月までの収入が減少し、世帯全員が「住民税が非課税」である世帯と同様の事情にあると認められる世帯
- 小金井市:申請時点かつ基準日において、小金井市に住民登録があり、2024年1月から2024年12月までの間に家計が予期せず急変し、世帯員全員の収入見込額が住民税均等割のみ課税水準(所得割非課税水準)以下に相当する額となった世帯
「所得割と均等割の両方が非課税」でないと対象にならないのか、「所得割のみ非課税」でも大丈夫なのか、その違いに注意しましょう。
また、2024年の収入の判断基準も確認が必要です。
4. 申し出しないと給付を受けられない可能性も
申請が必要なケースに注意3/3

beauty-box/shutterstock.com
住民税非課税世帯については市区町村が住民の所得情報を把握しているため、対象世帯に「支給のお知らせ」が届きます。
また、振込先が不明の世帯や給付の対象になるかどうか確認が必要な世帯には「確認書」が送付されます。
しかし、家計急変世帯は自分で申し出しないと給付を受けられない可能性があるので注意しましょう。
申し出方法や請求に必要な書類(収入の減少が確認できる書類や不履行未講座の確認資料など)も市区町村によって異なるため、各自治体のホームページで確認しましょう。
5. まとめにかえて
2025年1月からスタートした物価高対策としての低所得者への3万円給付の主な対象は、住民税非課税世帯です。
ただし、給付金の対象は市区町村によって異なり、家計急変世帯にも給付する自治体もあります。
住民税非課税世帯と異なり家計急変世帯へは給付の案内が送付されない可能性が高いため、居住地の自治体ホームページか窓口で支給要件を確認し、請求漏れのないようにしましょう。
参考資料
- 内閣府「国民の安心・安全と持続的な成長に向けた総合経済対策」
- 船橋市「船橋市住民税非課税世帯等価格高騰支援給付金(令和6年度3万円給付金)」
- 小金井市「令和6年度小金井市物価高騰対策給付金(1世帯あたり3万円)」
西岡 秀泰