

公的年金の支給日は2ヶ月に1回。偶数月の15日(土日祝日の場合は直前の平日)に2ヶ月分の年金が振り込まれます。
筆者は元銀行員ですが、年金支給日のATMや預金窓口が、お金を引き出しにくるお客様でやや混雑していたことを思い出します。
老後の大切な収入源となる公的年金。個人差はありますが、厚生労働省の資料によると平均月額は国民年金が5万円台、厚生年金が14万円台となっています。
老後に向けて生活費のダウンサイジングをし、年金収入だけで十分に暮らせている世帯もあるでしょう。しかし、厚生労働省が発表した家計調査結果によると、65歳以上無職夫婦世帯の家計収支は、毎月3万4058円の赤字です。
いまのシニア世代の年金受給額は月額どのくらいなのか、データをもとに確認していきます。
1. 公的年金「国民年金・厚生年金の仕組み」
日本の公的年金制度は、「2階建て」の構造になっています。
1階部分は「国民年金」、2階部分は「厚生年金」となっています。

1.1 国民年金:1階部分
- 加入対象:原則、日本に住む20歳から60歳までの全員
- 年金保険料:全員定額。年度ごとに改定される(※1)
- 老後の年金額:全期間(40年間)保険料を納めると、満額(※2)受給できる
※1:国民年金保険料:2024年度の月額1万6980円
※2:国民年金の満額:2024年度の月額6万8000円
1.2 厚生年金:2階部分
- 加入対象:会社員や公務員、パート・アルバイトで一定要件を満たした方(※国民年金に上乗せで加入)
- 年金保険料:給与や賞与に応じて決められる(※ただし上限あり)
- 老後の年金額:年金加入期間と納付済保険料額で計算されるため、個人差が出やすい
原則、日本に住む20歳~60歳までのすべての人が国民年金に加入し、一定の要件を満たす人が国民年金に上乗せする形で厚生年金に加入します。
国民年金と厚生年金は上記のとおり加入対象や保険料/年金額の決定方法が異なるため、老後の年金額は個々で違いが生じることになります。
老後は、公的年金(老齢年金)による収入だけでやりくりできるのでしょうか。次章で、65歳以上無職夫婦世帯の家計収支を確認してみます。
2. 《65歳以上無職夫婦世帯》家計収支「3万4058円の赤字に…」
2025年3月11日に厚生労働省が公表した「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、65歳以上無職夫婦世帯のひと月の家計収支を見てみましょう。

毎月の実収入:25万2818円
■うち社会保障給付(主に年金)22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
平均的な65歳以上無職夫婦世帯の家計収支は、上記のとおり。毎月3万4058円の赤字になることがわかりました。
なお、収入25万2818円のうち、社会保障給付(主に年金)は22万5182円ですので、平均的なシニア夫婦の年金収入は2人合わせて約22万と考えられます。
ただし、前述のとおり年金額には個人差がありますので、いまのシニア世代の年金受給額について細かく確認しておきましょう。
3. 【厚生年金】月額いくら受給してる?
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によると厚生年金の平均年金月額は以下のとおりです。
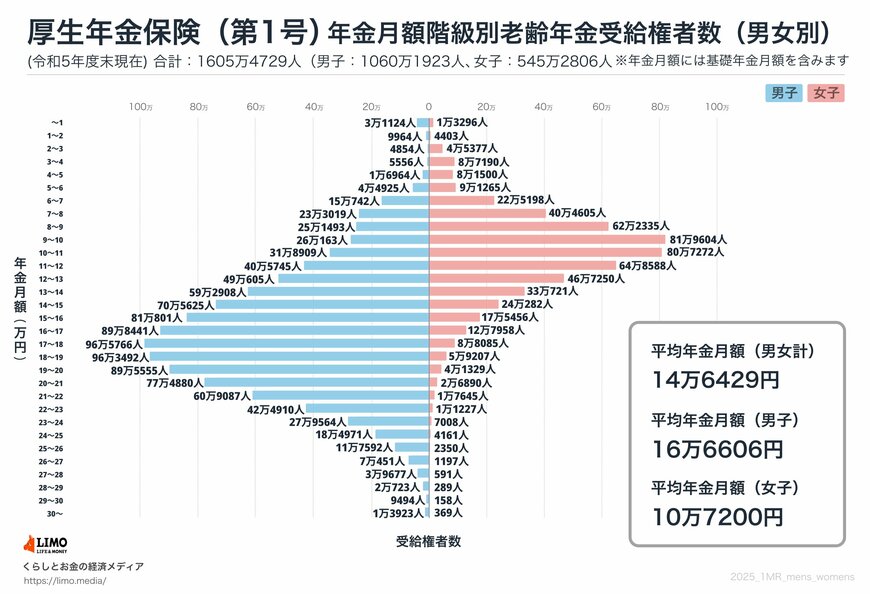
〈全体〉平均年金月額:14万6429円
〈男性〉平均年金月額:16万6606円
〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
3.1 受給額ごとの人数(合計:1605万4729人)
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
※上記、厚生年金の月額には国民年金(基礎年金)が含まれる
厚生年金の平均月額は14万6429円ですが、1万円未満~30万円以上と個人差が非常に大きいことがわかります。
つづいて、国民年金も見ていきましょう。
4. 【国民年金】月額いくら受給してる?
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によると国民年金の平均年金月額は以下のとおりです。
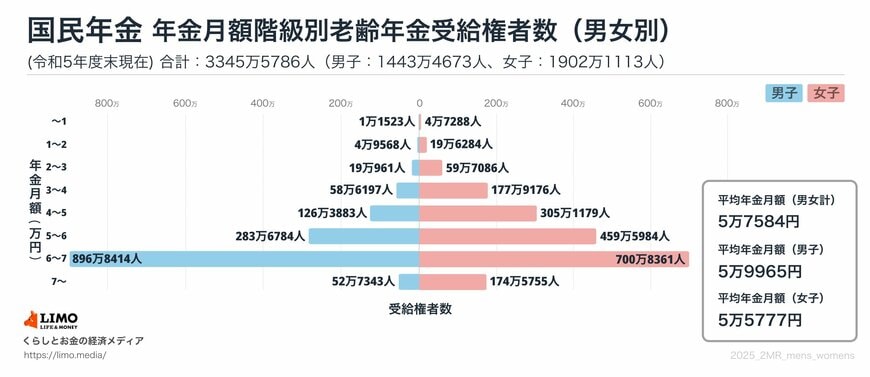
〈全体〉平均年金月額:5万7584円
〈男性〉平均年金月額:5万9965円
〈女性〉平均年金月額:5万5777円
4.1 受給額ごとの人数 (合計:3345万5786人)
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金は厚生年金ほどの個人差は見られません。ただし、国民年金は保険料が一律であるため、厚生年金のように平均を大きく上回るようなことはありません。
ここで確認した年金受給額を、前述の65歳以上無職夫婦世帯の生活費と照らし合わせてみましょう。
【消費支出:25万6521円】
- 厚生年金:14万6429円
- 国民年金:5万7584円
夫婦ともに平均的な厚生年金を受給した場合、2人で合計29万2858円です。ここから税金や社会保険料が引かれることを想定すると、手取りベースでギリギリ黒字をキープできるかもしれません。
夫婦ともに平均的な国民年金を受給した場合、2人で合計11万5168円です。税金は非課税になったとしても社会保険料は引かれます。生活費をかなり抑えなければ、月10万円を超える赤字になるでしょう。
5. まとめにかえて
本記事では、65歳以上無職夫婦世帯の平均的な家計収支、年金受給額や個人差などを確認しました。
現役を引退すると、収入は大きく減ってしまいます。年金を受け取りながら働いて収入を増やすという選択肢もありますが、年齢を重ね、働くことが難しくなると頼れるのは「貯蓄」となるでしょう。
貯蓄は貯金と同義で使われることが多いですが、銀行預金などを指す貯金とは違い、貯蓄はお金を増やす目的の資産全般を指します。
利息が付く預貯金のほか、元本保証のない投資信託や株式なども貯蓄に含まれます。
将来、公的年金だけで生活費をやりくりできない場合には、この貯蓄を取り崩し補填するのが一般的といえるでしょう。
さまざまな貯蓄方法がありますので、情報収集してみてください。貯蓄方法を1つに絞る必要はありません。
預貯金、投資信託、株式、債券、保険などに分散させておく方法もあります。ご自身のライフプランやリスクに対する意向などを踏まえ、最適な貯蓄方法をみつけていけると良いでしょう。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
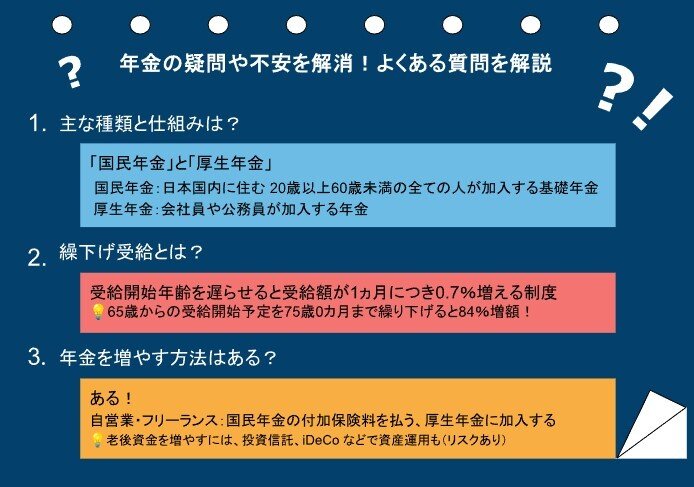
「年金は複雑だなぁ…」と思う人は多いのではないでしょうか?でも、ちょっとしたポイントを押さえると、意外と分かりやすくなります。ここでは、年金についてよくある質問を分かりやすく解説していきます。
6.1 年金ってどんな仕組み?
まず、日本の公的年金は「2階建て」の仕組みになっています。土台にあたるのが「国民年金」、その上に「厚生年金」が重なる2階建て構造です。
国民年金
国民年金は、20歳から60歳未満の全員が対象で、自営業やフリーランスの方が主に加入しています。毎月決まった保険料を払う仕組みとなっています。
厚生年金
会社員や公務員が加入するのが「厚生年金」。厚生年金は収入に応じて保険料が変わるので、将来もらえる年金額もその人の収入次第になる部分が大きいです。
6.2 「繰下げ受給」って何?
年金は普通65歳からもらうものなのですが、「もう少し働けそうだし、今すぐもらわなくてもいい」と思う人には、「繰下げ受給」という選択肢があります。簡単に言うと、受け取りを遅らせることで将来の年金が増える仕組みです。
例えば、65歳で受け取る予定を75歳まで遅らせると、年金額が84%も増えます。
もし健康で他の収入源があるなら、繰下げ受給は検討する価値があるでしょう。
6.3 年金や老後資金を増やすには?
「どうやったらもっと年金や老後資金を増やせるのか?」というのは気になるところですよね。繰下げ受給のほかにもいくつか方法があります。
国民年金の付加保険料を払う
自営業やフリーランスの方には少しだけ追加で保険料を払うことで、将来もらえる年金額を少し増やすことができます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも一つの手です。会社員になったり、厚生年金が適用される働き方を選ぶと、将来もらえる年金が増えます。
資産運用
さらに、iDeCo(個人型確定拠出年金)や投資信託で資産運用をするという選択肢もあります。ただし、運用にはリスクもあるので、始める前によく考えた方がいいですね。
これで、年金の基本が少しクリアになったでしょうか?一歩一歩理解を深めていくことで、将来への準備がしっかり進められるでしょう。



