


2025年1月24日、厚生労働省より2025年度の年金額が公表されました。これによると、年金額は前年度比1.9%増となり、国民年金の満額は月額6万9308円、厚生年金(夫婦2人分)は月額23万2784円となっています。
年金額の増加は喜ばしいものの、物価高騰が続く中で、現在の貯蓄で老後を安心して過ごせるのか不安を感じる方も多いのではないでしょうか。
そこで今回は、65歳以上の夫婦世帯に焦点を当て、実際の生活費や平均貯蓄額、年金受給額等について見ていきます。
1. 2025年《最新年金額例》と厚生年金の平均受給額(男女別)
公的年金額は毎年度見直しが行われていますが、2025年度は物価上昇の影響を受け、2024年度から1.9%の増額となります。
本章では、厚生労働省が公表した2025年度の年金額例を確認していきましょう。
1.1 2025年度の年金額例
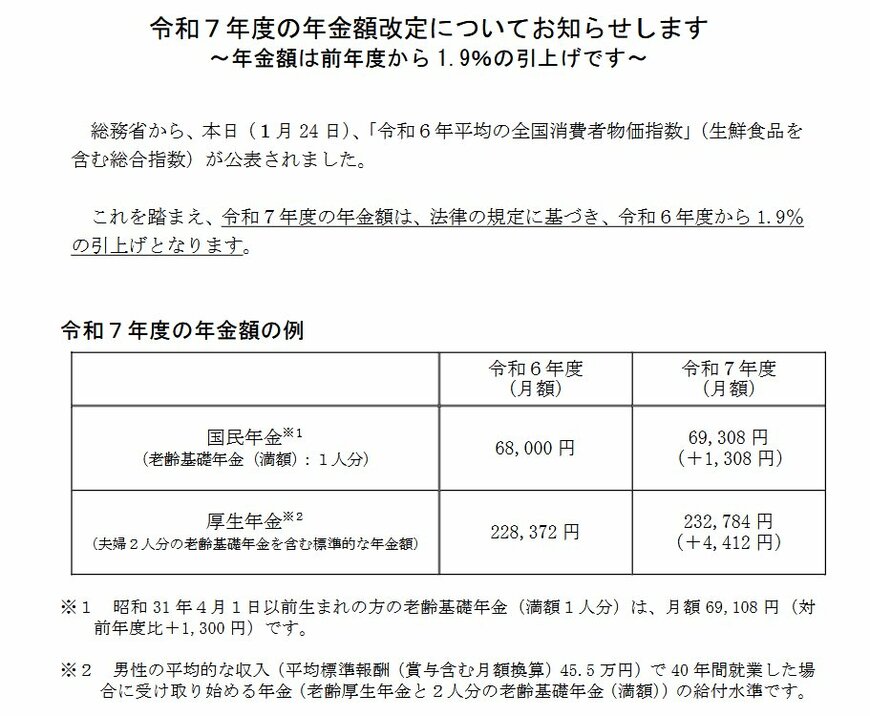
- 国民年金(老齢基礎年金(満額)):月額6万9308円(1人分※1)
- 厚生年金:月額23万2784円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
なお、国民年金は、40年間未納なくすべての保険料を納付した場合の満額(月額)を基準としています。
最新の年金額例を確認したところで、次は厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、現代シニアの平均的な年金額も確認していきましょう。
1.2 【男女別】「厚生年金」の平均月額はいくらか
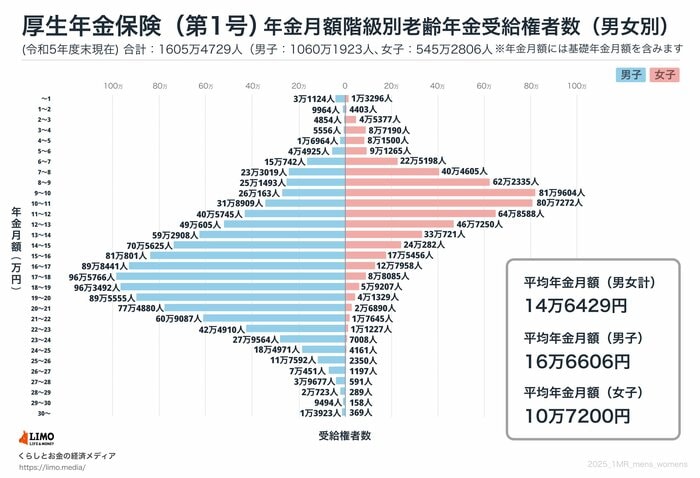
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※上記の厚生年金額には、国民年金部分を含む
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、現在のシニア世代が受け取る厚生年金の平均月額は、男性で約16万円、女性で約10万円となっています。
夫婦ともに厚生年金に加入し、それぞれが平均額を受給できた場合、毎月の年金収入は約26万円程度となるでしょう。
ただし、これはあくまで参考値であり、実際の受給額は加入期間や給与水準によって異なります。このため、ご自身の年金記録を確認することが重要です。
年金の平均額について確認しましたが、現代シニアはひと月にいくらほどの生活費で暮らしているのでしょうか。
次章では、65歳以上の無職夫婦世帯の1ヵ月の生活費について詳しく見ていきましょう。
2. 無職のシニア夫婦「1ヵ月の生活費はいくらかかる?」内訳もチェック
ここからは、総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」から、65歳以上の無職夫婦世帯の家計収支について見ていきましょう。
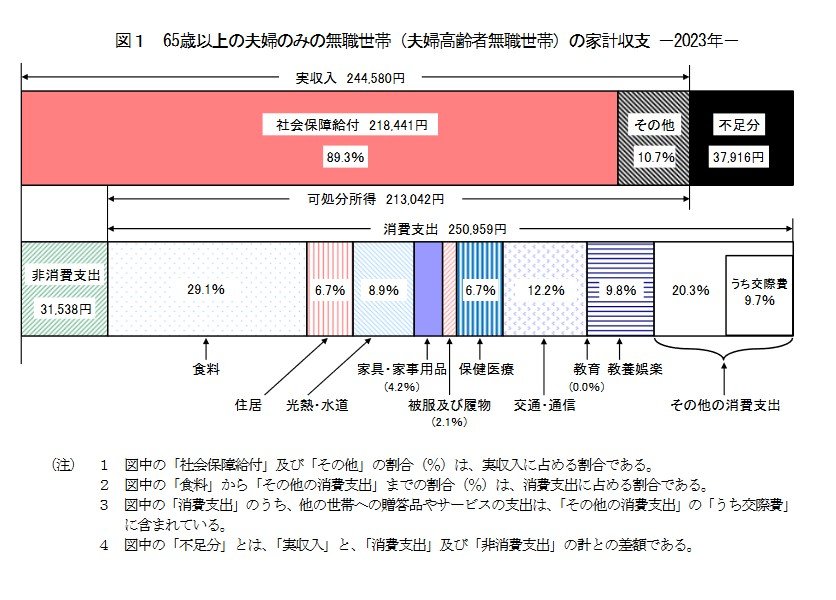
毎月の収入
収入合計:24万4580円
- うち社会保障給付(主に年金)21万8441円
毎月の支出
消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち家具・家具用品:1万477円
- うち被服及び履物:5159円
- うち保健医療:1万6879円
- うち交通・通信:3万729円
- うちその他:5万839円
非消費支出:3万1538円
支出合計:28万2497円
65歳以上の無職夫婦世帯の平均的な毎月の実収入は24万4580円です。そのうち、公的年金などの社会保障給付が21万8441円を占めています。
一方で、消費支出は25万959円でした。税金や社会保険料などの非消費支出が3万1538円となっており、毎月の支出が収入を上回る状況となっています。その結果、1ヵ月あたり約3万7916円の赤字が発生する結果となりました。
この不足分は貯蓄の取り崩しなどで補う必要がありますが、長寿化に伴い、万が一の医療費についても考慮しておく必要があるでしょう。
では、生涯でかかる医療費はどのくらいになるのでしょうか。次章で詳しく見ていきます。
3. 1人あたりの生涯医療費の平均は約2800万円に
厚生労働省の推計によると、1人当たりの生涯医療費の平均は約2800万円(2021年度推計)となっており、そのうち49%が70歳以降に使われています。

生涯医療費:2800万円
- 70~74歳:271万円
- 75~79歳:306万円
- 80~84歳:306万円
- 85~89歳:258万円
- 90~94歳:165万円
- 95~99歳:60万円
- 100歳~:12万円
※2021年度の年齢階級別一人当たり国民医療費をもとに、令和3年簡易生命表による定常人口を適用して推計したもの
ただし、これは医療費の総額であり、実際の自己負担割合は1~3割程度となるため、個人が負担する金額はこれより少なくなります。それでも、長い人生を見据えると、医療費は老後の重要な支出の一つであることに変わりはありません。
老後の生活は、年金と貯蓄に依存することも少なくありませんが、実際にシニア世代はどの程度の貯蓄を有しているのでしょうか。
次章では、65歳以上の無職の二人以上世帯における平均貯蓄額について詳しく見ていきます。
4. 「65歳以上・無職の二人以上世帯」の平均貯蓄額はいくら?
65歳以上のリタイア世帯にとって、貯蓄は年金生活を支える重要な柱となります。
本章では、65歳以上の無職の二人以上世帯の貯蓄状況を詳しく見ていきましょう。
4.1 「2018年~2023年」までの平均貯蓄額の推移
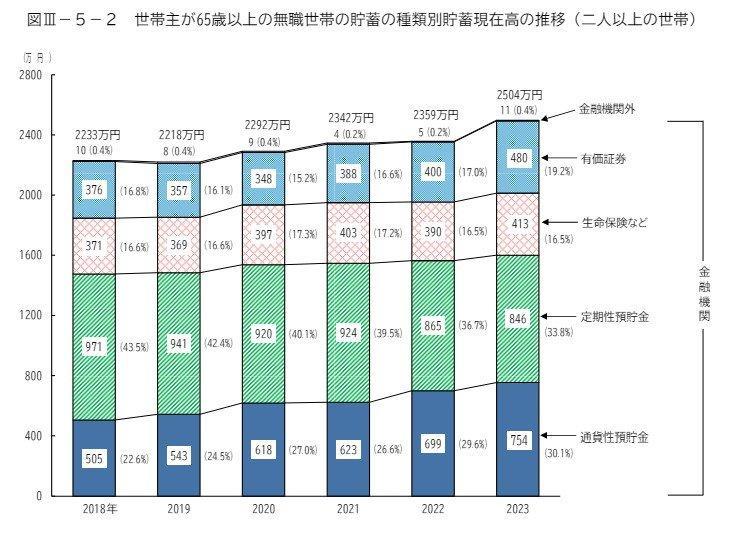
- 2018年:2233万円
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
2023年時点で65歳以上の無職世帯の平均貯蓄額は2504万円でした。2018年から2020年にかけては2200万円台で推移していましたが、2021年には2300万円台に上昇し、2023年には2500万円を超えています。
貯蓄の内訳を詳しく見ると、定期預金の割合が減少傾向にある一方で、基本的に有価証券の保有割合は増加しています。
これからの老後資金の管理において、資産をどう活用し、どのように運用していくかがますます重要になってくるでしょう。
5. まとめにかえて
本記事では、最新の年金額例や厚生年金の平均受給額、そして65歳以上の無職世帯の貯蓄状況について詳しく解説してきました。
年金受給額や老後にかかる生活費は個々のライフスタイルや状況によって異なります。そのため、平均的なデータを参考にしつつも、自分自身がどのくらいの資金を必要とするのかを具体的に把握し、早めの準備を進めることが重要です。
また、近年は物価上昇が続いており、将来的な生活費の増加も考慮する必要があります。こうした経済環境の変化にも対応できるよう、余裕をもった資産形成を心がけていくことが望ましいでしょう。
参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 厚生労働省「生涯医療費(令和3年度)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
中本 智恵


