


少子高齢化の進行に伴い、公的年金制度の持続性や公平性をめぐる議論も活発化しています。
その一方で、「自分はいくら受け取れるのか」「制度の仕組みをよく理解していない」といった声も少なくありません。
日本の公的年金制度は、すべての国民が加入する国民年金を基礎とし、会社員や公務員などが加入する厚生年金を上乗せする「2階建て構造」となっています。
本記事では、年金制度の基本的な仕組みと、働き方や加入期間によって受給額がどのように変わるのかをわかりやすく解説します。
1. 日本の公的年金制度は2階建て構造
日本の公的年金制度は、以下のように「2階建て構造」になっています。

1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2025年度は月額1万7510円(一律)
- 受給額:保険料を納めた期間に応じて支給
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
厚生年金に加入しない方には、自営業やフリーランス、主婦(主夫)などが該当します。
会社員や公務員などのように「国民年金+厚生年金」を受け取るケースに比べると、年金の受給額は少なくなります。
2. 【国民年金・厚生年金】平均月額と個人差
国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を見てみましょう。

2.1 【国民年金の平均月額】
- 全体 5万7584円
- 男性 5万9965円
- 女性 5万5777円
2.2 【厚生年金の平均月額】
- 全体 14万6429円
- 男性 16万6606円
- 女性 10万7200円
※国民年金部分を含む
国民年金の平均月額は5万7584円、基礎年金部分を含む厚生年金の平均月額は14万6429円となっています。
ただし、年金の受給額は現役時代の収入や加入期間によって大きく異なります。
実際には、国民年金を含めた厚生年金の受給額でも、1万円未満から30万円以上まで幅広く分布しており、平均値だけでは実態を把握しきれません。
そのため、「厚生年金に加入していない=年金が少ない」とは限らない点に注意が必要です。
自営業者でも、長期にわたり保険料を納付していたり、私的年金や企業年金を併用していたりする場合には、生活に十分な年金額を確保しているケースもあります。
年金制度は、働き方や納付状況によって結果が大きく変わる仕組みです。
将来の見通しを立てるためにも、自分の見込み受給額を早めに確認しておきましょう。
3. 「平均年収300万円」で30年間働いた人、受給できる《年金月額》の目安はいくら?
自分の年金額は「ねんきん定期便」や「ねんきんネット」で確認できますが、大まかに試算することも可能です。
今回は、「平均年収300万円・加入期間30年」の年金額を試算してみます。
3.1 国民年金(基礎年金部分)の受給額
国民年金の受給額は、以下の計算式で算出できます。
- 83万1700円×(保険料納付済み月数/加入可能年数×12月)※昭和31年4月2日以後生まれの方

加入期間が40年間(480ヵ月)の場合、満額(83万1700円、令和7年度基準)を受け取ることができます。
今回は、加入期間が30年間(360ヵ月)なので、
83万1700円×360ヵ月/480ヵ月=62万3775円(月額5万1981円)
となります。
3.2 厚生年金(報酬比例部分)の受給額
報酬比例部分は、年金額の計算の基礎となるものです。年金の加入期間や過去の報酬等に応じて決まるもので、計算方法は次のとおりです。
【報酬比例部分=A+B】
A:平成15年3月以前の加入期間
平均標準報酬月額×7.125/1000×平成15年3月までの加入期間月数
B:平成15年4月以降の加入期間
平均標準報酬額×5.481/1000×平成15年4月以降の加入期間月数
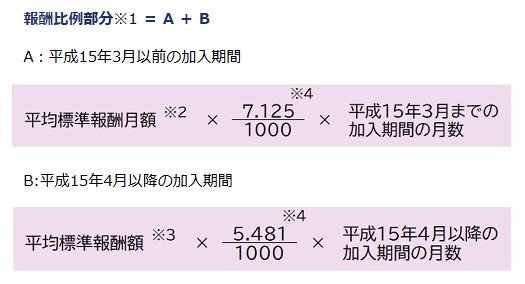
今回は、「B:平成15年4月以降」に加入したものとし、年金額を簡易的にシミュレーションしてみます。
- 平均標準報酬月額:300万円÷12=25万円
- 25万円×5.481/1000×360=49万3290円(年額)
※平均標準報酬月額は年収÷12で簡易的に算出(上限・等級調整・賞与上限などは未考慮の概算)
あくまでも簡易的な計算ではありますが、年収300万円、加入期間30年間の場合の厚生年金は49万3290円(月額約4万1108円)です。
先ほど試算した基礎年金部分の62万3775円(月額5万1981円)と合わせると、合計114万7065円(月額9万3088円)の受給額となります。
※正確な見込み額は「ねんきんネット」等でご確認ください。
4. 老後の生活設計を立てるために「自分の年金見込み額」を確認しておこう
5/5

Hyejin Kang/shutterstock.com
公的年金制度は、すべての国民を支える基礎的な仕組みでありながら、加入期間や収入によって受給額に大きな差が生じます。
特に自営業やフリーランスなど、厚生年金に加入していない人は、老後の生活資金をどのように補うかを早めに考えておくことが重要です。
将来の見通しを立てるには、まず自分の年金見込み額を「ねんきん定期便」や「ねんきんネット」で確認し、老後の生活設計に役立てましょう。

参考資料
- 厚生労働省「いっしょに検証!公的年金 公的年金の仕組み」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
加藤 聖人


