
税務署から確定申告に関するお知らせメールが届く時期になりました。
提出期限間近になって、慌てて準備を始めることがないように、今のうちから少しでも準備を進めておきたいものです。
国税庁のホームページでは、申告書作成コーナーが設置され、既に申告書の作成などができるようになっています。
近年はオンラインで申告を済ませる人も多く、申告人員のじつに7割がe-Taxを利用した確定申告をおこなっています(※)。私もe-Taxを利用していますが、税務署に出向くことなく、自宅などで申告が完結するため、年々利用者が増加しているのも納得です。
このように確定申告にはさまざまな提出の方法がありますが、シニアの方のなかには、申告の手続きが面倒、体力的に税務署に行くのが難しいと感じている方もいらっしゃるかもしれません。
そこで今回の記事では、年金受給者が利用できる「確定申告不要制度」についてお伝えします。この制度には条件があるほか、そもそも確定申告をした方がよい場合もあります。さっそく確認していきましょう。
※国税庁「令和5年分の所得税等、消費税及び贈与税の確定申告状況等について(報道発表資料)」
1. シニアも必要?「確定申告」とは
確定申告とは、1年間の全ての所得(※)を計算して、正確な納税額(所得税および復興特別所得税)を申告する手続きのことです。
今年の確定申告期間(令和6年度分)は、令和7年2月17日(月)から同年3月17日(月)まで。この期間内に申告書を提出する必要があります。
税務署で所得額と納税額のチェックを受け、不足があれば追加で納税し、多ければ税金が還付される仕組みです。
一般的に自営業者など、事業所得等のある方が正しい納税額を申告するためにおこないますが、会社員など給与所得者は、確定申告より年末調整が一般的です。
ただし、会社員でも副業をされている方、2カ所以上から給与の支払いを受けている方、また医療費控除等を受けたい方は確定申告が必要です。
また、シニアが受け取る公的年金に関してですが、年金は「雑所得」として課税対象となります。したがって、所得に応じた税金を支払う必要があり、確定申告が必要です。
ただし、シニアの場合、冒頭で述べたとおり、確定申告の手続きが加齢とともに難しくなる場合があります。そのため、シニアの負担を軽減すべく導入されているのが「確定申告不要制度」です。
※総収入金額から必要経費などを差し引いた金額
2. 「確定申告不要制度」とは?
申告書の作成や提出など、確定申告にかかわる事務手続きの負担を軽減するため、特定の条件を満たす場合にかぎり、確定申告が不要になる制度が設けられています。
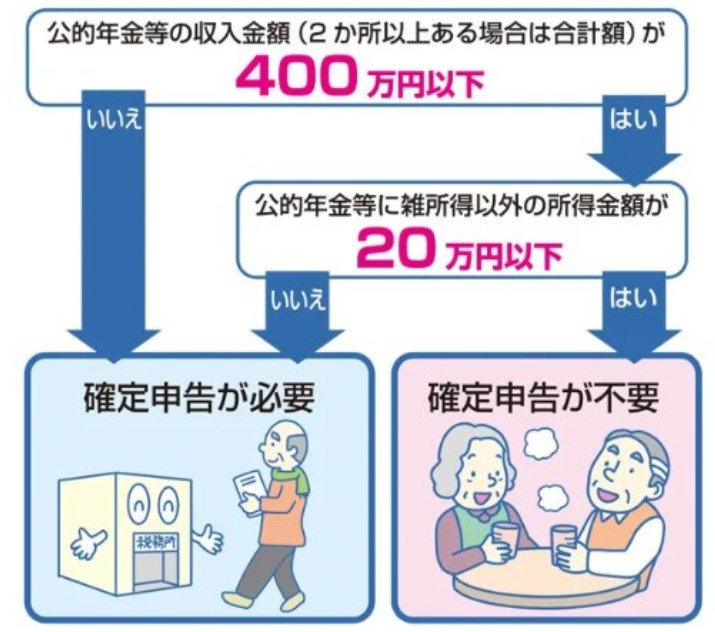
以下のいずれにも該当する方は、「確定申告不要制度」の対象となり、申告の手続きが不要です。
- 公的年金等(※1)の収入金額の合計額が400万円以下、かつ、その公的年金等の全部が源泉徴収の対象となる
- 公的年金等に係る雑所得以外の所得金額(※)が20万円以下である
※1 老齢基礎年金、老齢厚生年金、老齢共済年金、恩給(普通恩給)、確定給付企業年金など
※2 個人年金保険などから支払われる年金(雑所得)、生命保険の満期保険金(一時所得)、給与所得、不動産所得など
3. 申告不要対象者でも、申告が必要な場合がある
確定申告不要制度は確定申告が省略できる制度ですが、下記の場合は確定申告をすれば、税金の還付が受けられる可能性があります。
- 家族構成が変わった場合(寡婦控除や扶養控除)
- マイホームを住宅ローンなどで取得、リフォームした場合(住宅借入金等特別控除等)
- 一定額以上の医療費を支払った場合(医療費控除)
- 生命保険料や地震保険料を支払っている場合(生命保険料控除、地震保険料控除)
- ふるさと納税など寄付をした場合(寄付金控除)※ふるさと納税の場合、確定申告が不要な制度を利用できる場合もある。
- 災害や盗難にあった場合(雑損控除等)
また、所得税の確定申告が不要であっても、次の要件に当てはまる方は、住民税の申告が必要になる場合があります。
- 公的年金などに係る雑所得のみがあり、「公的年金などの源泉徴収票」に記載されている控除以外の控除(生命保険料控除、損害保険料控除、医療費控除など)の適用を受ける場合
- 公的年金などの雑所得以外に、個人年金保険などから支払われる年金などの所得がある場合
なお、所得税及び復興特別所得税の確定申告をすれば、改めて住民税の申告書を提出する必要はありません。
※所得や控除、税に関することは、自分では判断するのが難しい場合もあります。各世帯で事情は異なりますので、不明点がある場合、また制度の詳細に関しましては、まずはお住まいの地域の税務署などに確認や相談することをおすすめします。
4. 【参考】国民年金・厚生年金、年間400万円以上の割合は?
参考までに、国民年金、厚生年金の収入のみで「年間400万円以上」を受け取っている方はどれくらいいるのか、確認してみましょう。
※金額等は執筆時点での情報にもとづいています。
国民年金、厚生年金の平均受給額は、国民年金で5万621円、厚生年金(第1号)では16万721円となっています。つまり年間では400万円に満たないことから、国民年金や厚生年金を受給し、他の収入がない場合などは、確定申告不要制度の対象となる可能性があります。


ちなみに、年間400万円以上となるには、厚生年金のみであれば、月額約33万円を受け取る方です。厚生年金の場合、年金月額が30万円以上に該当する方は1万4292人で全体の約0.09%程度ですから、まれなケースかもしれません。
ただし、公的年金には確定給付企業年金やiDeCoなども含まれます。国民年金・厚生年金以外の公的年金があれば、400万円を超える可能性も考えられます。
5. 「公的年金等の源泉徴収票」で受取額の確認を
本記事では、老齢年金を受給する方に向けて「確定申告不要制度」について、ご紹介しました。
自分が確定申告の対象となるかは、1年間に受け取った公的年金等の額が記載された「公的年金等の源泉徴収票」で確認できます。ハガキで郵送されるほか、マイナポータルやねんきんネットでも確認できるようになっています。
確定申告不要制度の対象となれば、申告は必ずしも必要ではありませんが、申告をすれば税金の還付を受けられる場合もあります。医療費など、忘れているお金の出入りがなかったか、いま一度確認してみましょう。
記事内でもお伝えしましたが、所得の分類や適用される控除に関しては、自分で判断するのが難しい場合もあります。
確定申告が必要かどうかの判断に不安がある場合、また制度の詳細に関しましては、まずはお住まいの地域の税務署などに確認や相談することをおすすめします。