

11月に入り、街路樹の紅葉が深まり、朝晩の冷え込みも一段と厳しくなってきました。年末が近づくこの時期は、家計や老後の生活設計を見直す人も多いでしょう。
特に来月、12月は年内最後の年金支給月。年金生活者にとっては、冬の光熱費や年末年始の出費をどうやりくりするかが大きな課題です。
働いている人にとっても「年末調整」の季節。税金の精算や控除の確認をしながら、将来の資金計画を考えるきっかけになることもあります。
こうした中、2025年度の年金額は物価や賃金の動きを反映して改定されており、生活の安心度を左右する重要な情報です。
今回は、厚生労働省年金局の資料をもとに、「厚生年金」を月額15万円もらえる人がどれくらいいるのかを見ていきます。
1. 【次の年金支給日は12月15日(月)】2025年度の年金は「1.9%の増額改定」
公的年金の金額は、賃金や物価の動向を踏まえ、年度ごとに改定されます。2025年度分は、前年度より+1.9%、3年度連続のプラス改定となりました。
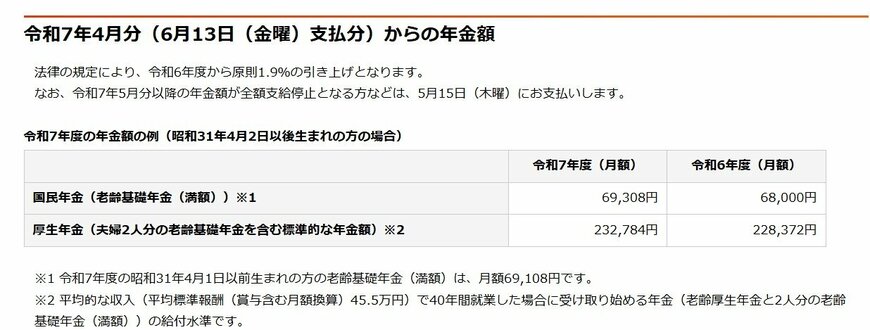
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分 ※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみの場合、満額(※3)でも月額で7万円弱です。繰下げ受給(※4)の上限年齢である75歳まで受給を待機したとしても、月額13万円に届かないことになります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
2. 【厚生年金+国民年金】「月額15万円以上」もらっている人の割合はどれくらい?
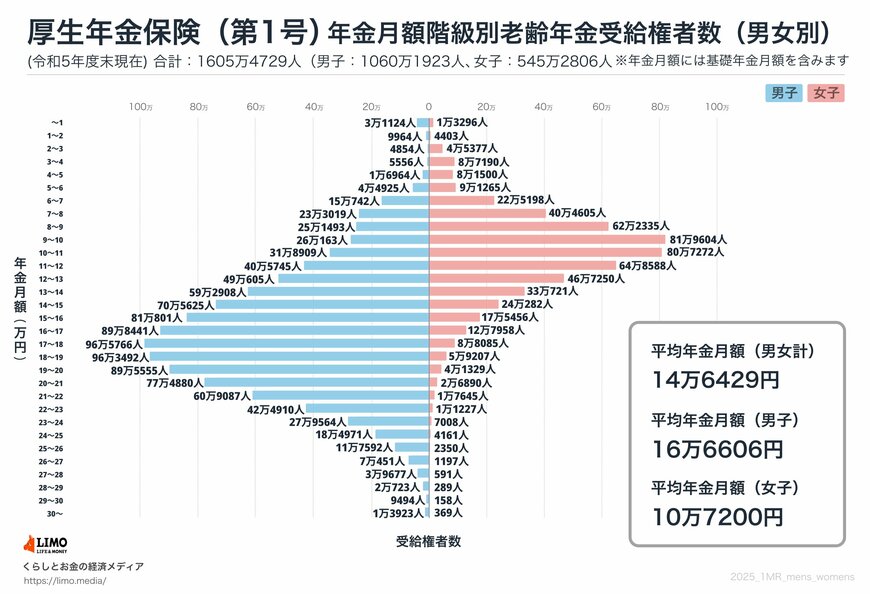
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の男女全体の平均月額は「14万6429円」です。なお、この金額には1階部分の国民年金(老齢基礎年金)の月額部分が含まれています。
2.1 〈厚生年金の平均年金月額〉
- 男女全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
受給額ごとの人数分布は以下のとおりです。
2.2 厚生年金の受給額ごとの受給権者数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金を月額15万円以上受給している人は、全体の半分に満たない47.6%です。厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなります。
3. おわりに
今回は、厚生労働省年金局の資料をもとに、「厚生年金」を月額15万円もらえる人がどれくらいいるのかを見てきました。
厚生労働省によると、15万円以上を受給している人は決して多数派ではなく、年金額は勤務年数や報酬水準、加入期間によって個人差があることが分かります。
こうした現状を踏まえると、老後の生活を年金だけに頼るのは難しく、退職金や貯蓄、資産運用などを組み合わせた準備が欠かせません。安心できる暮らしのために、早めの計画を立てることが重要だといえるでしょう。


参考資料
中本 智恵


