
2025年こそは、「リタイヤ後の生活のために資産形成を始めよう」と考えている人もいることでしょう。
資産形成をはじめるにあたって、目標金額を設定することは重要です。「老後資金は1億円必要」と聞いたことがある方も多いかもしれませんが、本当に1億円を用意しておく必要はあるのでしょうか。
自分がどれだけ準備すべきかが見えないことで、不安を感じる方も少なくありません。
この記事では、65歳以上の夫婦世帯の収入や支出、貯蓄額について最新データを基に解説します。資産形成の目標額を考えるきっかけにしてみてはください。
※金額等は執筆時点での情報にもとづいています。
1. 65歳以上・無職夫婦世帯の平均貯蓄額はいくらか?…答えは約2500万円
老後生活にまず欠かせないのが、現役時代から積み立てた「貯蓄」です。
老後を迎えるにあたっては、年金だけでは不足する生活費の補填はもちろん、家具や家電の買い替え、マイホームのリフォーム、万が一の病気や介護費用なども考慮をし、ある程度まとまった貯蓄を保有しておきたいものです。
現役引退後に有利な条件で金融機関からお金を借り入れることができないのが、老後の最大の問題点です。
1.1 総務省「家計調査」で見る、65歳以上の二人以上世帯の貯蓄額(平均値と中央値)
ここからは総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」(2024年5月17日公表)を参考に、世帯主が65歳以上の貯蓄を見ていきましょう。
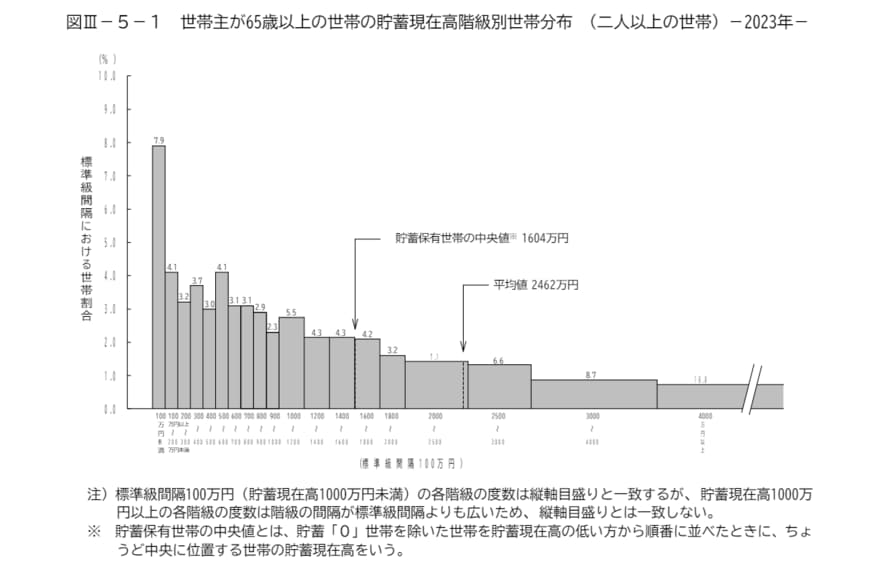
上記によると、「世帯主が65歳以上の二人以上世帯」の貯蓄現在高は次のとおりです。
- 平均値:2462万円
- 貯蓄保有世帯の中央値:1604万円
一般的な年金受給開始年齢は65歳からですから、65歳以降を老後と考えると、その世帯の平均的な貯蓄額は2462万円。
ただし、「平均」は一部の多くの貯蓄をしている人、たとえば富裕層の影響を受けやすいという特徴があります。
そこで、平均ではなく中央値を見て行きましょう。
中央値になると金額は1604万円まで下がりました。こうなると、読者の方も平均値よりも手触り感があるという方もいらっしゃるのではないでしょうか。
1.2 総務省「家計調査」で見る、65歳以上・無職世帯(二人以上の世帯)の平均貯蓄額
次に65歳以上・無職世帯(二人以上の世帯)の平均貯蓄額を確認しましょう。
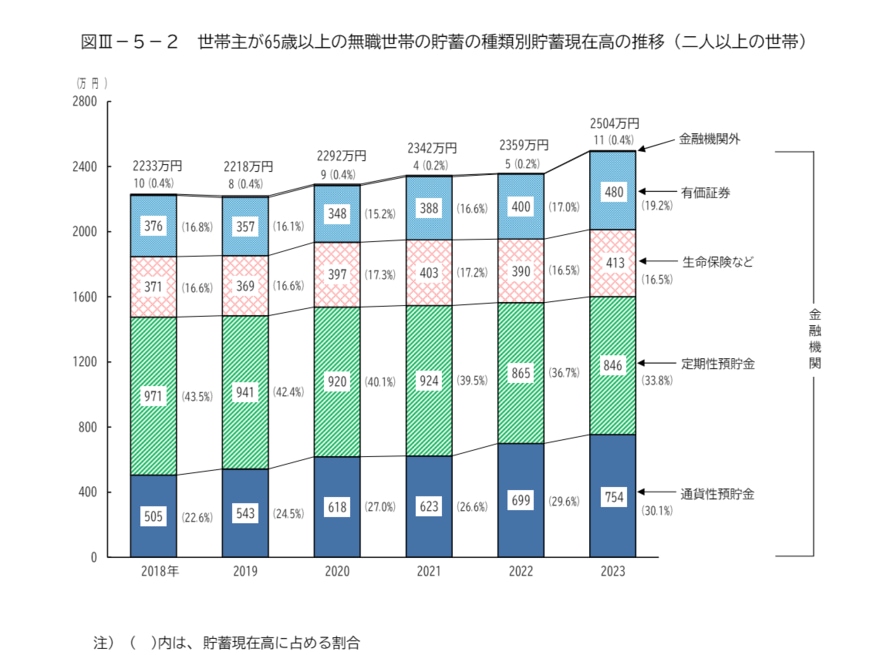
65歳以上で無職の二人以上世帯の平均貯蓄額は2504万円となっており、先程の65歳以上全体よりも若干ですが高くなっています。
貯蓄の内訳をみると通貨性預貯金754万円、定期性預貯金846万円、有価証券480万円、生命保険などが413万円などとなっています。
日本の特徴といってよいかもしれませんし、年齢的にリスクを取った運用が難しいということかもしれませんが、いわゆる預貯金中心の資産構成になっているといえるでしょう。
一方で、預貯金が多いと現在のようなインフレ環境には苦しい資産構成ともいえます。
2. 厚生年金と国民年金は平均でいくら?…国民年金は5.6万円で厚生年金は14.4万円
続いて、老後生活の柱である「年金(公的年金)」の平均額も確認していきましょう。
ご存じの方も多いかと思いますが、一般的な年金受給開始年齢は65歳からとなっています。
ここでは、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に厚生年金と国民年金の平均的な年金月額を見ていきましょう。

2.1 国民年金(老齢基礎年金)の平均受給額一覧
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円

2.2 厚生年金の平均年金月額の平均受給額一覧
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※厚生年金の中に国民年金部分を含む
国民年金は5万6316円、厚生年金は14万3973円が平均的な受給額でした。
ご家庭によって年金の加入状況は異なるため、夫婦世帯の年金月額も変わります。たとえば、平均額でみても、国民年金のみであれば約10万円ですが、厚生年金であれば20万円を超えます。ご自身の年金についてはねんきんネットやねんきん定期便などで確認しておきましょう。
また、年金については66~75歳から受給をはじめる「繰下げ受給」も可能です。繰下げ受給は繰下げた期間によって月0.7%年金額が増額され、その増額率は一生変わりません。たとえば、70歳0カ月なら42パーセント、75歳では84%増額も可能です。

ただし、繰下げ受給が本当に得かどうかは個人差がありますので、慎重に検討しましょう。
3. 65歳以上の夫婦世帯「月の生活費」はいくら?…約28万円、しかし物価は上昇中
最後に、総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」より、「65歳以上の夫婦のみの無職世帯」の家計収支を見ていきます。
3.1 65歳以上・夫婦のみの無職世帯の月の「生活費一覧」
65歳以上の生活費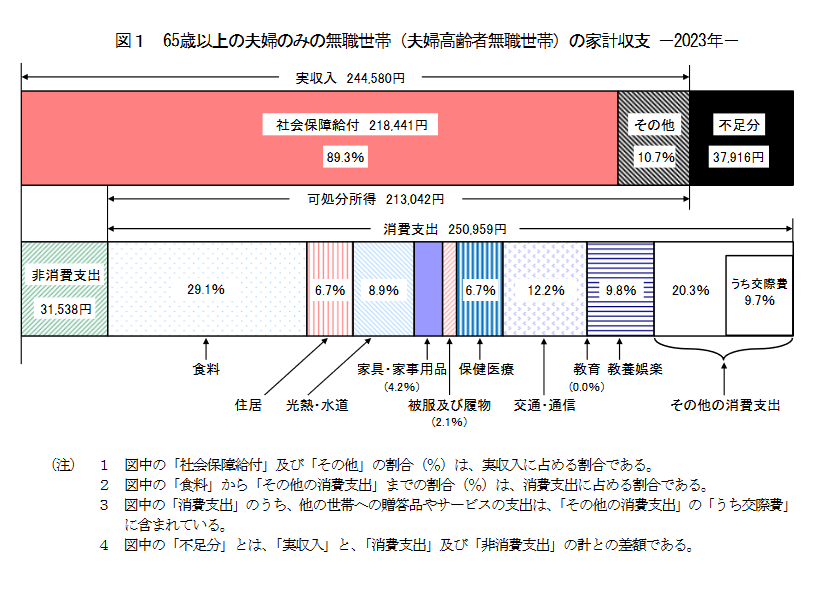 6/7
3.2 月の収入は公的年金中心で、約24.4万円
収入合計:24万4580円
※うち社会保障給付:21万8441円
3.3 月の支出は食費の比率が多くなり、約28.2万円
- 消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち交通・通信:3万729円
- うち保健医療:1万6879円
- 非消費支出:3万1538円
支出合計:28万2497円
3.4 月の収支は▲3万7916円の赤字に
上記を見て分かる通り、収入のうち公的年金は21万円台が平均でした。
一方で、消費支出合計は28万2497円。全体を見ると月の収支は4万円近くの赤字でした。
現代のシニアであっても月の収支は赤字であり、貯蓄を切り崩す方もいるかと思います。
老後資金についてはさまざまな方法でしっかり備える必要があるでしょう。
4. まとめにかえて
ゆとりをもったライフプランニングをしよう7/7
出所:takasuu//istockphoto.com
「老後資金1億円」という言葉が広く知られていますが、それが自分にとって本当に必要なのか、具体的な金額をイメージできないまま、不安だけが募っている方も多いかもしれません。
今回の記事では、65歳以上の夫婦世帯における収入や支出、貯蓄のデータを基に、老後の生活費の実態に迫りました。
年金だけでは補えない生活費を貯蓄で補填する現状や、貯蓄額のばらつきなど、リアルな金額を見ることでリタイヤ後の生活のイメージがついてきたのではないでしょうか。
将来の備えは早めに始めるほど負担が軽くなります。今回のデータや事例を参考に目標金額を設定し、少しずつ資産形成の準備を始めてみてください。


参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰下げ受給」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
三石 由佳