
自分の年金がいくらになるのかは、平均年収からおおよその見当をつけられます。ただし、その金額がそのまま使えるわけではありません。
本記事では、平均年収別の年金受給額を早見表で確認したうえで、65歳以上の無職世帯が実際にいくら使っているのか、そして年金から何が差し引かれるのかを見ていきます。
1. 公的年金は「2階建て」。加入する制度で金額が変わる

1.1 1階部分:国民年金
- 加入対象:原則として日本国内に居住する20歳以上60歳未満のすべての人
- 保険料:国民年金保険料は所得にかかわらず一律ですが、年度ごとに見直されます(2026年度は月額1万7920円)
- 受給額:保険料を40年間(480カ月)すべて納付すると、満額を受け取ることができます(2026年度は月額7万608円)
1.2 2階部分:厚生年金
- 加入対象:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす人が国民年金に上乗せして加入
- 保険料:収入に応じて厚生年金保険料が変動します。ただし、保険料計算の基となる収入には上限が設けられています(※2)
- 受給額:加入していた期間や納付した保険料額によって個人差が生じます
国民年金は保険料が一律で、納めた月数によって受給額が決まります。厚生年金は収入に応じて保険料が変わり、その分だけ受給額にも個人差が生まれます。
2. 【平均年収別】40年間、働き続けた人「65歳からいくらもらえる?」年金受給額をみる
2.1 平均年収別・厚生年金の受給額一覧(年収200万〜700万円)
以下の表は、20歳から60歳までの40年間、厚生年金に加入し(国民年金も満額受給)、かつ記載の平均年収で働き続けた場合の、65歳からの年金受給額(月額・額面)の概算です。
| 平均年収 | 厚生年金(月額換算) | 国民年金(満額) | 合計受給額(月額・額面) |
|---|---|---|---|
| 200万円 | 約3.7万円 | 約7.1万円 | 約10.8万円 |
| 300万円 | 約5.5万円 | 約7.1万円 | 約12.6万円 |
| 400万円 | 約7.3万円 | 約7.1万円 | 約14.4万円 |
| 500万円 | 約9.1万円 | 約7.1万円 | 約16.2万円 |
| 600万円 | 約11.0万円 | 約7.1万円 | 約18.1万円 |
| 700万円 | 約12.8万円 | 約7.1万円 | 約19.9万円 |
※あくまで概算であり、実際の受給額は加入時期やボーナスの有無、今後の制度改正によって変わります。
平均年収200万円と700万円では、受給額に月9万円ほどの差がつきます。国民年金部分は同じ約7.1万円ですから、この差はすべて厚生年金部分から生じています。
2.2 自分の受給額を正確に知る方法
この早見表は「40年間ずっと同じ平均年収で働いた場合」の試算です。転職や育児休業などで年収が変動している方は、日本年金機構の「ねんきんネット」を使うのが確実です。
マイナポータル経由でログインすれば、これまでの加入記録をもとに、今後の働き方の条件を設定したうえで見込額を試算できます。
3. 【65歳以上・夫婦のみ】無職世帯の家計収支
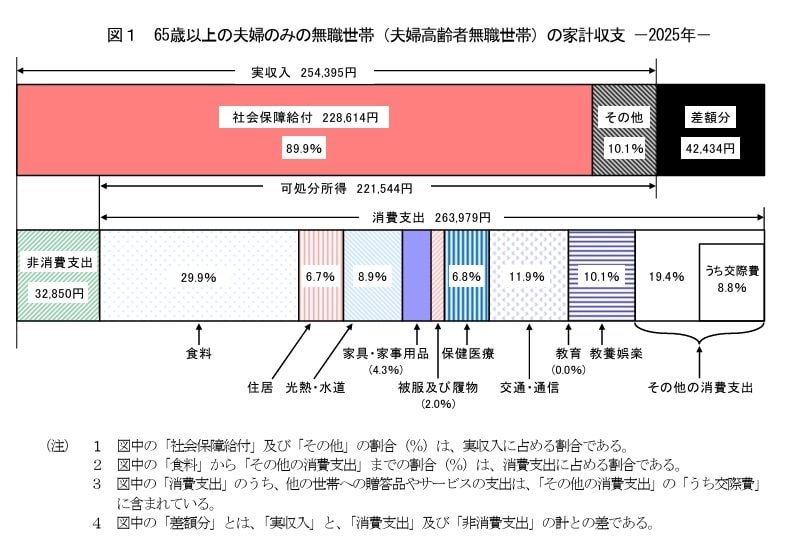
受け取る金額が分かったら、次は使う金額です。総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、65歳以上の無職夫婦世帯の家計収支を確認します。
3.1 毎月の実収入
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
3.2 毎月の支出
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出の内訳
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
非消費支出の内訳
- 直接税:1万2547円
- 社会保険料:2万296円
実収入25万4395円に対して支出は29万6829円。差し引き4万2434円が毎月の赤字です。この分は、それまでに準備した貯蓄の取り崩しなどで埋めていることになります。
4. 【65歳以上・単身】無職世帯の家計収支
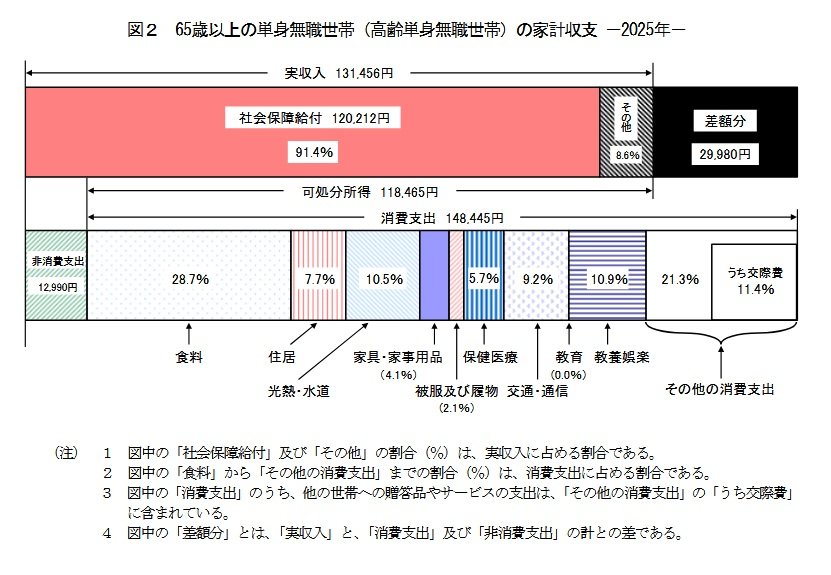
4.1 毎月の実収入
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
4.2 毎月の支出
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の内訳
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の内訳
- 直接税:7072円
- 社会保険料:5912円
単身世帯では、実収入13万1456円に対して支出が16万1435円。毎月2万9980円の赤字です。夫婦世帯より赤字額は小さいものの、収入の規模も小さいため、家計に占める不足の割合は決して軽くありません。