年金受給世帯が住民税非課税世帯となる年収の一つの目安に「211万円の壁」があります。
では、老後生活を送る年金受給者でこの「211万円の壁」を超える人はどれくらいいるのでしょうか。
本記事では、211万円の壁を超える人の割合を紹介します。211万円の壁の金額が変わるケースについても紹介するので、ぜひ参考にしてみてください。
1. 「211万円の壁」とは
211万円の壁とは、65歳以上の年金受給世帯が住民税非課税世帯となる年収の一つの基準です。
夫婦2人で生活していて、配偶者を扶養する人(配偶者の年収155万円以下)の年収が211万円以下の場合に住民税非課税世帯となります。
たとえば、東京都港区で住民税非課税となる要件は以下のとおりです。
1.1 住民税が非課税となる人の要件(東京都港区)
【写真全3枚中1枚目】住民税非課税世帯の要件(例:東京都港区)。2枚目以降で、公的年金等控除額や厚生年金の受給額一覧表をチェックする1/3

1~4のいずれかに該当する人
- 生活保護を受けている人(その年の1月1日時点)
- 前年の合計所得が45万円より少ない人(以下に該当する人)
・アルバイトやパートの給与収入が100万円以下
・65歳以上で年金受給のみの人は、年金収入が155万円以下
・65歳未満で年金受給のみの人は、年金収入が105万円以下
・不動産収入等所得がある人は収入から経費を引いた合計所得が45万円以下
- 障がい者、未成年者、ひとり親、寡婦(夫)で、前年の合計所得が135万円以下(給与収入なら204万4000円未満)の人
- 扶養する家族がいて、前年の合計所得が一定(以下に記載)以下であること
35万円×(本人+被扶養者の人数)+21万円(所得割非課税の人は32万円)+10万円
4の計算式に当てはめると、住民税非課税世帯となる所得のラインは35万円×2人+21万円+10万円=101万円です。
65歳以上の年金受給者で年金収入が110万円超330万円未満の場合、110万円の公的年金等控除が適用されるため、先ほど計算した101万円と公的年金等控除の110万円を合計した211万円以下の収入の場合は住民税が非課税となります。

これが「211万円」の壁の正体です。
2. 2級地・3級地だと壁はいくらになるのか
さきほど211万円の壁がどのようなものか解説しましたが、実はこの壁の金額は住んでいる地域によって異なります。
これは地域の物価や生活水準によって、住民税を非課税とする世帯の条件に差を設けているためです。
具体的には、東京23区や指定都市が含まれる1級地、県庁所在地や一部の市長が含まれる2級地、一般市町村が含まれる3級地にわかれています。
先ほど紹介した「211万円の壁」は1級地で住民税が非課税となる年収の基準であり、2級地は203万円・3級地は193万円の壁となります。
3. 「211万円の壁」を超える年金受給者はどれくらいいるのか
「211万円の壁」を超える年金受給者はどれくらいいるのでしょうか。
厚生労働省年金局「令和4年度厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の年金受給額(国民年金+厚生年金)は以下のとおりです。
3.1 厚生年金受給者の年金受給額分布(国民年金+厚生年金)
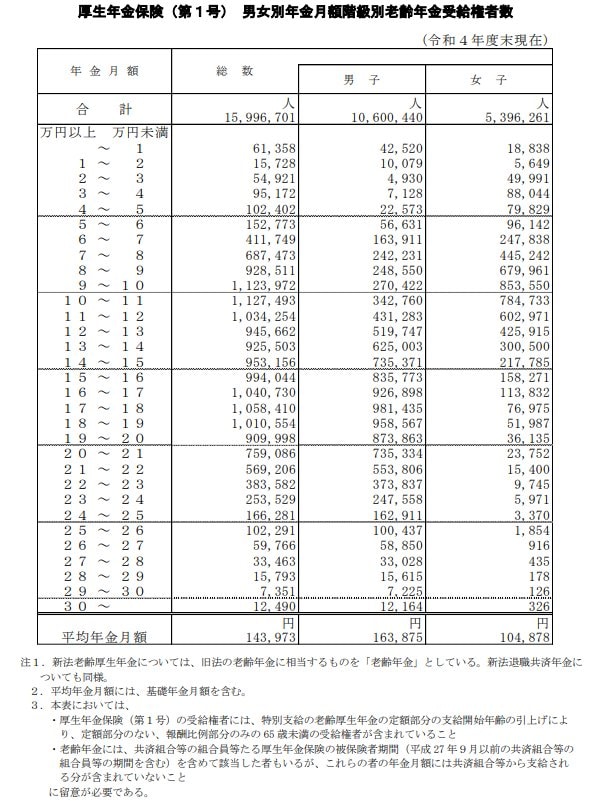
年金受給額 割合
- 月額1万円未満 0.38%
- 月額1万円以上2万円未満 0.10%
- 月額2万円以上3万円未満 0.34%
- 月額3万円以上4万円未満 0.59%
- 月額4万円以上5万円未満 0.64%
- 月額5万円以上6万円未満 0.96%
- 月額6万円以上7万円未満 2.57%
- 月額7万円以上8万円未満 4.30%
- 月額8万円以上9万円未満 5.80%
- 月額9万円以上10万円未満 7.03%
- 月額10万円以上11万円未満 7.05%
- 月額11万円以上12万円未満 6.47%
- 月額12万円以上13万円未満 5.91%
- 月額13万円以上14万円未満 5.79%
- 月額14万円以上15万円未満 5.96%
- 月額15万円以上16万円未満 6.21%
- 月額16万円以上17万円未満 6.51%
- 月額17万円以上18万円未満 6.62%
- 月額18万円以上19万円未満 6.32%
- 月額19万円以上20万円未満 5.69%
- 月額20万円以上21万円未満 4.75%
- 月額21万円以上22万円未満 3.56%
- 月額22万円以上23万円未満 2.40%
- 月額23万円以上24万円未満 1.58%
- 月額24万円以上25万円未満 1.04%
- 月額25万円以上26万円未満 0.64%
- 月額26万円以上27万円未満 0.37%
- 月額27万円以上28万円未満 0.21%
- 月額28万円以上29万円未満 0.10%
- 月額29万円以上30万円未満 0.05%
- 月額30万円以上 0.08%
- 平均年金月額 14万3973円
*厚生年金保険受給権者には、特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない報酬比例部分のみの 65 歳未満の受給権者が含まれている
会社員や公務員としての勤務経験がある厚生年金受給者で月額18万円(年間216万円)を超える年金を受け取る人の割合は、わずか26.79%です。
厚生年金受給者の多くは、「年収211万円の壁」のなかにおさまることがわかります。
4. 老後の生活をシミュレーションしよう
老後の生活は、ある程度シミュレーションすることが可能です。
たとえば、日本年金機構の「ねんきんネット」を利用すれば、将来の年金受給目安を把握できます。
ぜひ、自分が老後にどれくらいの収入を得て、そこからいくらの税金と社会保険料が差し引かれ、自由に使えるお金はどれくらいあるのかをシミュレーションしてみてください。
具体的にシミュレーションすることで、老後に向けた必要な備えが明確になるでしょう。


参考資料
苛原 寛