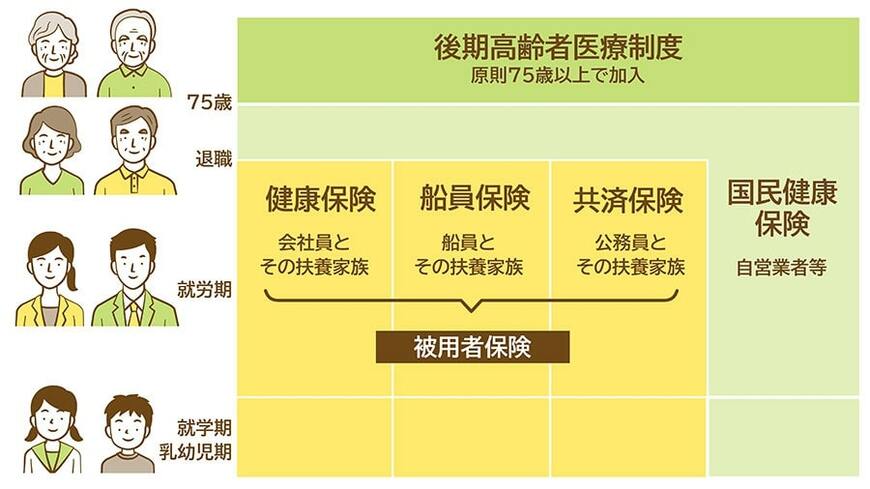
主に75歳以上の人が加入する後期高齢者医療制度は、自己負担を抑えながら医療を受けられる頼れる公的医療保険制度です。
しかし、昨今は少子高齢化の進展に伴って保険料や自己負担割合が引き上げられており、家計の負担が重くなると考えられます。
今回は、後期高齢者医療保険の保険料と自己負担割合などを解説します。
1. 後期高齢者医療の保険料
後期高齢者医療制度の保険料は、一律に負担する「均等割」と前年の所得に基づいて計算する「所得割」の合計です。
均等割額と所得割率は都道府県によって異なり、千葉県における2024~2025年度の保険料率は以下のとおりです。
- 均等割額:4万3800円
- 所得割率:9.11%

「所得割額」は、賦課のもととなる所得金額に対して所得割率(千葉県の場合9.11%)を乗じて計算します。「賦課のもととなる所得金額」とは、前年の課税所得から基礎控除額43万円を控除した額です。
なお、保険料の賦課限度額(均等割額と所得割額の合計額についての限度額)は80万円となっています(2024年度に75歳に到達して被保険者となる方を除いて、2024年度は73万円、2025年度は80万円)。
詳細な保険料を知るには、お住まいの自治体における均等割額と所得割率を確認する必要があります。自治体によってはシミュレーションサイトを用意しているため、有効活用しましょう。
2. 後期高齢者医療保険の自己負担割合
後期高齢者医療保険の加入対象者となるのは、75歳以上の人または65歳から74歳で一定の障害の状態にあると後期高齢者医療広域連合から認定を受けた人です。
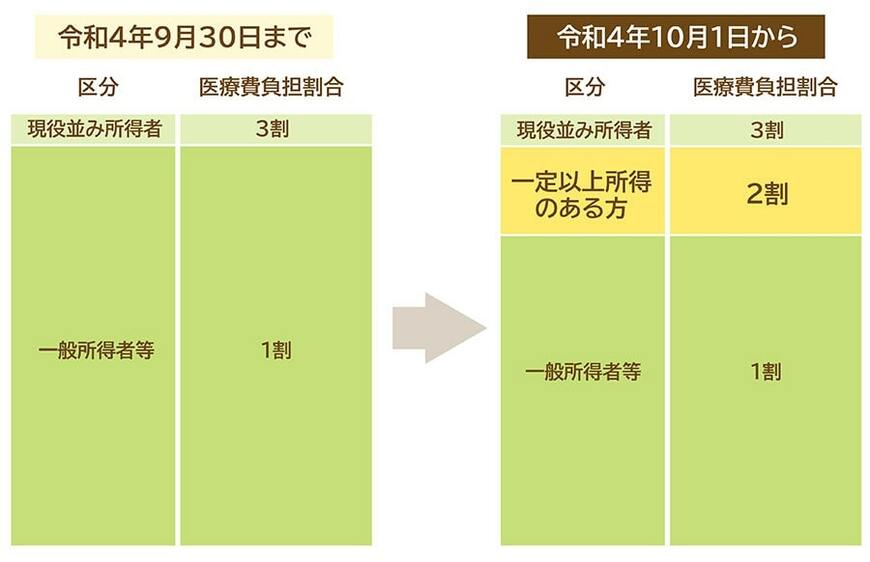
原則として医療機関での自己負担割合は1割ですが、所得に応じて2割または3割になることがあります。
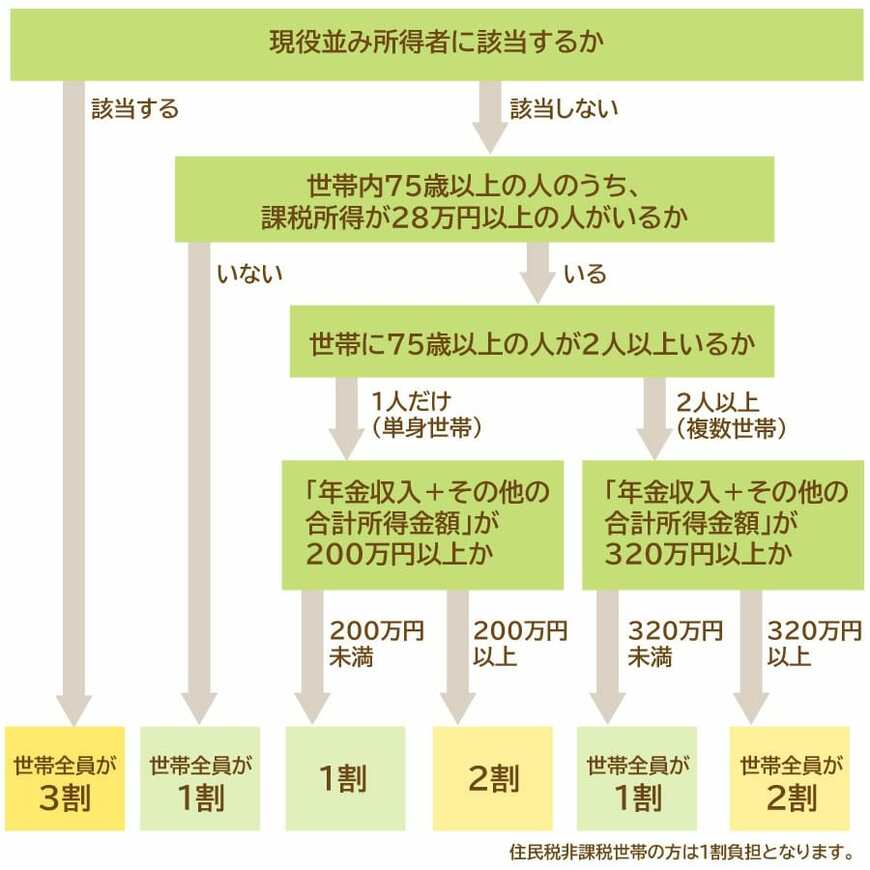
- 3割負担:現役並み所得者(同じ世帯の被保険者の中に住民税課税所得が145万円以上の方がいる場合)
- 2割負担:一定以上所得のある方
- 1割負担:一般所得者等 ※2割、3割に該当しない場合(同じ世帯の被保険者全員の住民税課税所得がいずれも28万円未満の場合など)
今後は少子高齢化の進展に伴い、ますます医療費負担の増大と少子高齢化に伴う保険料収入の減少が見込まれます。制度を維持するために、保険料や自己負担割合の引き上げが行われる事態が起こり得るでしょう。
ただし、窓口負担割合が2割となる人には、外来の医療費が大幅に増えないように配慮措置が設けられています。負担増加額が1カ月あたり3000円までに抑えられ、急激に医療費負担が増える事態を回避できます(入院の医療費は対象外)。
3. 国民健康保険料の上限も引き上げ
後期高齢者医療保険だけでなく、国民健康保険料の上限も引き上げられています。高齢者の増加に伴って医療費負担が増える一方で、保険料を納める現役世代が減少しているためです。

上限が引き上げられているため、主に高所得の自営業者やフリーランスの負担が重くなっています。
このように、社会保険制度を維持するために、加入者の負担増は免れません。政府は少子化に歯止めをかけるために「こども未来戦略」 を練っているものの、どの程度の効果が得られるかは不透明です。
少子高齢化が急速に進んでいる日本で暮らす以上は、年齢に関係なく「負担増・給付減」に備える必要があります。
4. まとめにかえて
後期高齢者医療制度は、主に75歳以上の方が加入する公的医療保険制度です。今後高齢者人口が増加して医療費負担が増えると、さらに保険料や自己負担割合の引き上げが行われるでしょう。
「負担増・給付減」は避けられない以上、自分で自助努力を行う必要があります。日頃から健康を意識して医療費を抑え、早い内から資産形成を行い、経済的にゆとりを持つことが重要といえるでしょう。


参考資料
柴田 充輝