
11月の東京23区の消費者物価指数が発表され、生鮮食品を除く総合は、前年の11月より2.2%上昇していることがわかりました。消費者物価指数に関しては、日銀のレポートでも、来年以降は概ね2%前後で推移すると見込まれています。
賃金の上昇が伴わず、物価の上昇だけが進むのなら、生活は苦しくなるばかりです。支出が目に見えて増えるようになると、とくに年金受給中のリタイア世代にとっては、どんな生活を送ればよいか不安になることもあるかもしれません。
そこで今回は、65歳以上・夫婦世帯のお金事情についてみていきます。年金額や貯蓄額を確認して、お金のことを考えるきっかけにしてみてください。
1. 【65歳以上・二人以上世帯】平均貯蓄額はいくら?
それでは、世帯主が65歳以上・二人以上世帯の平均貯蓄額についてみていきましょう。
1.1 65歳以上・二人以上世帯の貯蓄額
65歳以上の貯蓄分布。2枚目~無職夫婦世帯のシニアの生活費をまとめて見る!

総務省が公表した「家計調査報告(貯蓄・負債編)2023年(令和5年)平均結果の概要(二人以上の世帯)」によると、二人以上世帯のうち、世帯主が65歳以上世帯の平均貯蓄額は2462万円、中央値は1604万円となっています。
中央値が1604万円ということは、サンプル世帯の半数が、貯蓄額が1604万円以下であることを示しており、グラフからも半数以上のリタイア世帯の貯蓄額が2000万円以下であることがわかります。
数年前、老後2000万円問題が話題になりましたが、いまやその額は3000万円とも4000万円とも言われています。貯蓄額が2000万円以下の世帯は少なくないため、資金面で不安を抱えながら生活している方は想像以上に多いかもしれません。
1.2 65歳以上・二人以上世帯(無職世帯)の貯蓄額
65歳以上・無職世帯の平均貯蓄額

二人以上世帯のうち、65歳以上で無職世帯の平均貯蓄額は2504万円です。貯蓄の内訳としては、定期性預貯金が最も多く846万円で、次に通貨性預貯金(普通預金など)が754万円となっています。
貯蓄のうち、63.9%がほぼリスクのない預貯金に預けられていることがわかりますが、預貯金はインフレに強い資産とは言えない面もあります。今後は資産の持ち方を再検討する必要があるかもしれません。
2. 【厚生年金・国民年金】平均年金月額はいくら?
次に、厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」より、厚生年金と国民年金の平均的な年金額(月額)を確認してみましょう。
2.1 国民年金の平均受給額
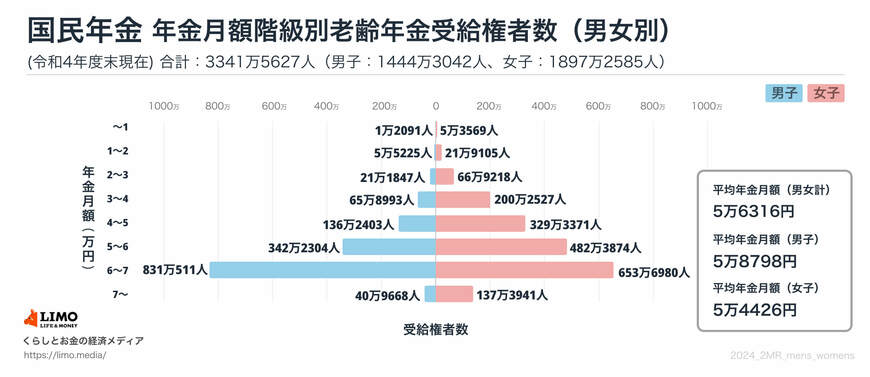
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
2.2 厚生年金の平均年金月額の平均受給額
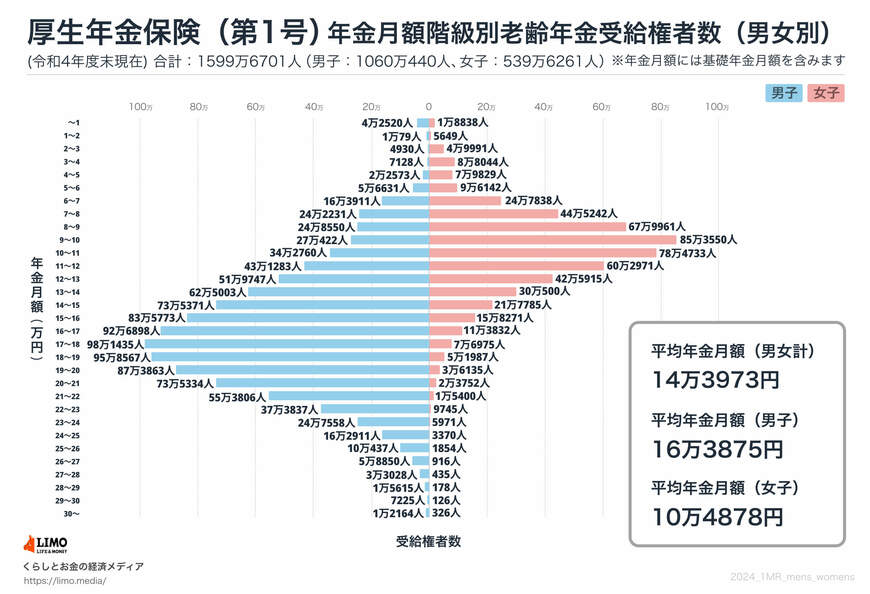
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※厚生年金の中に国民年金部分を含む
国民年金の平均年金月額は5万6316円、厚生年金では14万3973円となっています。
国民年金の保険料は被保険者が定額(※令和6年度は1万6980円)を支払いますが、厚生年金の場合、保険料は加入者本人と会社が折半して支払います(労使折半)。
そのため、国民年金加入者と厚生年金加入者が将来受け取る年金額が大きく異なります。また、厚生年金の被保険者間でも、勤務している間の標準報酬月額や加入月数によって年金額が変わってきます。
グラフからもわかるとおり、国民年金の場合、厚生年金と比較すると受給額が低く、将来は貯蓄から生活費を取り崩すことを想定しておく必要があるでしょう。貯蓄の減るスピードが早くなるので、リタイアするまでにしっかりと貯蓄をして、老後は計画的にお金使っていくことも大切です。
3. 【65歳以上・無職世帯(夫婦のみ)】毎月の生活費はいくら?
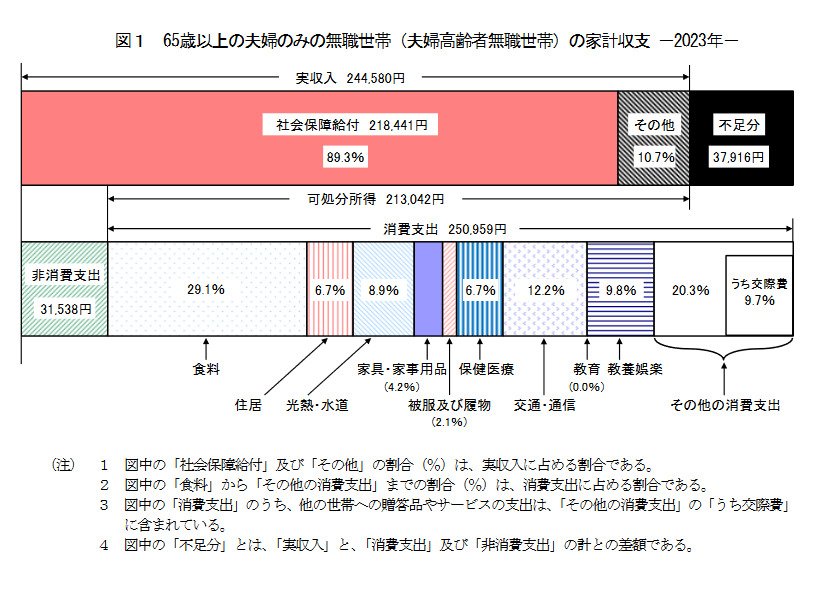
最後に、総務省が公表している「家計調査報告(家計収支編)2023年(令和5年)平均結果の概要」より、「65歳以上・無職世帯(夫婦のみ)」の家計収支を見ていきます。
3.1 毎月の収支
実収入:24万4580円
※うち社会保障給付:21万8441円
支出:28万2497円
合計▲3万7916円
3.2 支出の内訳
消費支出:25万959円
(うち食料費は7万2930円、住居費は1万6827円、光熱・水道費は2万2422円、交通・通信費は3万729円)
非消費支出:3万1538円
65歳以上で、リタイアした夫婦のみの世帯の場合、毎月の収入は24万4580円、消費支出と非消費支出の合計は28万2497円となっています。月の収支を計算すると、マイナス3万7916円となり、赤字になっていることがわかります。
この赤字分は、結果的に貯蓄から切り崩して補うことになります。貯蓄の多寡が生活レベルに直結することになるでしょう。
老後のお金を十分に準備したくても、全ての方が満足のいく額を貯められるわけではありませんが、今のうちから自分に合ったお金の貯め方を模索して、少しでも将来の暮らしに役立つ資産形成を考えてみることをおすすめします。
4. まとめにかえて
今回は65歳以上の夫婦世帯の、貯蓄額や年金額、収支の状況をみてきました。
インフレが進むなか、資産の多くを預貯金に預けているため、資産を十分に増やせていない現状が浮き彫りになりました。
全ての方におすすめするわけではありませんが、リタイアして年金生活を送っている方は、保有している資産を活かして、少しでも生活の足しになるようなお金の増やし方を考えてみましょう。
どのような手段を選ぶかは人それぞれです。投資経験のない方が、リタイアしてから株式や投資信託で運用することは、あまりおすすめできません。金利のよい定期預金を探したり、ポイントサービスなど、まずはお金に関する情報を収集することから始めてみましょう。
リタイアまでに時間がある人は、物価上昇を念頭において、資産を目減りさせない方法を検討しておくことをおすすめします。少しでも投資について知識を増やし、実際に運用して投資経験を積んでおくことも大切です。
投資をするなら無理のない範囲で。資産運用への理解を深めていくことが老後の備えにつながることも覚えておいてくださいね。