

2024年11月22日、総合経済対策が閣議決定。石破内閣は「日本経済・地方経済の成長」、「物価高の克服」、「国民の安心・安全の確保」の3本を柱に動き出しました。
本記事では「物価高の克服」として決定した「住民税非課税世帯へ給付金3万円支給」や「ガソリン補助の継続」、「電気・ガス代補助の再開」について解説。また、給付金の対象となる住民税非課税世帯とは、どのような要件を満たす世帯なのかを解説していきます。
記事の最後では、年代別で住民税非課税世帯がどのくらいいるのかもご紹介していますので、参考までにご覧ください。
1. 11月22日に決定した「給付金3万円」・「ガソリン補助」・「電気・ガス代補助」について
近年の止まらない物価高による家計へのダメージは甚大です。
11月22日に閣議決定された総合経済対策では、「物価高の克服」を掲げ、具体的な政策として「住民税非課税世帯へ給付金3万円支給」や「ガソリン補助の継続」、「電気・ガス代補助の再開」を決定しています。
それぞれの概要を確認しておきましょう。
1.1 住民税非課税世帯への給付金3万円支給
政府は、住民税非課税世帯への給付金を決定しました。概要は次のとおり。
【写真全7枚中1枚目】住民税非課税世帯への給付金について。2枚目では、ガソリン補助、電気・ガス代補助について1/7

- 住民税非課税世帯1世帯あたり3万円を目安に給付
- 住民税非課税世帯のうち子育て世帯には子ども1人あたり2万円を加算して給付
たとえば、住民税非課税世帯で子どもが3人いる場合には、3万円+6万円(2万円×3人分)=9万円が給付されることになります。
どのような要件を満たす場合に住民税非課税世帯となるのか。後で詳しく解説していきます。
1.2 ガソリン補助の継続、電気・ガス代補助の再開
エネルギー価格に対する措置として、ガソリン補助の継続、電気・ガス代補助が再開されます。

ガソリン補助の継続
現在、ガソリン小売価格は175円になるように補助されていますが、2024年12月中旬以降、185円を超える分につい
ては全額支援を継続する一方で、168円~185円の範囲の支援は段階的に縮小されます。
また185円を超える分については、「状況を見定めながら段階的に見直す」としています。
電気・ガス代補助の再開(2025年1~3月)
2024年10月末をもって終了した電気・ガス代補助は、冬季の電力使用量が最も大きい1~3月の期間限定で再開。なお、3月は補助を縮小する予定です。
電気の使用量は2人以上世帯の全国平均電力購入数量(400kwh)、ガスの使用量は一般家庭の都市ガスの平均使用量(30㎡)を想定した場合、電気代・ガス代の合計は月1300円の値引きとなります。
このように、政府は全世帯を対象にエネルギー価格の補助を、そして住民税非課税世帯には給付金を支給する形で物価高に対応する方針です。
では、給付金の対象となる住民税非課税世帯とはどのような要件を満たす世帯なのか。次章で詳しく見ていきます。
2. 住民税非課税世帯とは?
住民税非課税世帯とは、住民税を全く支払っていない世帯「住民税非課税世帯」もしくは住民税を少しだけ支払っている世帯「住民税均等割のみ課税世帯」を指します。
住民税は、「均等割」と「所得割」の2種類から構成されており、それぞれ異なる課税基準に基づいて負担額が決定します。

- 均等割:非課税限度額を上回る者に定額の負担を求めるもの
- 所得割:納税義務者の所得金額に応じた税額の負担を求めるもの(一律10%)
世帯全員が「均等割と所得割」どちらも課税されない場合は、住民税非課税世帯となります。
なお、「住民税非課税世帯」や「住民税均等割のみ課税世帯」となる要件は、自治体により若干異なります。
参考までに、大阪府大阪市の「住民税非課税世帯」と「住民税均等割のみ課税世帯」の要件を確認してみましょう。
2.1 「住民税非課税世帯」の要件
大阪市の「住民税非課税世帯」の要件は下記のとおりです。
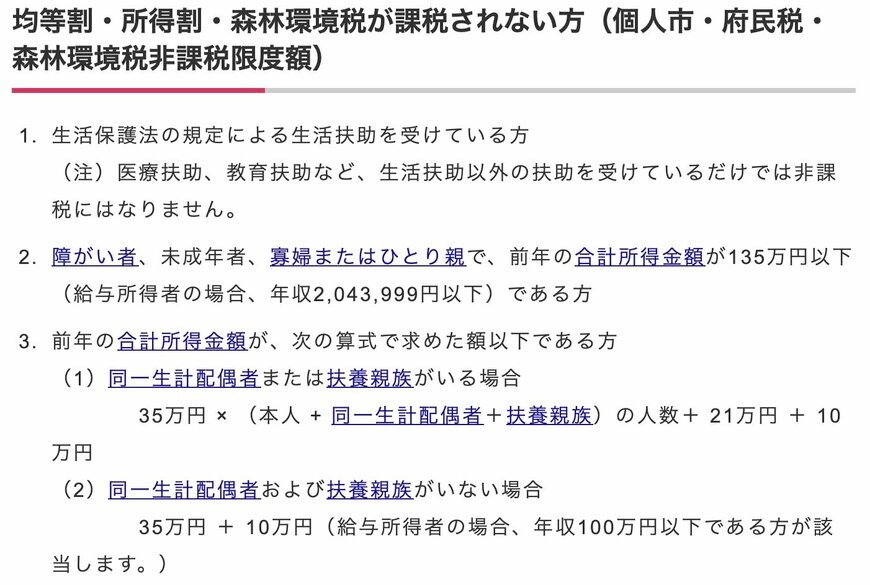
【住民税非課税世帯の要件(大阪市の場合)】
- 生活保護法の規定による生活扶助を受けている方
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下(給与所得者の場合、年収204万3999円以下)である方
- 前年の合計所得金額が、次の算式で求めた額以下である方
(1)同一生計配偶者または扶養親族がいる場合
35万円 × (本人 + 同一生計配偶者 + 扶養親族)の人数 + 21万円 + 10万円
(2)同一生計配偶者および扶養親族がいない場合
35万円 + 10万円(給与所得者の場合、年収100万円以下である方が該当します。)
2.2 住民税均等割のみ課税世帯の要件
大阪市の「住民税均等割のみ課税世帯」の要件は下記のとおりです。
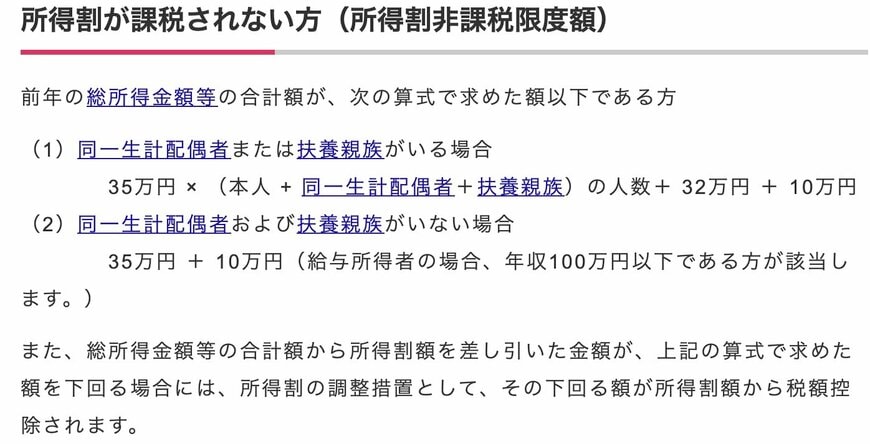
【住民税均等割のみ課税世帯の要件(大阪市の場合)】
- 同一生計配偶者または扶養親族がいる場合
35万円 × (本人 + 同一生計配偶者 + 扶養親族)の人数 + 32万円 + 10万円 - 同一生計配偶者および扶養親族がいない場合
35万円 + 10万円(給与所得者の場合、年収100万円以下である方が該当します。)
住民税非課税世帯・住民税均等割のみ課税世帯ともに、所得・収入についての基準が定められていますね。
では、具体的に収入がどのくらいあれば住民税非課税世帯・住民税均等割のみ課税世帯に該当するのでしょうか。
次章にて、住民税非課税世帯・住民税均等割のみ課税世帯の収入目安を確認していきます。
※手元に入ってきたお金を収入といい、収入から必要経費を差し引いたものを所得といいます。
3. 住民税非課税世帯・住民税均等割のみ課税世帯の収入目安
住民税非課税世帯・住民税均等割のみ課税世帯の収入目安も自治体によって若干異なります。
また、収入目安は「給与収入か年金収入か」や「扶養親族の人数」などによっても変わってきます。
イメージしやすいよう、徳島市を例にあげて「住民税非課税世帯」と「住民税の均等割のみ課税している世帯」の収入目安を見てみましょう。
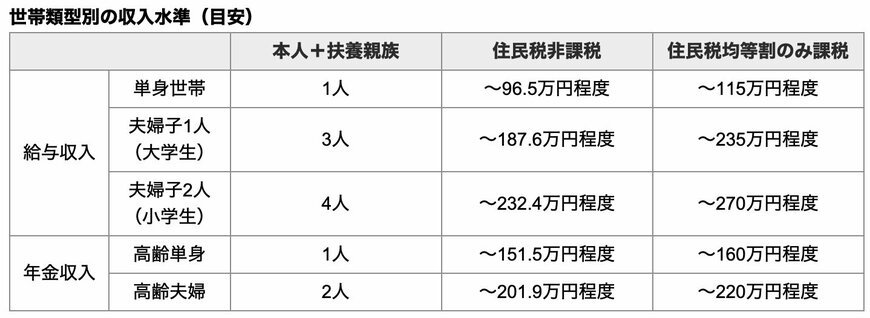
【給与収入の場合(徳島市のケース)】
- 単身世帯:住民税非課税 ~96万5000円程度、住民税均等割のみ課税 ~115万円程度
- 夫婦・子1人世帯:住民税非課税 ~187万6000円程度、住民税均等割のみ課税 ~235万円程度
- 夫婦・子2人世帯:住民税非課税 ~232万4000円程度、住民税均等割のみ課税 ~270万円程度
【年金収入の場合(徳島市のケース)】
- 高齢単身世帯:住民税非課税 ~151万5000円程度、住民税均等割のみ課税 ~160万円程度
- 高齢夫婦世帯:住民税非課税 ~201万9000円程度、住民税均等割のみ課税 ~220万円程度
たとえば、単身世帯で前年の年収が120万円だった場合、高齢者で年金収入であれば住民税非課税世帯となりますが、給与収入であれば住民税非課税世帯にはならないため、住民税が課税されます。
なお、下記は住民税がかからない収入です。
- 障害年金や遺族が受ける恩給や年金
- 雇用保険の失業給付
- 労働者災害補償保険の保険給付
- 職業訓練受講給付金(※訓練生活支援給付金は課税対象)
- 高等学校等就学支援金
- 生活保護の給付
- 通勤手当のうち月額15万円まで
- 相続、贈与などによって取得した資産(※相続税や贈与税の対象)
- 児童手当(※児童育成手当は課税対象)
- 出産手当金
- 育児休業給付金
- 傷病手当金
- 特別定額給付金
自分が住民税非課税世帯になるかどうかは、お住いの自治体のホームページ等で要件を確認しましょう。
4. 年代別:住民税非課税世帯の割合
最後に、住民税非課税世帯がどのくらいいるのかを年代別で見てみましょう。
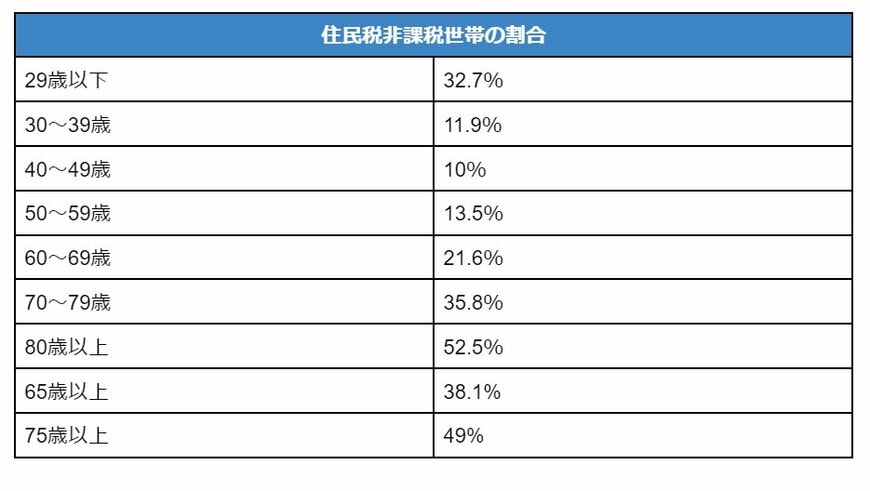
- 29歳以下:32.7%
- 30歳代:11.9%
- 40歳代:10.0%
- 50歳代:13.5%
- 60歳代:21.6%
- 70歳代:35.8%
- 80歳代:52.5%
- 65歳以上:38.1%
- 75歳以上:49.0%
上記のとおり、60歳代以降の住民税非課税世帯の割合が高くなっています。
前章の住民税非課税世帯に該当する年収目安で確認したとおり、給与収入より年金収入の方が住民税非課税世帯になりやすいことが要因の1つとなるでしょう。
5. まとめにかえて
本記事では、2024年11月22日に閣議で決定した総合経済対策より、「物価高の克服」についての施策を一部ご紹介しました。また、1世帯あたり3万円の給付金が支給される「住民税非課税世帯」とは、どのような要件を満たす世帯なのか、詳しく解説しました。
給付金手続きについては、各自治体により進められますので詳しい対象者や申請方法など、お住いの自治体の案内を待ちましょう。
※要件などは自治体等によって異なります。LIMOでは個別の相談・お問い合わせにはお答えできません。


参考資料
- 内閣府特命担当大臣(経済財政政策)「国民の安心・安全と持続的な成長に向けた総合経済対策 2024年11月」
- 財務省「住民税について教えてください。所得税とはどう違うのですか?そもそも国税と地方税の違いはなんですか?」
- 大阪市「個人市・府民税が課税されない方」
- 徳島市「低所得者支援給付金について」
- 練馬区「均等割と所得割のどちらも課税されない場合(非課税)」
- 厚生労働省「令和5年 国民生活基礎調査」
和田 直子


