公的年金額は2年連続、前年よりプラス改定されました。
しかし、年金が多少増えても、それを上回る物価上昇が各世帯の生活に大きな影響を及ぼしています。
今のシニア世代は、人生100年時代ともいわれる長い老後生活をどのような資産状況で過ごしているのでしょうか。
年金生活を支える柱の1つとなるのは、若い頃からコツコツと増やしてきた貯蓄だと考えられます。
今回は、60歳代・二人以上世帯の「貯蓄額」と「国民年金・厚生年金の平均月額」を見ていきます。
将来の目標金額の参考に、ぜひ最後までご覧ください。
※金額等は執筆時点での情報にもとづいています。
1. 【老後の入り口】60歳代・二人以上世帯の平均貯蓄額はいくら?
まずは、金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」を参考に、60歳代・二人以上世帯の金融資産保有額を見ていきましょう。
※金融資産保有額には預貯金以外の株式や投資信託、保険商品などの金融商品残高が含まれます。
【写真全5枚】60歳代・二人以上世帯の貯蓄額円グラフ。2枚目は「厚生年金の平均受給額(月額)」1/5
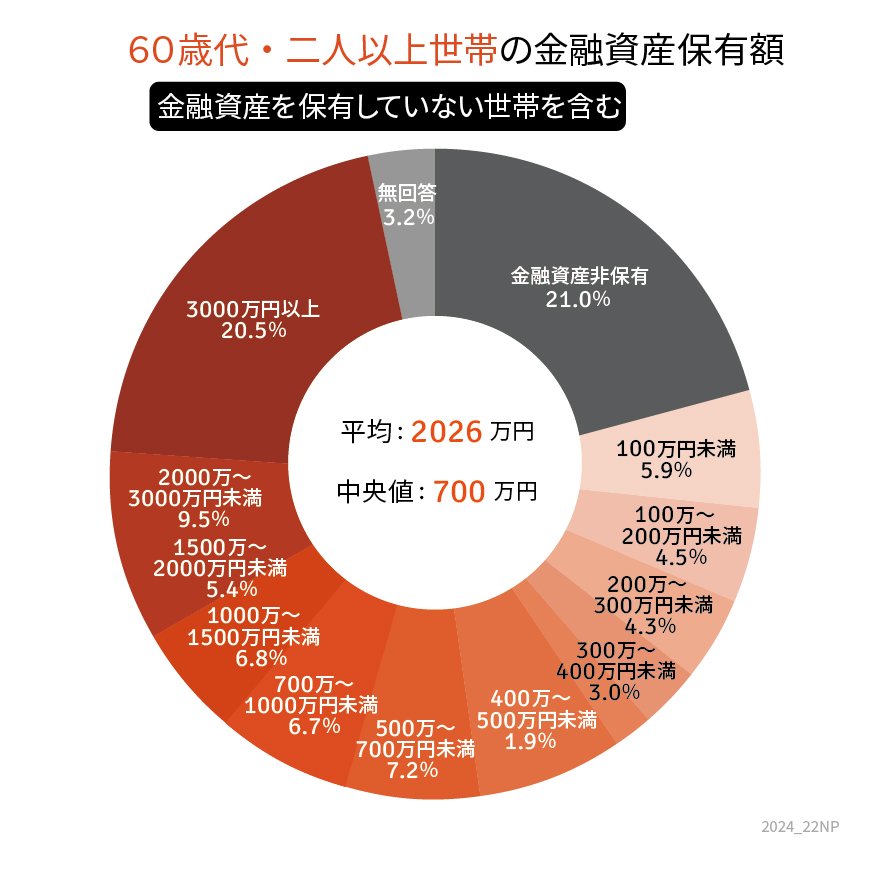
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」をもとにLIMO編集部作成
1.1 【60歳代・二人以上世帯】平均貯蓄額(平均・中央値)
- 平均:2026万円
- 中央値:700万円
1.2 【60歳代・二人以上世帯】貯蓄額ごとの世帯割合
- 金融資産非保有:21.0%
- 100万円未満:5.9%
- 100~200万円未満:4.5%
- 200~300万円未満:4.3%
- 300~400万円未満:3.0%
- 400~500万円未満:1.9%
- 500~700万円未満:7.2%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:6.8%
- 1500~2000万円未満:5.4%
- 2000~3000万円未満:9.5%
- 3000万円以上:20.5%
60歳代の二人以上世帯では、「貯蓄ゼロ(金融資産非保有世帯)」が21.0%、「3000万円以上世帯」が20.5%となり、どちらもほぼ同じ割合で存在しています。
老後を間も無く迎えようとしている60歳代でも、5世帯に1世帯は貯蓄が全くない状態となっていますが、年金だけで老後の生活費をカバーすることができるのでしょうか。
次章では、厚生労働省の資料をもとに、現シニアの年金事情を見ていきます。
2. 【年金一覧表】現シニアの「厚生年金」の平均受給額
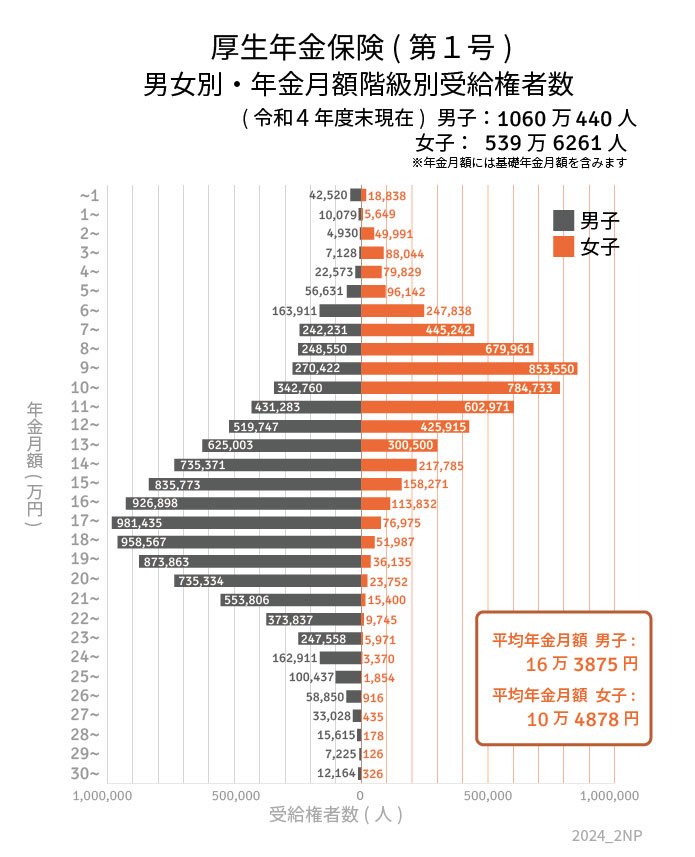
厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」を参考に、現シニアの平均受給額を見ていきましょう。
2.1 厚生年金の平均受給額(月額)はいくら?
〈全体〉平均受給額(月額):14万3973円
- 〈男性〉平均受給額(月額):16万3875円
- 〈女性〉平均受給額(月額):10万4878円
※国民年金部分を含む
厚生年金は、現役時代の年金加入期間や給与、賞与などの報酬額に基づいて保険料が決まるため、個人ごとの年金額には差が生じることを理解しておきましょう。
3. 【年金一覧表】現シニアの「国民年金」の平均受給額
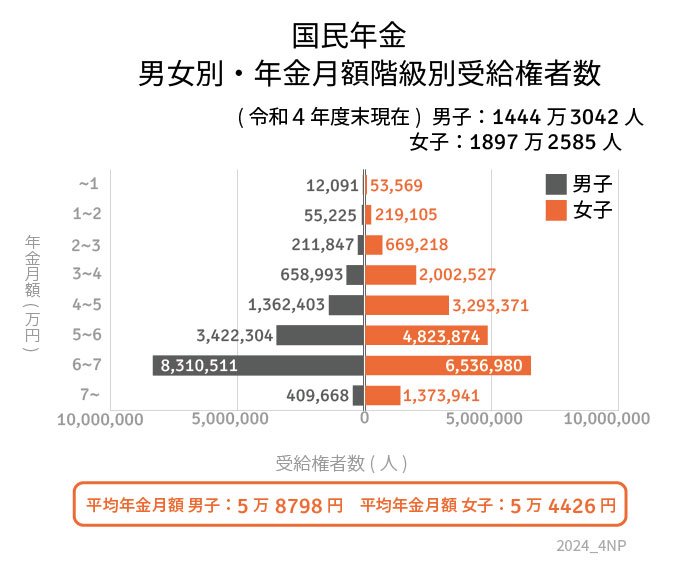
続いて、現シニアの「国民年金」の平均受給額も確認していきます。
3.1 国民年金の平均受給額(月額)はいくら?
〈全体〉平均受給額(月額):5万6316円
- 〈男性〉平均受給額(月額):5万8798円
- 〈女性〉平均受給額(月額):5万4426円
もし厚生年金に加入したことがない場合、老後に受け取る年金は国民年金のみとなります。
国民年金の保険料は、収入の有無や年収に関係なく一律で、納付期間によって将来の年金額が決まるため、厚生年金と比較して大きな個人差は生じにくいです。
年金額は世帯単位で考える必要があり、ひと月の生活費も世帯によって異なります。
しかし、厚生年金と国民年金のどちらにおいても、年金収入だけで十分に生活できている世帯は少数派だと言えるでしょう。
次に、年金収入だけで生活できている世帯の割合を見ていきます。
4. 約6割の年金世帯が「年金だけでは生活費を全て賄えない」と回答
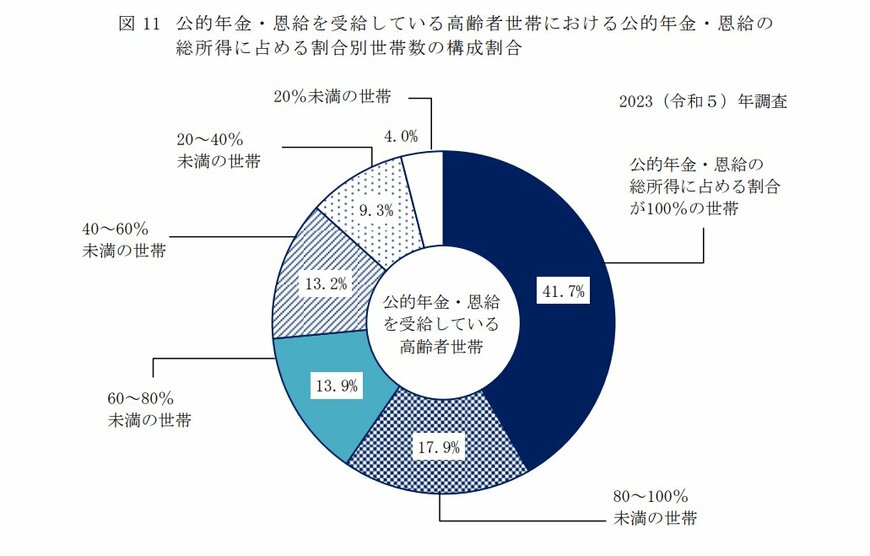
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、年金収入のみで生活しているシニア世帯は全体の41.7%にとどまり、残りの世帯は勤労収入や貯蓄の取り崩し、家族からの仕送りなど、公的年金以外の収入源に頼っていることが分かります。
また、前回の調査では「年金だけで生活している高齢者世帯」の割合は44.0%だったため、物価の上昇や生活費の増加が多くのシニア世代に影響を与えている可能性が高いことが推察されます。
5. まとめにかえて
これまで、60歳代の貯蓄額と年金額を確認してきました。
2024年の年金額は2.7%増加していますが、物価上昇により実質価値は目減りしているのが現状です。
物価の上昇が今後も続く可能性があることを考えると、老後資金を準備するための対策が必要となるでしょう。
老後資金を備える方法の1つに、資産運用に取り組むという選択肢があります。
ファイナンシャルプランナーである筆者は、日々多くの世帯から資産運用のご相談を受けていますが、そのほとんどが、資産運用をこれからはじめたいというニーズです。
資産運用はリターンが期待できるだけでなく、価格変動リスクが伴うことをご案内しておりますが、リスク許容度により資産運用の方法が異なります。
まずは家計の状況を見直し、年金の見込み額を把握したえうで、資産運用を検討してみてはいかがでしょうか。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
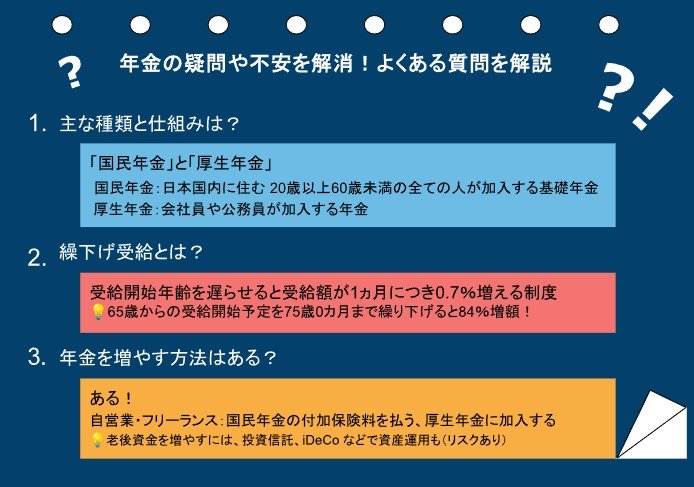
年金に関する疑問や不安を解消!よくある質問を解説5/5
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
6.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
6.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
6.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。

参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
入慶田本 朝飛