


厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、65歳以上の高齢者世帯の59.0%が「生活が苦しい」と回答しています。
なお、前年度の同調査と比べて、生活が困窮した高齢者世帯が10ポイント以上増加傾向となっています。
この背景には、近年続く物価高の影響から、年金が実質目減りとなっていることが要因の一つとして考えられます。
「老後は年金で悠々自適に生活する」と考えている方もいるかもしれませんが、現代では低年金が続いていることから、年金だけで100%生活できる人はそう多くはありません。
そのため、老後も就労したり、貯蓄を取り崩したりしながら、老後生活を送る必要があります。
では、老後を目前に控えた50歳代・60歳代と、老後を迎えている年代70歳代の貯蓄事情はどのようになっているのでしょうか。
本記事では、シニア世代の平均貯蓄額や貯蓄割合といった、貯蓄事情について詳しく紹介していきます。
老後に向けて知っておきたい「年金暮らし」の実態についても紹介しているので、あわせて参考にしてください。
1. 50歳代・単身世帯の平均貯蓄額は1391万円・中央値80万円!
まずは、50〜70歳代の平均貯蓄額から見ていきましょう。
金融広報中央委員会の「家計の金融行動に関する世論調査」によると、単身世帯・二人以上世帯の50〜70歳代の平均貯蓄額は下記のとおりです。
【写真全7枚】1枚目/【50〜70歳代・単身世帯】貯蓄額の平均と中央値、2枚目/【50〜70歳代・二人以上世帯】貯蓄額の平均と中央値1/7

出所:金融広報中央委員会「家計の金融行動に関する世論調査」を参考に筆者作成
【単身世帯 50歳代〜70歳代の平均貯蓄額】
- 50歳代:平均値1391万円・中央値80万円
- 60歳代:平均値1468万円・中央値210万円
- 70歳代:平均値1529万円・中央値500万円
次に、二人以上世帯について見ていきます。

【二人以上世帯 50歳代〜70歳代の平均貯蓄額】
- 50歳代:平均値1147万円・中央値300万円
- 60歳代:平均値2026万円・中央値700万円
- 70歳代:平均値1757万円・中央値700万円
平均値をみると、どの年代も1000万円を超えていることから「老後までにしっかり貯蓄ができている」と思ったかもしれません。
しかし平均値は極端に大きな数字があると、その値に偏る傾向があるため、あまり実態に近い数値とはいえません。
一方で、中央値は数字のちょうど真ん中にある値を指しているため、実態に近い値として参考にしやすい数値と言えるでしょう。
各年代の中央値をみると、どの年代も1000万円以下となっており、特に50歳代単身世帯においては80万円しかありません。
さらに、平均値と中央値に約1000万円の差が生じていることから、各年代で貯蓄格差が広がっていることがみてとれます
次章では、50〜70歳代の「貯蓄が全くない世帯」と「貯蓄2000万円以上保有世帯」の割合を見ていきます。
1.1 単身世帯は「貯蓄が全くない世帯」が多い傾向に。シニア世代の貯蓄事情
金融広報中央委員会の「家計の金融行動に関する世論調査」によると、50〜70歳代の貯蓄割合は下記のとおりです。
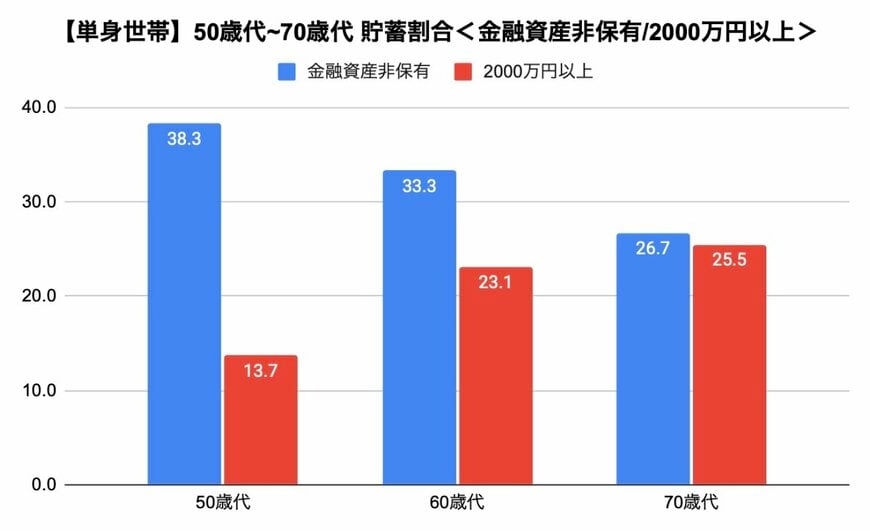
【単身世帯 50歳代〜70歳代の貯蓄割合】
- 50歳代:金融資産非保有 38.3%・貯蓄2000万円以上 13.7%
- 60歳代:金融資産非保有 33.3%・貯蓄2000万円以上 23.1%
- 70歳代:金融資産非保有 26.7%・貯蓄2000万円以上 25.5%
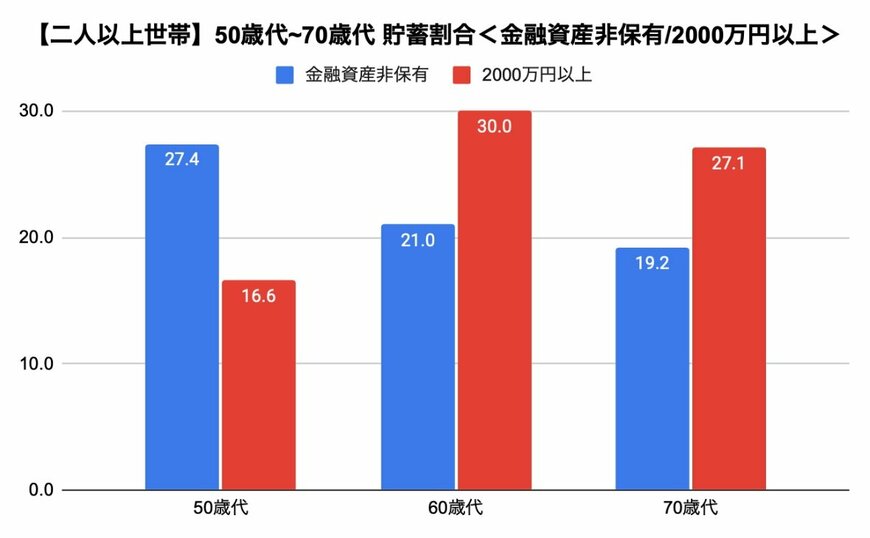
【二人以上世帯 50歳代〜70歳代の貯蓄割合】
- 50歳代:金融資産非保有 27.4%・貯蓄2000万円以上 16.6%
- 60歳代:金融資産非保有 21.0%・貯蓄2000万円以上 30.0%
- 70歳代:金融資産非保有 19.2%・貯蓄2000万円以上 27.1%
単身世帯、二人以上世帯ともに、年齢が上がるにつれて金融資産非保有率が減少し、2000万円以上の貯蓄を持つ割合が増加していきます。
しかし、どの年代も金融資産非保有と貯蓄2000万円以上の割合が、全体の約半数を占めていることから、「貯蓄が全くない世帯」と「貯蓄が十分にある世帯」で二極化していることがわかります。
特に単身世帯においては、どの年代も金融資産非保有のほうが貯蓄2000万円以上の割合を上回っており、生活が困窮しているシニア世代が多いことがうかがえます。
老後2000万円問題が大きな話題となっているように、現代においては年金収入以外にも生活費をカバーするための資金が必要になってきています。
では、老後の生活費として、毎月どのくらいの赤字が発生するのでしょうか。
次章では、老後に向けて知っておきたい「年金暮らしの家計収支」について見ていきましょう。
2. 年金暮らしの実態。65歳以上無職世帯の家計収支を確認
総務省の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」による、65歳以上の単身無職世帯・夫婦のみ世帯における家計収支は下記のとおりです。

【65歳以上 単身無職世帯】
- 実収入(総支給額):12万6905円
- 可処分所得(手取り収入):11万4663円
- 消費支出:14万5430円
- 毎月の赤字額:3万768円
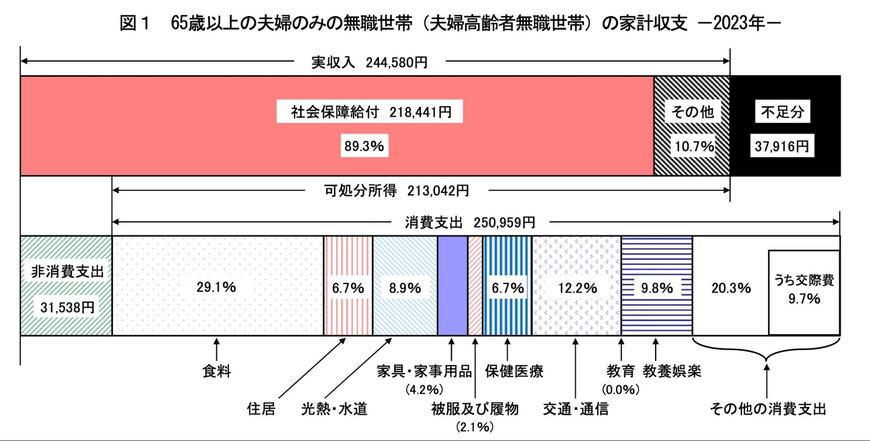
【65歳以上 夫婦のみの無職世帯】
- 実収入(総支給額):24万4580円
- 可処分所得(手取り収入):21万3042円
- 消費支出:25万959円
- 毎月の赤字額:3万7916円
65歳以上の無職世帯(年金世帯)の家計収支を見ると、毎月約3〜4万円ほどの赤字が発生しています。
仮にこの家計収支が30年間続くとした場合、約1080〜1440万円の赤字補填額が必要になります。
さらにこれはあくまで「日常的な生活費」のみの赤字であり、実際にはここに医療費や介護費、葬式費用などもかかります。
上記をふまえ、ある程度の老後資金を準備しておくことが、安心した老後生活を送ることにつながるでしょう。
3. 老後に100%年金だけで生活できている人は41.7%
では最後に、老後の大きな収入源となる「公的年金」の平均月額を確認していきましょう。
年金には「国民年金」と「厚生年金」があり、あなたが将来どちらの年金を受け取れるかは下記を参考にすると良いでしょう。
- 国民年金のみ受給:自営業者、フリーランス、専業主婦など
- 国民年金と厚生年金どちらも受給:会社員、公務員など
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金(国民年金を含む)それぞれの平均月額は下記のとおりです。
【国民年金の平均月額】
- 全体:5万6316円
- 男性:5万8798円
- 女性:5万4426円
【厚生年金の平均月額(国民年金を含む)】
- 全体:14万3973円
- 男性:16万3875円
- 女性:10万4878円
国民年金の平均月額は約5万円台、厚生年金の平均月額は約14万円台となっており、現役時の給与と比較すると少ないものといえます。
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」によると、100%年金だけで生活している人は「41.7%」となっています。

つまり、シニア世帯の半数以上が「年金だけでは生活を維持するのが困難である」と感じていることが示されています。
現在のシニア世代における平均的な家計収支が赤字であることや、年金の平均月額が低いことから、年金だけに頼らず老後資金を準備する重要性がうかがえます。
4. 今のうちから少しずつ貯蓄をしていこう
本記事では、シニア世代の平均貯蓄額や貯蓄割合といった、貯蓄事情について詳しく紹介していきました。
シニア世代の貯蓄事情をみると、貯蓄ができている世帯と貯蓄が十分にできていない世帯で二極化していることがわかりました。
年金だけで100%生活できている世帯が半数以下しかいない実態から、ある程度の老後資金は、老後生活を送るうえでの安心材料になり得ます。
資金準備は早ければ早いほど有利になるため、今のうちから少しずつ老後の備えを始めてみてはいかがでしょうか。


参考資料
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査](令和5年)」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和5年)」
和田 直子


