

毎月の給与から差し引かれる社会保険料の一つに「厚生年金保険料」があります。厚生年金は会社員や公務員が加入できる年金で、老後の生活費を賄うのに重要なお金です。
厚生年金保険は、44年間加入すると金額が上乗せされます。つまり、長く働いて加入期間が増えるほどお得なのです。
この記事では、厚生年金に長期間加入することによる特例制度について解説します。条件や金額、メリット・デメリットなどについて詳しく紹介します。
1. 公的年金のしくみについて解説してください
日本の公的年金制度は、以下の3つの仕組みから成り立っています。
- 世代間の支え合い
- 国民皆年金
- 2階建て
日本の年金制度は、現役世代が納めた保険料を高齢者世代に給付するという「世代間の支え合い」という考え方のもと成り立っています。現在の年金は保険料や年金積立金など複数の財源を原資としています。
また、国民皆年金も日本の年金制度の特徴です。日本では、20歳になると全員が国民年金に加入します。60歳まで保険料を納め続ければ、誰もが原則65歳から年金を受け取れるのです。
加えて、日本の年金制度は2階建てとよばれています。
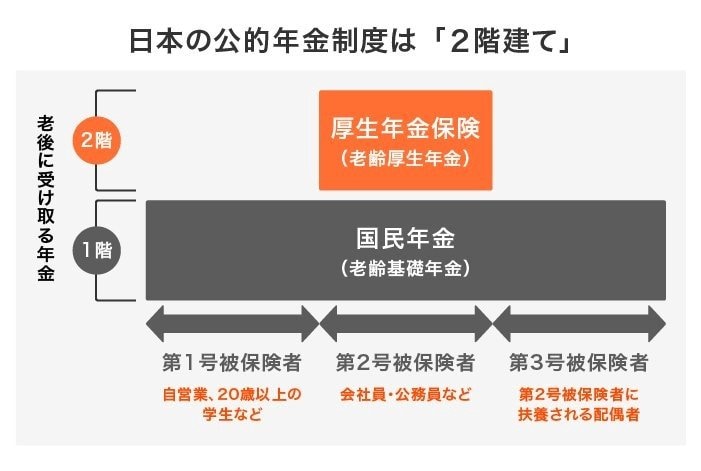
1階部分は20歳になると誰もが加入する国民年金です。2階部分は会社員や公務員が加入できる厚生年金となっています。
自営業やフリーランス、専業主婦は厚生年金への加入はできません。働き方に応じて、加入できる年金が決められています。
なお、私的年金は一般的に「3階部分」とよばれます。iDeCoや企業年金、国民年金基金などが3階部分に該当します。
では、厚生年金の長期加入特例について、次章以降で解説します。
2. 厚生年金に44年加入すると年金が上乗せになる?
厚生年金に44年加入した場合の特例の概要は、以下のとおりです。
- 厚生年金に44年以上加入していて特別支給の老齢厚生年金の報酬比例部分を受け取っており、定額部分の受給開始年齢になる前に退職した場合に、定額部分が上乗せで支給される。
特例の内容は「特別支給の老齢厚生年金」に関するものです。
厚生年金は元々60歳からの受給でした。しかし、昭和60年の法改正によって受給開始年齢が65歳に引き上げられました。
受給開始年齢がスムーズに引き上げられるよう、特定の生年月日の人に対して「特別支給の老齢厚生年金」が設けられたのです。

特別支給の老齢厚生年金は、男性が1961年4月1日以前、女性が1966年4月1日以前に生まれた人に対して支給されます。年金の内訳は以下の2つです。
- 報酬比例部分:現役時代の給与に応じて決まる金額
- 定額部分:生年月日ごとに定められた「定額単価」によって決まる金額
厚生年金に44年間加入している人で、すでに報酬比例部分を受給している人であれば、退職後に定額部分も併せて支給されます。退職により収入が途絶えることで生活が困窮しないよう、年金額が上乗せされる形です。
では、長期加入者特例の具体的な受給要件や支給される金額について、次章で解説します。
3. 長期加入者特例の条件や金額
厚生年金に44年以上加入すると適用される長期加入者特例の条件は、以下のとおりです。

厚生年金の長期加入者特例の適用条件
- 44年以上厚生年金保険に加入していること
- 特別支給の老齢厚生年金の報酬比例部分を受給していること
- 男性は1961年4月1日以前、女性は1966年4月1日以前に生まれていること
厚生年金の長期加入者の特例は、特別支給の老齢厚生年金に対してのものです。よって、特別支給の老齢厚生年金を受けられる人でなければ、特例対象となりません。
また、上乗せで年金を受給するには実際に特別支給の老齢厚生年金を受給している必要があります。
厚生年金の長期加入者特例によって上乗せされる年金額は、以下の式で計算します。

厚生年金の長期加入者特例の計算方法
昭和31年4月2日以後生まれの方
- 1,701円 × 生年月日に応じた率 × 被保険者期間の月数
昭和31年4月1日以前生まれの方
- 1,696円 × 生年月日に応じた率 × 被保険者期間の月数
上乗せされる年金額は、特別支給の老齢厚生年金の定額部分の計算を流用します。生年月日に応じた率とは定額部分の単価のことを指し、昭和21年4月2日以後に生まれた人は1.000を掛け合わせます。

また、被保険者期間の月数は最大480月までです。これは、44年以上のように480月以上の加入期間があったとしても、480月とみなして計算することとなっています。
たとえば、昭和31年7月1日に生まれた人で厚生年金の長期加入者特例が適用される場合は「1,701円 × 1.000 × 480月」で、年間81万6480円が上乗せされます。
月あたり約7万円が上乗せされる長期加入者特例ですが、デメリットも存在します。次章で見ていきましょう。
4. 長期加入者特例にデメリットはある?
厚生年金の長期加入者特例のデメリットとしては、以下のことが考えられます。
- 退職しないと受け取れない
- 男性は1961年4月1日、女性は1966年4月1日以前に生まれていないと受け取れない
- 転職すると受け取れない可能性がある
厚生年金の長期加入者の特例が適用されるには、退職して被保険者ではなくなる必要があります。そのため、在職中は受け取れません。
在職中の給与収入が十分なのであれば、わざわざ特例目当てで退職してしまうと収入が減ってしまう可能性もあります。
特例を適用する際は、現在の給与・年金収入と比較してどちらが多くの金額を受け取れるか必ず確かめておきましょう。
また、特例適用には特別支給の老齢厚生年金の受給が必須です。特別支給の老齢厚生年金は男性が1961年4月1日、女性が1966年4月1日以前に生まれていないと支給されません。
1961年4月2日以後に生まれた男性、1966年4月2日以後に生まれた女性は、特例を受けられることはまずないと考えておきましょう。
加えて「官→民」「民→官」といった転職の仕方をしていると、特例の適用対象外となる可能性が高まってしまいます。特例が適用されるには、以下のうちいずれか1つの期間で44年間の継続加入が求められるためです。
- 日本年金機構の管理する厚生年金保険被保険者期間
- 公務員共済組合に加入している厚生年金保険被保険者期間
- 私学共済に加入している被保険者期間
つまり、キャリアの途中で民間企業から公務員に転職した人は、厚生年金保険を途中で脱退してしまうため、44年間の加入期間を満たせない可能性があります。
昔は現代ほど転職が盛んだったわけではないため、就職した会社一筋で働いてきた人はあまり心配する必要はありません。
ただし、ライフイベントにより退職する機会が多い女性は、キャリアの歩み方によっては特例が適用できないケースがある点に注意が必要です。
5. 長期加入者特例以外にも年金を増やす方法はある
厚生年金の長期加入者特例は、これまで厚生年金に加入して働き続けたことに対するご褒美のようなものです。
とはいえ、支給される人はごく一部の人だけであり、誰もが気軽に受け取れるようなものではないと考えておいたほうがよいでしょう。
もし年金を増やしたいのであれば、厚生年金に加入し続ける、iDeCoなどの私的年金を活用するといった方法もあります。自分のライフスタイルに合わせて、最適な方法で年金の増額を目指しましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「44年以上厚生年金保険に加入している特別支給の老齢厚生年金(報酬比例部分)の受給者が、退職などで被保険者でなくなったとき」
- 日本年金機構「た行 定額部分」
- 日本年金機構「定額部分の単価」
石上 ユウキ


