
人生100年時代、老後の長さを考えると、年金が受給できる年齢になっても仕事を続けたいと考える人は多いのではないでしょうか。
年金受給者は確定申告不要制度によって、申告しなくてもいい場合が多いのですが、年金以外に収入がある場合、一定額を超えると確定申告が必要となります。
そこで、確定申告が必要なケース、不要なケースを具体例を示しながら解説し、さらに不要であっても確定申告をした方がいい6つのケースもご紹介します。
1. 年金受給者の確定申告不要制度とは
国民年金や厚生年金などの公的年金を受給している人で、確定申告をしている人はそう多くはないと思います。それは、確定申告をしなくてもよい基準が設けられているからです。
公的年金等は「雑所得」に分類され、課税の対象となります。そのため、原則として確定申告をしなければなりません。しかし、年金受給者の申告手続きの負担を減らすため、「確定申告不要制度」が設けられています。
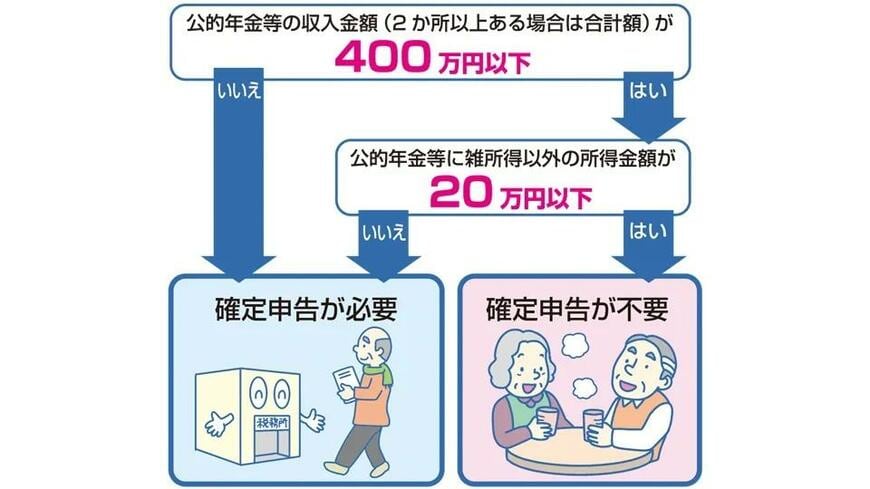
次のいずれにも当てはまる場合は、確定申告は不要です。
- 公的年金等の収入金額の合計額が400万円以下
- 公的年金等に係る雑所得以外の所得金額が20万円以下
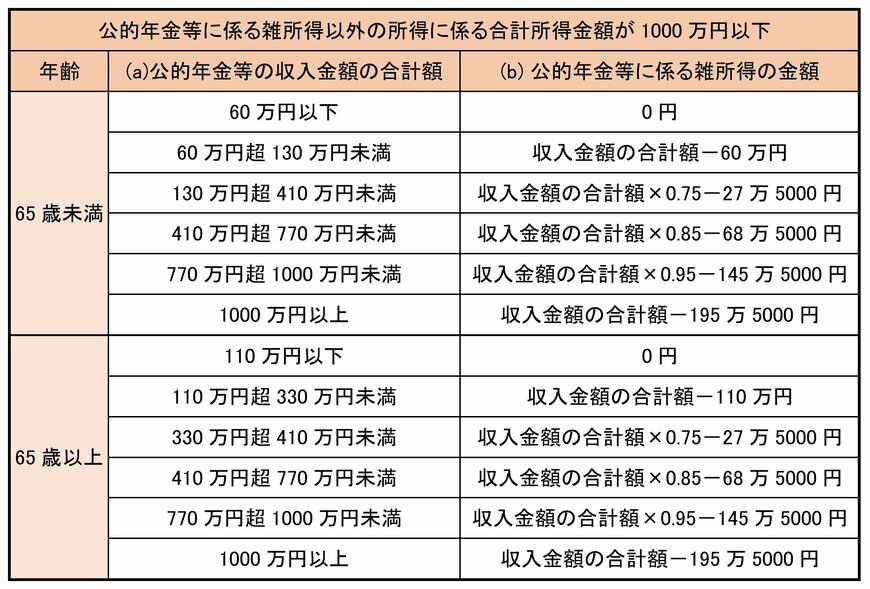
【写真全2枚】確定申告不要制度のフローチャート。2枚目は公的年金等に係る雑所得の計算式を一覧で紹介1/2
ただし、上記に該当して確定申告が不要になる場合でも、住民税の申告は必要な場合があります。
公的年金等の範囲には、国民年金、厚生年金以外に、企業年金や国民年金基金、年金受け取りにしたiDeCoなども含まれます。
公的年金等に係る雑所得以外の所得とは、公的年金等に当てはまらない雑所得(生命保険契約に基づいた個人年金、原稿料など)、給与所得、配当所得、不動産所得、一時所得などが該当します。
年金を受給しながらパートで働いている人、家賃などの不動産収入がある人、株式の配当金を受け取っている人などは、その金額によっては確定申告が必要となります。
厚生労働省の統計によると、厚生年金の平均受給額は約174万円なので、平均的な年金を受け取っている人で年金以外の収入がない場合は、確定申告は不要となります。
年金を400万円以上受け取っている人はそれほど多くはないと思うので、確定申告をしなくてもいい年金受給者が多数を占めるでしょう。
2. 働きながら年金を受給する人
年金だけなら確定申告が不要でも、仕事をして収入を得ると、確定申告が必要となってくる場合があります。
給与所得の場合、給与所得控除額を差し引いた金額が20万円を超えると確定申告が必要となるので、給与収入75万円超えが基準となります。
*給与収入75万円-給与所得控除55万円=給与所得20万円
1年間の給与収入が75万円を超えると確定申告が必要となります。
ただし、65歳以上で公的年金等の収入が110万円以下(65歳未満の場合は公的年金等の収入が60万円以下)であれば、確定申告は必要ありません。なぜなら、公的年金等控除によって雑所得が0円になるからです。
控除額は受給者の年齢、収入に応じて異なります。詳しくは国税庁の「公的年金等の課税関係」の速算表をご覧ください。
たとえば、65歳以上で公的年金を80万円受給、給与収入が100万円、それ以外の収入はない人を例にして考えてみましょう。
給与所得は45万円となり、20万円を超えるので、「確定申告不要制度」の基準から外れ、確定申告が必要となりますが、公的年金は110万円以下なので、雑所得は0円となり、給与所得も基礎控除の48万円以下なので、課税所得は0円となります。この場合、確定申告はしなくてもいいことになります。
また、給与収入が多く、課税される場合でも、公的年金が110万円以下であれば、給与所得のみとなり、勤務先が行う源泉徴収や年末調整によって税金を納めることになるので、確定申告は不要となります。
このように、「確定申告不要制度」に当てはまらない場合でも、年金と給与の額によっては非課税となって申告が必要ない場合や、一方が課税対象でも源泉徴収されている場合は確定申告が不要となるケースがあることを知っておくといいでしょう。
3. 確定申告をすることで得するかもしれない6つのケース
確定申告が不要にできる場合でも、次のケースに当てはまる場合は、確定申告をすることで、税金が還付される可能性があります。
3.1 一定額以上の医療費を支払ったとき
年間の医療費が一定額以上になった場合は、確定申告を行うことで医療費控除を受けられます。
1年間の医療費の合計額から保険金などで補てんされる金額を差し引いた額が10万円(所得金額が200万円未満の場合は、所得金額の5%)を超えると、その超えた金額が所得金額から控除されます。
また、所定の健康診断などを受けている人が市販の対象医薬品を購入した場合に、年間の購入額が1万2000円を超えると、超えた部分が控除の対象となるセルフメディケーション税制も利用できます。
ただし、医療費控除とセルフメディケーション税制は併用できないのでどちらかを選択する必要があります。
3.2 住宅ローンで家を購入したとき
住宅ローンを利用して、マイホームの購入やリフォームをした場合に、一定の条件を満たすと住宅ローン控除を受けられます。
住宅ローン控除を受けるには確定申告が必要ですが、年末調整が受けられる場合は、2年目以降は年末調整で実施できます。
3.3 災害や盗難にあったとき
災害や盗難などで資産に損害を受けたとき、一定の金額の所得控除を受けることができます。これを雑損控除といいます。雑損控除は損害の原因が盗難や横領は対象となりますが、詐欺や恐喝の場合には対象となりません。
3.4 ふるさと納税をしたとき
ふるさと納税は、選んだ自治体に対して寄附を行った場合に、寄附金控除として、寄附額のうち2000円を超える部分について、所得税および個人住民税からそれぞれ控除が受けられる制度です。
控除を受けるには確定申告が必要ですが、寄付した自治体が5つ以内であればワンストップ特例制度を利用して、確定申告をせずに寄付金控除が受けられます。
ただし、他の控除を受けるために確定申告をした場合は、ワンストップ特例制度は利用できません。
3.5 年の途中で退職して年末調整を受けていないとき
給与所得者の場合、年末調整によって確定申告を不要にできますが、年の途中で退職するなどして、年末調整を受けていない場合は、税金を払い過ぎている可能性が高いため、確定申告をすることで、正しい税額が計算され、税金の還付を受けられる場合があります。
3.6 生命保険料や地震保険料を支払っているとき
生命保険料や介護医療保険料、個人年金保険料などを支払っている場合、年間の払込保険料に応じた控除が受けられます。最大で所得税が12万円、住民税が7万円です。
また、本人または生計を一にする親族が保有している住居や家財に対しての地震保険料は、所得税は支払った保険料の全額(最大5万円)、住民税は支払った保険料の2分の1(最大2万5000円)が所得金額から控除されます。
4. まとめ
年金受給者には確定申告不要制度があり、条件を満たせば確定申告を不要にすることができます。これによって申告の手間を省くことができます。
しかし、確定申告を不要にできた場合でも、確定申告をすることで、さまざまな所得控除が適用でき、税金を安くすることが可能です。
マイナンバーカードの利用によって、確定申告は簡素化されてきています。確定申告をした方がメリットがあると判断した場合は、手間を惜しまず確定申告を行いましょう。


参考資料
- 国税庁「的年金等を受給されている方へ」
- 国税庁「No.1600 公的年金等の課税関係」
- 「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「高齢者と税(年金と税)」
- 国税庁「確定申告が必要な方」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除)」
- 国税庁「No.1155 ふるさと納税(寄附金控除)」
- 国税庁「No.1145 地震保険料控除」
石倉 博子