
9月には総裁選挙を控え、その行方に注目が集まっています。重要なのは「誰が選ばれるか」ではなく、「どんな影響をもたらすのか」という点です。
少子高齢化による働き手の減少や近年の物価上昇など、将来の生活に対する不安が大きくなっている状況です。これを解消するために、総裁選挙がどのような方向性を示してくれるのか、期待が高まります。
将来の生活を考える際、自分がどのような生活を送りたいのかイメージすることが重要です。不透明な状況ですが、具体的な生活水準を意識することで、将来の準備がしやすくなります。
まだ老後まで時間がある方は生活水準をイメージしづらいかもしれませんが、まずは現在老後生活を送っている方々の生活水準を知ることから始めてみましょう。
本記事では、65歳以上の無職夫婦世帯の生活状況に焦点を当て、どのような生活を送っているのかを探っていきます。
1. 「65歳以上の無職夫婦世帯」の平均貯蓄額はいくら?
【写真1枚目/全4枚】65歳以上・無職夫婦世帯の平均貯蓄額。勤労世帯も含む貯蓄額は2枚目で紹介1/4
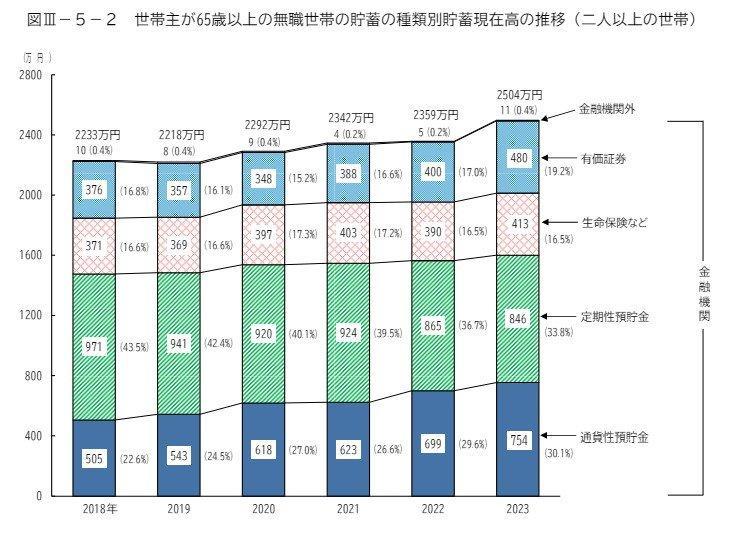
総務省統計局の資料によると、65歳以上で無職の夫婦世帯の平均貯蓄額は2504万円でした。
平均貯蓄額の推移は以下の通りです。
1.1 2018年から2023年までの平均貯蓄額の推移
- 2018年:2233万円
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
2018年から2020年までは2200万円台でしたが、2021年からは2300万円台に上昇し、2023年には2500万円台に達しました。
貯蓄額の増加にはいくつかの要因が考えられますが、以下に主な要因を挙げてみます。
- 年金不安
- 長寿化
- 金融市場の影響
少子高齢化が進む中で年金財政の不安が増しており、高齢者世帯が将来に備えて貯蓄を増やす傾向が強まっていると考えられます。また平均寿命が延びる中で、長期間にわたって生活資金が必要とされるため、貯蓄を増やす必要性が高まっています。
年金不安や長寿化以外にも、資産運用や投資を活発に行っている世帯については、金融市場の変動により資産価値が上昇して貯蓄額が増加している可能性もあるでしょう。
ここまで無職世帯の貯蓄額をご紹介しましたが、次章では65歳以上の「勤労世帯も含む」世帯の貯蓄額についても見ていきます。
2. 65歳以上の勤労世帯も含めた全体の貯蓄額平均はいくら?
同じく総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」を参考に、世帯主が65歳以上の貯蓄を見ていきましょう。
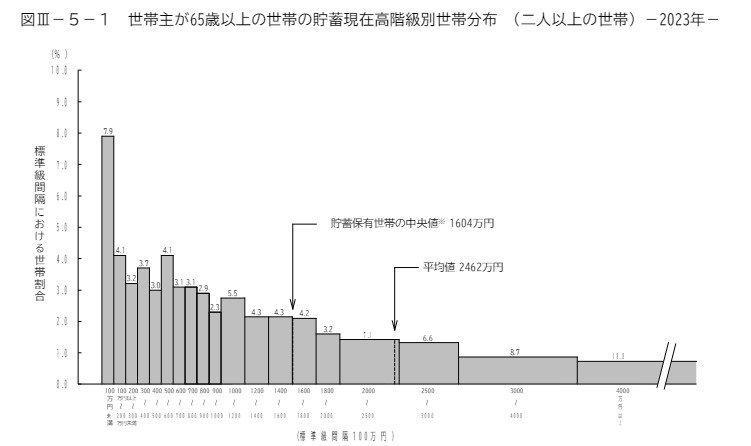
2.1 65歳以上の二人以上世帯の貯蓄額(平均・中央値)
- 平均:2462万円
- 貯蓄保有世帯の中央値:1604万円
65歳以上世帯の貯蓄額は、平均で2462万円、中央値は1604万円でした。
一方で、貯蓄2500万円以上が34.1%であるのに対し、貯蓄300万円未満の世帯が15.2%となっており貯蓄の二極化が進んでいることもわかります。
長寿化が進む日本では貯蓄での備えだけでなく、生活費についても正確に把握しておく必要があるでしょう。
次章では「65歳以上無職」の夫婦の1ヵ月の生活費についてみていきます。
3. 無職シニア夫婦のひと月の生活費はいくら?赤字額も確認
続いては総務省統計局の「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」より、「65歳以上の夫婦のみの無職世帯」の家計収支を見ていきます。
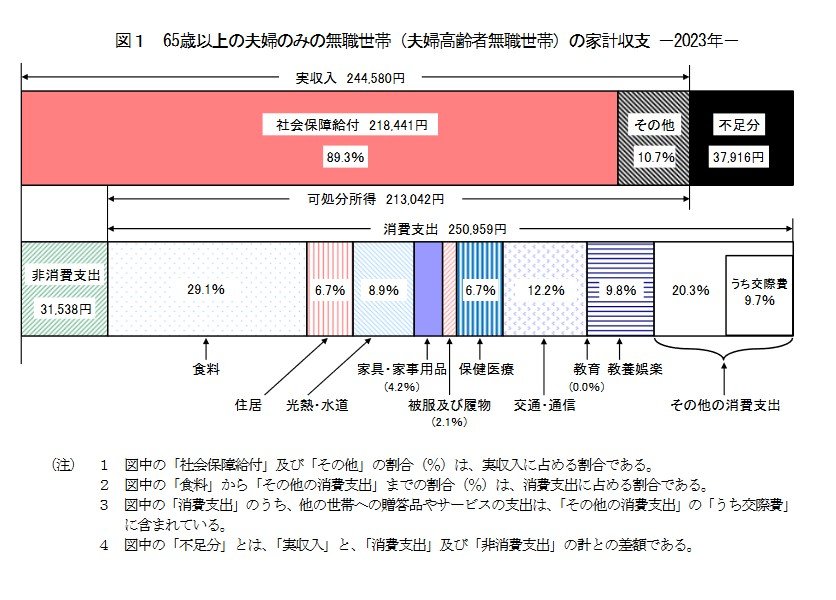
3.1 毎月の収入
- 収入合計:24万4580円
- うち社会保障給付(主に年金)21万8441円
3.2 毎月の支出
- 消費支出:25万959円
- うち食料:7万2930円
- うち住居:1万6827円
- うち光熱・水道:2万2422円
- うち家具・家具用品:1万477円
- うち被服及び履物:5159円
- うち保健医療:1万6879円
- うち交通・通信:3万729円
- うちその他:5万839円
- 非消費支出:3万1538円
支出合計28万2497円
収入は24万4580円で、支出は28万2497円となっており、毎月約4万円の赤字が出ています。
収入のうち社会保障給付はおよそ21万円です。この赤字額は貯蓄から補填する必要があります。
物価上昇や年金額の目減りが予想される中で、金銭的不安に対する対策が重要です。老後は貯蓄以外にも年金を受給して生活していきますが、現在の年金受給額はどれくらいなのでしょうか。
次章では、現在の厚生年金と国民年金の額について詳しく見ていきます。
4. 厚生年金と国民年金額はいくら?働き方別のモデル年金を一覧で見る
2024年度の年金額は2.7%の増額となります。
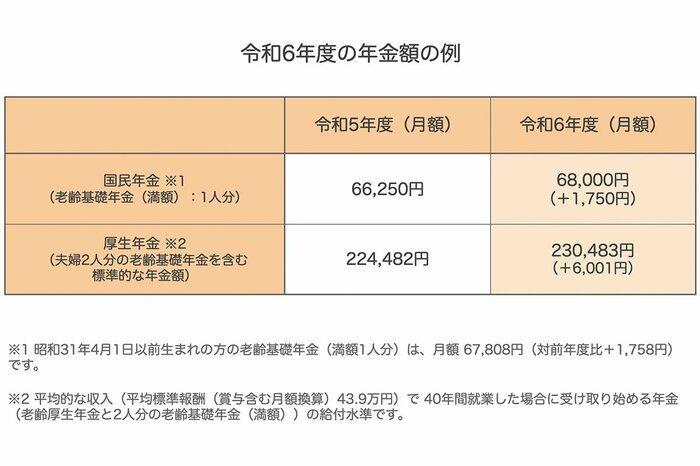
国民年金は満額で月額6万8000円です。一方、厚生年金の標準的な夫婦合計の年金額は月額23万483円です。この試算は、夫が平均的な収入(平均標準報酬、賞与を含む月額換算で43万9000円)で40年間就業した場合、受け取り始める「老齢厚生年金」と「2人分の老齢基礎年金(満額)」に基づいています。
単身世帯や共働き世帯が増えてきた背景もあり、厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」では働き方に応じた年金額例を複数提示しています。
4.1 単身世帯の年金例
- 報酬54万9000円:18万6104円
- 報酬43万9000円:16万2483円
- 報酬32万9000円:13万8862円
- 報酬37万4000円:14万8617円
- 報酬30万000円:13万2494円
- 報酬22万5000円:11万6370円
- 報酬14万2000円:9万8484円
4.2 夫婦世帯の年金例
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が報酬32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
年金額は個々の状況により異なるため、自分の年金額を正確に把握するには、自分の年金記録を確認することが重要です。
実際の年金額は収入や就業期間によって異なります。具体的な年金額を知りたい場合は、ねんきん定期便やねんきんネットを利用して確認しましょう。
5. ファイナンシャルアドバイザーから老後資産の作り方をアドバイス
老後生活を送る方の実態について確認できたら、それを参考にどんな生活を実現したいかという目標を決めていきましょう。
毎月の出費や介護の準備費用などを決めると、実現に向けて計画を立てることができます。
あとはお金を貯める方法や、万が一の時の対策をしていきましょう。
お金を貯めるとなると貯金だけで賄えれば問題ないですが、間に合わないとなれば資産運用を取り入れてみるのがいいかもしれません。
NISAやiDeCoなど効率よくお金を増やすための制度が活用できますので、資産運用でお金を貯めることを検討してみましょう。
また、老後までの期間で病気やケガ、働けなくなる可能性もゼロではありません。突然の大きな出費を抑えたり、万が一の収入を補う役割を持つ保険に入っておくことも大切です。自分にはどんな保障が必要かを考えたうえで、緊急事態にも対応できるようにしておきたいですね。
お金を貯めるための資産運用と万が一の時の保障を備え、計画的な準備をしていきましょう。

参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果ー」
川勝 隆登