


10月15日の年金支給日まで、残り1ヶ月を切りました。年金は2ヶ月分が偶数月にまとめて支給されます。10月は8・9月分がまとめて支給される仕組みです。
年金の支給額は人によって異なります。たとえば、月15万円の年金を受け取っている人であれば、2ヶ月に1回約30万円が支給されることとなります。
年金を月15万円受け取っている人は、どれくらいいるのでしょうか。また、月15万円の年金で生活に余裕はあるのでしょうか。この記事では、年金を月15万円受け取っている人の割合や、老後のお金対策について解説します。
1. 公的年金制度のしくみ
日本の年金制度には、以下の3つの特徴があります。
- 世代間の支え合い
- 国民皆年金
- 2階建て
日本の年金制度は、現役世代が保険料を納めて高齢者世代が給付を受ける「世代間の支え合い」という考え方をもとに運営しています。
また、20歳になると誰もが国民年金に加入し、原則60歳まで保険料を納め続ける「国民皆年金」という仕組みも特徴です。
加えて、日本の年金制度は「2階建て」と呼ばれる仕組みで成り立っています。
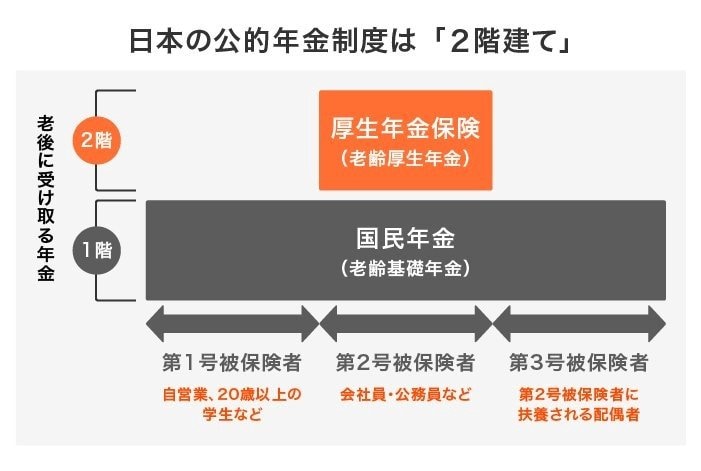
1階部分は20歳になると全員が加入する「国民年金」、2階部分は会社員や公務員などが加入する「厚生年金」となっています。会社員や公務員の人は、ほかの人よりも多くの年金を受け取れるようになっているのです。
なお、自分で年金を上乗せする私的年金については「3階部分」といわれることがあります。iDeCoや国民年金基金は3階部分に該当する年金です。
1.1 どうして日本の年金制度は賦課方式を採用しているの?
年金制度の運営には「賦課方式」と「積立方式」の2通りの方法があります。このうち、日本の年金制度が採用しているのは賦課方式です。それぞれの違いは、以下のとおりです。
- 賦課方式:年金支給に必要な財源を、そのときの保険料収入から用意する方式
- 積立方式:将来自分が年金を受給するときに必要な財源を、現役時代の間に積み立てておく方式
日本の年金制度が賦課方式を採用しているのは、年金の価値を維持するためです。年金の実質価値は、物価や賃金といった経済状況に左右されます。そのため、同じ金額でも時代によって価値が目減りしてしまう可能性があるのです。
賦課方式はどの時代においても徴収した保険料を年金財源に充てます。そのときのお金の価値のまま年金として支給できるため、物価や賃金の変動に対応しやすく、価値が下がりにくくなります。
一方、積立方式の場合は自分で積み立てた金額とその運用益だけが年金原資となります。
そのため、経済状況によっては年金の価値が急落する可能性があります。年金価値が著しく下がってしまうと「老後の生活を支える」という年金本来の役割を果たせなくなってしまうのです。
安定した制度運営や平等な社会保障を実現するために、日本の年金制度は賦課方式を採用しているといえるでしょう。
では、年金を月15万円受け取っている人の割合について、次章で確認しましょう。
2. 厚生年金を月15万円もらっている人の割合は何割なのか
厚生年金を月15万円受け取っている人の割合は、以下のとおりです。
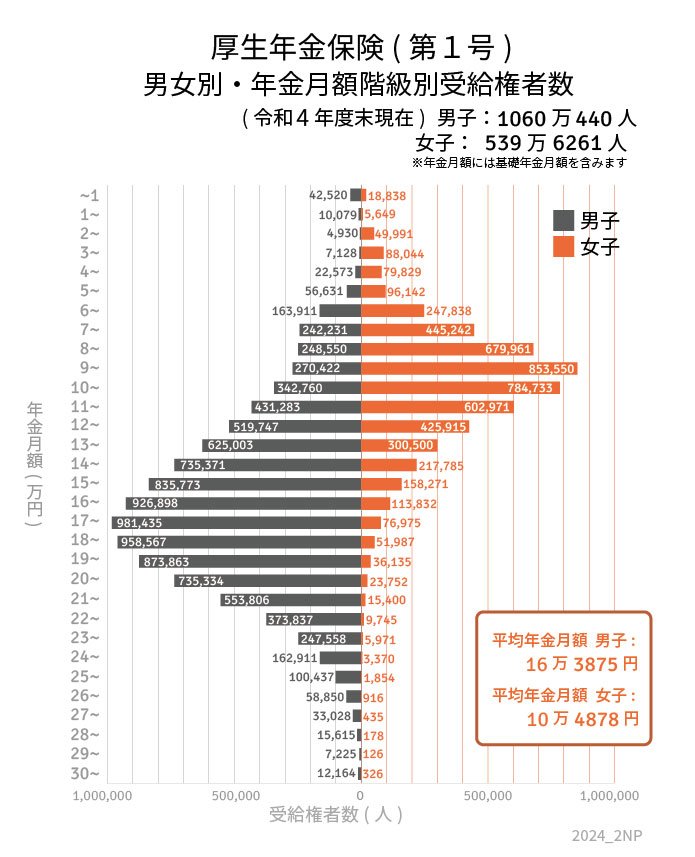
- 男性:687万7301人(64.9%)
- 女性:49万9273人(9.3%)
- 全体:737万6574人(46.1%)
月15万円以上の年金を受け取れる人は、全体の46%と半分に満たない結果となりました。
男性は平均年金月額が16万3875円であることから、多くの人が15万円以上の年金を受け取っています。
しかし、女性は結婚や出産などで退職するケースが多かったため、厚生年金に加入していた期間がどうしても短くなってしまいます。そのため、15万円以上の年金を受け取れている人はわずか9%と女性の約1割にとどまっています。
男女間の格差が大きいため、全体で見れば月15万円以上の年金を受け取っている人は決して多くはないといえるでしょう。
2.1 シニアの一人暮らしの生活費は平均約14万5000円
シニアの生活費がいくらかというのも、老後の生活をイメージするのには必要なデータです。老後の一人暮らし世帯を例に、生活支出がいくらなのか確かめてみましょう。

65歳以上の単身世帯の消費支出:14万5430円
- 食料費:4万103円(27.6%)
- 住居費:1万2564円(8.6%)
- 光熱・水道費:1万4436円(9.9%)
- 家具・家事用品費:5923円(4.1%)
- 被服及び履物費:3241円(2.2%)
- 保健医療費:7981円(5.5%)
- 交通・通信費:1万5086円(10.4%)
- 教育費:0円(0.0%)
- 教養娯楽費:1万5277円(10.5%)
- その他:3万821円(21.2%)
年金の受け取りが始まる65歳以上で一人暮らしの場合の生活費は月額14万5430円と、年金が月15万円でようやく黒字になる程度の支出となっています。年金が月15万円あっても、生活には決して余裕がないことがわかります。
夫婦世帯では支出がさらに増えることがわかっています。年金が月額20万円以上であっても、毎月の赤字は避けられないでしょう。年金以外の資産を取り崩しながら生活していくのが、老後の基本的なお金のやりくりといえます。
では、私たちが老後の生活に困らないためには、今からどのような対策をしておけばよいのでしょうか。次章で解説します。
3. 今からできる老後対策
現役世代の私たちができる老後対策には、以下のようなものがあります。
- NISAで年金以外の資産をつくる
- iDeCoで公的年金とは別の年金をつくる
年金以外の資産をつくるのであれば、NISAを活用しましょう。NISAは運用益を非課税で受け取れる制度です。通常20.315%の税金がかかるところが一切かからなくなるため、運用して得られた利益を丸ごと受け取れます。
NISAは2024年から制度が新しくなり、非課税で金融資産を保有できる期間が無期限となりました。年間で最大360万円まで、生涯で1800万円まで非課税での投資が可能です。
コツコツ一定金額を積み立て続ける「長期投資」に向いた制度であり、自分のライフプランに合わせた資産づくりができます。
また、NISAは途中での売却も可能です。資産の一部を売却すると、その分非課税で投資できる枠が減ってしまいますが、翌年には非課税投資枠が復活します。
そのため、ライフステージに合わせて取り崩しながら、ずっと非課税で資産運用ができます。
iDeCoは、自分で積み立てて運用する年金です。以下のように税制優遇が豊富で、節税しながら資産づくりができるのが特徴です。
- 掛金はすべて所得税控除の対象
- 運用益は非課税で受け取れる
- 受取時も一定金額までなら非課税、金額が大きくても所得控除あり
公的年金とは別の年金を用意したい人や、節税したい人に適した制度といえるでしょう。ただし、NISAと異なり、60歳までは引き出せない点には注意が必要です。
年金は老後の貴重な収入源です。しかし、公的年金だけを頼りに老後生活を営もうとするのは危険です。年金以外の資産を用意することで、安心かつ充実した老後生活を送れるでしょう。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「いっしょに検証!公的年金〜年金の仕組みと将来〜 第05話 賦課方式と積立方式」
- 厚生労働省「令和4年度厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 〔 家計収支編 〕 2023年(令和5年)平均結果の概要」
- 金融庁「NISAを知る」
石上 ユウキ


