将来の老後生活において、収入の柱となる公的年金ですが、現在のシニア世代はどのような年金生活を送っているのでしょうか。
筆者はファイナンシャルアドバイザーとして資産にまつわる相談を日々受けているのですが、前職は銀行に勤めていました。
年金が支給される偶数月の15日付近は、銀行の窓口へご来店されるお客様が多かったことを覚えています。
お客様のなかには、「自分たちの生活費のやりくりだけでも大変なのに、孫へのお子遣いの準備もしないといけないから大変」とおっしゃる方も多くいらっしゃいました。
また、「それでも私たちはまだ年金をもらえている方だから、今働いている人たちの方が将来大変なのかもしれない」と現役世代の老後を心配する声も。
実際のところ、厚生労働省の調査によると、高齢者の58.3%は「年金だけで生活できない」と回答しています。
そこで今回は、現在のシニア世代が受給している年金の平均月額をご紹介します。
現在、政府が支給を検討している「年金生活者への追加給付金」についても解説しますので、ぜひ参考にしてみてください。
理想とする老後生活と比較しながら確認してみると、今からできる対策も見えてくるかもしれません。
1. 高齢者世帯の58.3%は「年金収入だけで生活できない」
厚生労働省の「2023(令和5)年 国民生活基礎調査の概況」をもとに、公的年金を受給している高齢者世帯の現状を見ていきます。
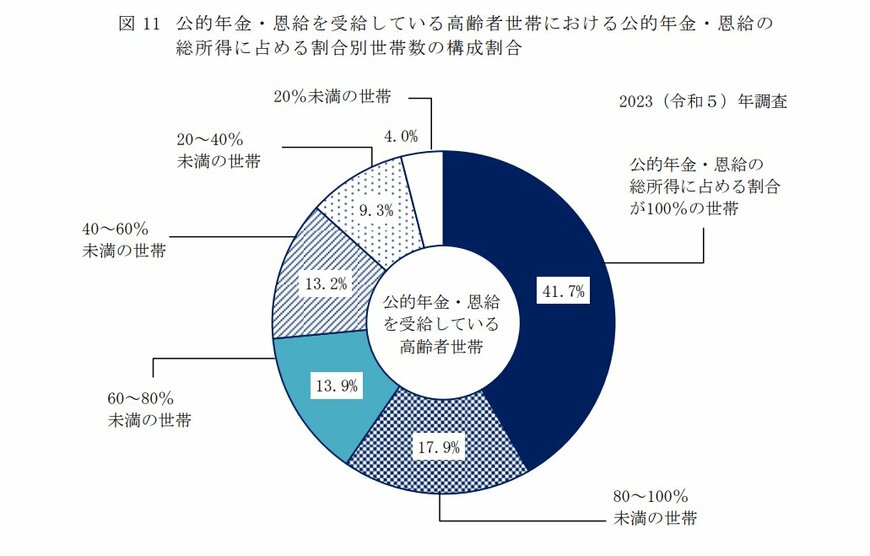
厚生労働省の調査によると「公的年金や恩給のみで生活できる」高齢者世帯の割合は41.7%。
高齢者世帯の58.3%が「年金収入だけで生活できない」と回答しています。
老後、年金のみに頼って生活することが難しくなっている要因の一つとして、公的年金(国民年金・厚生年金)の受給額が十分でないことが考えられます。
次章では、政府が「秋ごろに年生活者世帯への追加給付を検討している」ことについて、わかりやすく解説していきます。
2. 政府は、秋ごろに年金生活世帯への追加給付金を「検討中」
前述したとおり、厚生労働省の調査において、高齢者世帯の58.3%が「年金収入だけで生活できない」と回答しており、老後生活が厳しい状況にあります。
また、追い打ちをかけるように物価高が続いているため、生活費がより必要となっています。

上記の折れ線グラフは、2021年~2024年の消費者物価指数(総合指数)の状況を表しています。
「一番上にある太い線」が、2024年の消費者物価指数(総合指数)の様子です。
消費者物価指数(総合指数)において、2020年を100とすると、2024年は108.6となっており物価が上昇していることがわかります。
総務省の「2020年基準 消費者物価指数 全国2024(令和6年)7月分」によると、消費者物価指数(総合指数)は前年同月と比べ2.8%上昇しており、多くの家計に負担を生じさせています。
岸田内閣総理大臣記者会見

岸田総理は2024年6月21日の記者会見で、秋に策定することを目指す経済対策の一環として「物価高の中で食費の高騰などに苦しんでおられる年金(生活)世帯や低所得者世帯を対象として、追加の給付金で支援することを検討いたします。」と明言しました。
ただし、この追加の給付金について岸田総理は、2024年の秋ごろに検討の予定としていましたが、自民党総裁選を控え、今後どのようになるのか注目が集まっています。
高齢者世帯の58.3%が「年金収入だけで生活できない」状況にありますが、実際どれくらいの年金が支給されているのでしょうか。
次章では、厚生年金の平均年金月額を見ていきます。
厚生年金(国民年金含む)年金月額別の受給者数についてもグラフで確認できますので、ぜひ参考にしてください。
3. 「厚生年金」平均年金月額
ここからは、厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金の平均月額かを見ていきましょう。
これから確認する厚生年金の月額には、すべて国民年金が含まれる点にご留意ください。
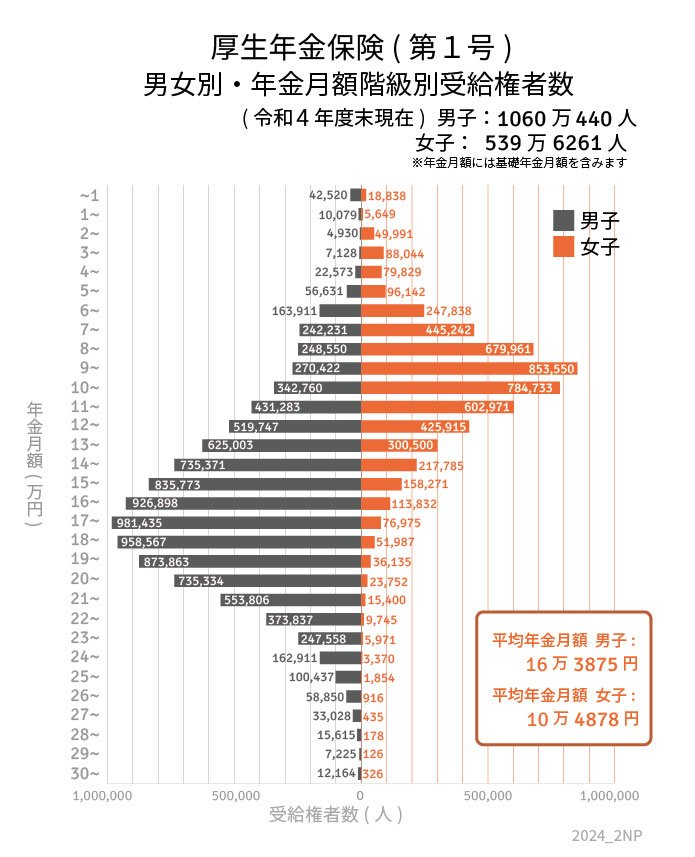
- 〈全体〉平均年金月額:14万3973円
- 〈男性〉平均年金月額:16万3875円
- 〈女性〉平均年金月額:10万4878円
※国民年金部分を含む
厚生年金は、公務員や会社員の方が「国民年金に上乗せして加入する」仕組みです。
そのため、老後に受給する年金は「国民年金+厚生年金」となります。
厚生年金の受給額は、現役時代の「年金保険への加入期間」や「年収」などに応じて決定する保険料により計算されます。
そのため厚生年金の受給額は、個人差が大きいです。
上記のグラフをみると「全体の平均月額は14万3973円」ですが、平均を大きく上回る人や下回る人もいて、厚生年金の受給額に大きな差が生じていることがわかります。
次章では、自営業者や専業主婦(主夫)の方が受給する「国民年金」の平均月額を見ていきましょう。
4. 「国民年金」平均年金月額
自営業者や専業主婦(主夫)の方などは、現役時代に厚生年金に一度も加入したことがない場合、国民年金のみの受給となります。
国民年金の「平均月額」や「月額別の受給者数」は、次のとおりです。
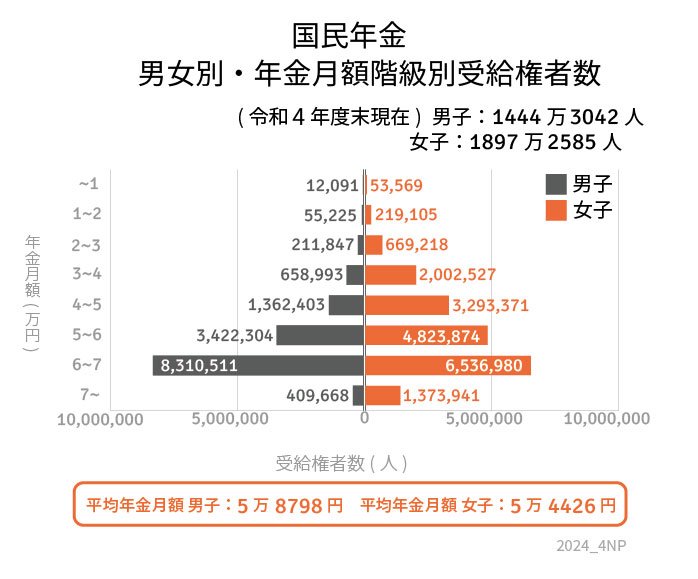
- 〈全体〉平均年金月額:5万6316円
- 〈男性〉平均年金月額:5万8798円
- 〈女性〉平均年金月額:5万4426円
国民年金の全体の平均月額は「5万6316円」となっており、厚生年金(国民年金含む)の「全体の平均月額14万3973円」と比べ受給額が少ないです。
厚生年金は、現役時代の厚生年金保険加入期間や年収などに応じて受給額が異なりますが、国民年金保険は一律料金(毎年度改定)となっているため、厚生年金と比べ受給額に個人差が生じにくくなっています。
なお、国民年金の受給額は、加入義務期間となる20歳以上60歳未満の40年間(480カ月)の保険料納付月数により決まります。
次章では、厚生労働省による「夫婦世帯のモデル年金額」を見ていきましょう。
5. 標準夫婦世帯のモデル年金は「月額約23万円」
厚生労働省が公表した「令和6年度の年金額改定についてお知らせします」をもとに、2024年度の年金額例を確認しましょう。
5.1 2024年度の年金額の例
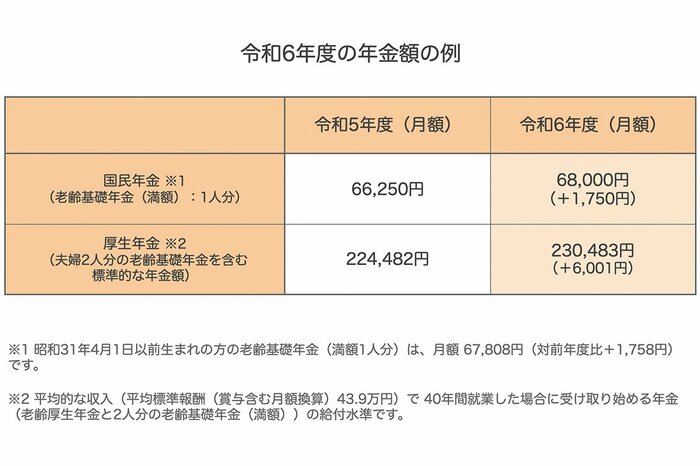
- 国民年金(老齢基礎年金):満額で月額6万8000円
- 厚生年金:標準的な夫婦世帯の二人分で月額23万483円
上記の厚生年金のモデル年金は、厚生労働省により試算されたもので、平均的な収入(平均標準報酬(賞与含む月額換算)43万9000円)で 40年間就業した場合、受け取り始める「老齢厚生年金と2人分の老齢基礎年金(満額)」です。
昨今、共働き世帯が増えていますので、将来的にはこのモデルケースも変わっていくかもしれません。
次章では、夫婦世帯の「現役時代の働き方」や「収入」ごとに異なる年金額例をご紹介しますので、ぜひ参考にしてください。
6. 【夫婦の年金】現役時代の働き方・収入ごとの年金例
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
7. まとめにかえて
今回は、現シニア世代の平均年金月額や、厚生労働省による夫婦世帯のモデル年金額を確認してきました。
より具体的な年金額を知りたい方は、日本年金機構から毎年誕生月(誕生日が1日の方は誕生月の前月)に届く「ねんきん定期便」を確認するなどして、平均年金額との差を調べてみるのもよいかもしれません。
もし、将来の年金額だけでは「理想の老後生活を送れない」と感じた方は、今から準備を進めていく必要があります。
ここからは、将来の老後生活に向けていくつかの方法をご紹介します。
1つ目は、年収アップに向けて行動することです。
厚生年金の支給額は「現役時代の収入によって異なる」ため、自己研鑽に励みキャリアアップを目指すことも大切になります。
2つ目は、毎月の生活費を見直すことです。
仕事や家事、育児などで多忙な方が多い傾向にあるため、普段の生活費を完全に把握できている人は、案外少ないかもしれません。
毎月の生活費を見直し、節約できるものがあれば、浮いたお金を将来のために回せる可能性があります。
3つ目は、お金に働いてもらうことです。
低金利が続いている日本では、預貯金のみで大きくお金を増やすことは難しいです。
そのため、生活費や生活防衛資金を除いた、余剰資金を用いて新NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)などの税制優遇制度を活用し資産形成を進める方法もあります。
ただし、新NISA(少額投資非課税制度)やiDeCo(個人型確定拠出年金)は、対象の中から投資先を自身で選ぶ必要があり、リターンが期待できるぶんリスクも伴います。
リスクとリターンは比例する傾向にあるため、投資先の特徴やどのくらいのリターンを目指すかなどを考慮したうえで将来に向けた対策を進めていくことが大切です。
前述した内容はあくまで一例なので、全てを取り入れる必要はありません。
家計の状況に合わせて、老後に向けた準備をスタートできるとよいですね。
※LIMOでは、個別のご相談・お問い合わせにはお答えできかねます。

参考資料
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 首相官邸「岸田内閣総理大臣記者会見」令和6年6月21日
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 総務省「2020年基準 消費者物価指数 全国2024(令和6年)7月分」
奥野 友貴