

今年度の上半期や今年度末をもって定年となる人は、その後のライフプランをどのように描いているでしょうか。なかには「今の会社で働き続ける」「違う会社に再就職して収入を得る」というように、定年後も働こうと考えている人もいるでしょう。
定年後も働くと、収入を得られるだけでなく、年金受給額を増やせます。年金受給額が増えれば、老後の生活にゆとりを持つことができます。しかし、どれだけ受給額を増やせるのかは気になるところ。特に受給開始となる65歳からはどのようなペースで働くとよいのでしょう。
この記事では、定年後に働いた際に増やせる年金額を、基礎年金・厚生年金に分けて解説します。また、定年後に働く際の注意点についてもお伝えします。
1. 会社員が納めている「年金保険料」とは?
私たちが年金を受け取るには「年金保険料」を納める必要があります。会社員の場合に納めるのは、「国民年金保険料」と「厚生年金保険料」の2つです。
日本の年金制度は2階建てとよばれる仕組みになっています。
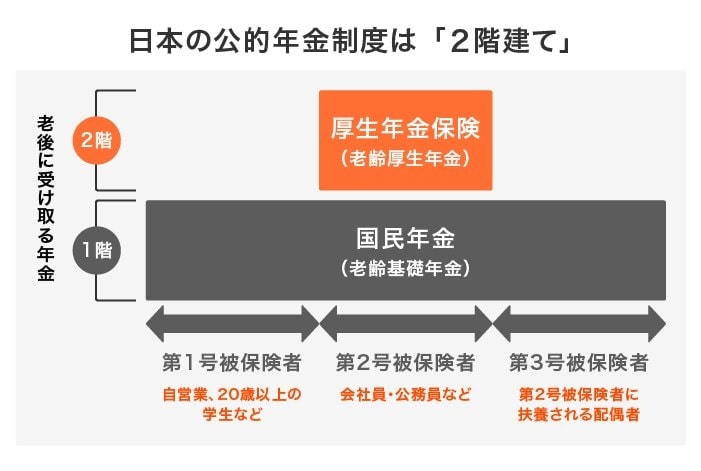
1階部分の国民年金は、20歳から60歳までの国民が全員加入します。2階部分の厚生年金保険は、会社員や公務員のみが加入できます。保険料の負担は増えますが、その分年金を上乗せできるため、自営業の人や専業主婦よりも多くの年金を受け取れるのが特徴です。
2024年現在の国民年金保険料の金額は、月額1万6980円です。また、厚生年金保険料の金額は「標準報酬月額×18.3%」で、うち半分を自身で負担、もう半分を事業主が負担します。
では、国民年金・厚生年金は、定年後も働いた場合にどれだけ増えるのでしょうか。次章で解説します。
2. 「老齢基礎年金」はいくら増えるのか
老齢基礎年金(国民年金)は、20歳から60歳までの40年間加入する年金です。この間にすべて保険料を納めていれば、基礎年金は満額受給となります。基礎年金が満額となるとそれ以上受給金額を増やせないため、会社員は基本的に基礎年金を増やす術はありません。
ただし、60歳になった時点で基礎年金の受給資格を満たしていない場合や、保険料を納めておらず満額受給できない場合は「国民年金への任意加入」が可能です。任意加入は60歳から65歳までの間で基礎年金へ任意で加入することで、受給額を満額に近づけられる制度です。
しかし、任意加入の条件の一つとして「厚生年金保険に入っていないこと」があるため、制度を使うには、60〜65歳まで厚生年金が適用されていない企業で働く必要があります。
2024年の基礎年金の満額受給額は、月額6万8000円です。年金額は物価や賃金の変動によって改定されるため、今後安定した経済成長が続けば、私たちが受け取る年金は多少増額されると考えられます。
3. 「老齢厚生年金」はいくら増えるのか
老齢厚生年金は受給額の上限がないため、定年後に働く期間や受け取る給料によって大幅な増額が可能です。
老齢厚生年金の目安となるのは「報酬比例部分」と呼ばれるものです。この記事では、報酬比例部分を以下の計算式で計算しています。
- 平均標準報酬額×5.481/1000×2003年4月以降での厚生年金保険への加入月
これを踏まえて、2003年4月以降で厚生年金保険に22歳から60歳まで加入した場合と、22歳から70歳まで加入した場合の受給金額の目安を比較してみましょう。
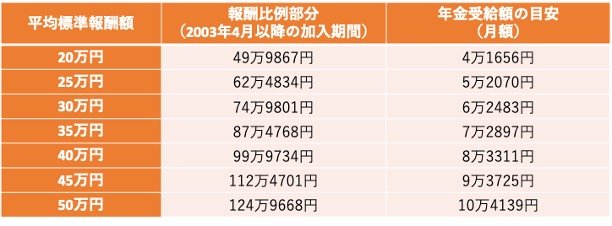
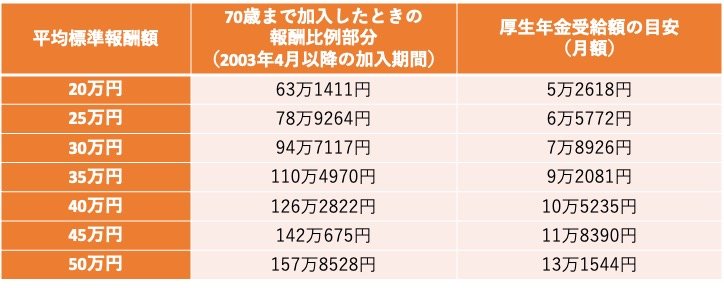
〈22〜60歳まで加入した場合〉
- 20万円:4万1656円
- 25万円:5万2070円
- 30万円:6万2483円
- 35万円:7万2897円
- 40万円:8万3311円
- 45万円:9万3725円
- 50万円:10万4139円
〈22〜70歳まで加入した場合〉
- 20万円:5万2618円
- 25万円:6万5772円
- 30万円:7万8926円
- 35万円:9万2081円
- 40万円:10万5235円
- 45万円:11万8390円
- 50万円:13万1544円
70歳まで厚生年金に加入すると、60歳までの加入に比べて月額1〜3万円ほど受給額がアップします。年間12〜36万円が生涯増額されるため、生活にゆとりを持てるでしょう。
一方、65歳以上も働き続ける場合は、毎月安定した収入が受け取れる分、年金受給額が減らされてしまうケースがあります。この注意点について、次章で解説します。
4. 働きすぎたら年金が全額カットの可能性も「在職老齢年金」に注意
定年後に働く期間が多すぎると「在職老齢年金」の制度により、在職中に受け取れる年金額が減ってしまいます。
在職老齢年金は、70歳未満の人が会社に就職して厚生年金保険に加入した場合や、70歳以上の人が厚生年金保険の適用事業所に勤めた場合に、老齢厚生年金の額と給与や賞与の額に応じて、年金の一部または全額が支給停止となる制度です。
在職老齢年金の計算は、以下の基準に則って行われます。

〈基本月額と総報酬月額相当額との合計が50万円以下〉
老齢厚生年金は全額支給。
〈基本月額と総報酬月額相当額との合計が50万円超〉
老齢厚生年金は一部または全額支給停止。支給額は以下の計算式で決まる。
- 基本月額-(基本月額+総報酬月額相当額-50万円)÷2
※基本月額:加給年金額を除いた老齢厚生(退職共済)年金(報酬比例部分)の月額
※総報酬月額相当額(その月の標準報酬月額)+(その月以前1年間の標準賞与額の合計)÷12
年金と月に受け取る報酬の合計が50万円を超えるかどうかで、年金の支給額が変わってきます。50万円以下の場合は厚生年金が全額支給され、50万円を超える場合は、一部または全部の年金が支給停止となります。
特に現役時代や定年後に受け取る給与が高い人は、年金+収入が50万円を超えやすく、厚生年金が支給停止となる可能性が高いです。定年後に受け取る給与や賞与を見直し、年金支給停止の対象となるかどうか確かめておきましょう。
一方、在職中には年金が支給停止となるだけでなく、年金額が再計算されるケースもあります。これを「在職定時改定制度」といいます。詳細について、次章で見ていきましょう。
5. 在職中に年金額が再計算される仕組み「在職定時改定制度」とは
在職定時改定制度とは、厚生年金に加入しながら老齢厚生年金を受けている65歳以上70歳未満の人が基準日の9月1日において被保険者の場合に、翌月の10月分からの年金額が見直される制度です。
在職中であっても、10月に前年の9月から8月までの被保険者期間が年金額に反映されるため、定年後も働いたことによる年金の増額をダイレクトに実感できます。

もし9月1日時点で厚生年金の被保険者でなくても、資格喪失から1ヶ月以内に再度厚生年金保険に加入した場合は、在職定時改定制度が適用されます。そのため、8月末で退職したとしても、すでに新しい勤務先を見つけているのであれば、翌年10月からは増額分の年金を受給可能です。
在職老齢年金で年金が支給停止されたとしても、在職定時改定制度により支給停止額が変わる可能性もあります。65歳以上も働く人は、年金支給が停止となっていても、少しずつ年金の増額が期待できるでしょう。
6. まとめにかえて
サラリーマンが定年後も働いた場合、厚生年金を月額1〜3万円ほど増やせます。年間12〜36万円が生涯にわたって増額となるため、定年後働かない場合に比べて、年金受給額の差を大きく広げることができます。
とはいえ、定年後に働きたいと思っていても健康面・体力面から再就職を断念する人もいるでしょう。どのようなライフプランになっても老後に困らないよう、私的年金をつくったり資産運用したりして、十分な老後資金を貯められるよう努めましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 日本年金機構「厚生年金保険料額表」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「在職中の年金(在職老齢年金制度)」
- 日本年金機構「在職老齢年金の計算方法」
- 日本年金機構「令和4年4月から在職定時改定制度が導入されました」
石上 ユウキ


