
厚生労働省の「令和4年度 厚生年金保険・国民年金事業の概況」によると、年金の繰下げ受給を選ぶ人は国民年金、厚生年金ともに増加傾向にあります。
年金の受給額を増やしたい場合、増額した年金を一生涯受け取れる繰下げ受給は有益な選択肢といえます。ただし、年金額が高額になった場合、差し引かれる税金や社会保険料も増える点に注意が必要です。
この記事では、年金の手取り額を試算し、繰下げ受給の効果を検証します。
1. 年金の繰下げ受給とは?
年金の繰下げ受給とは老齢基礎年金や老齢厚生年金を65歳から受け取らずに、66歳以降75歳までの間で受給開始時期を遅らせる制度です。
受け取りを遅らせた月数に応じて増額した年金を受け取れます。
年金の繰下げ受給による増額率は、繰下げ1ヵ月あたり0.7%です。最長期間である75歳まで繰下げると、年金額が最大の84%増額されます。
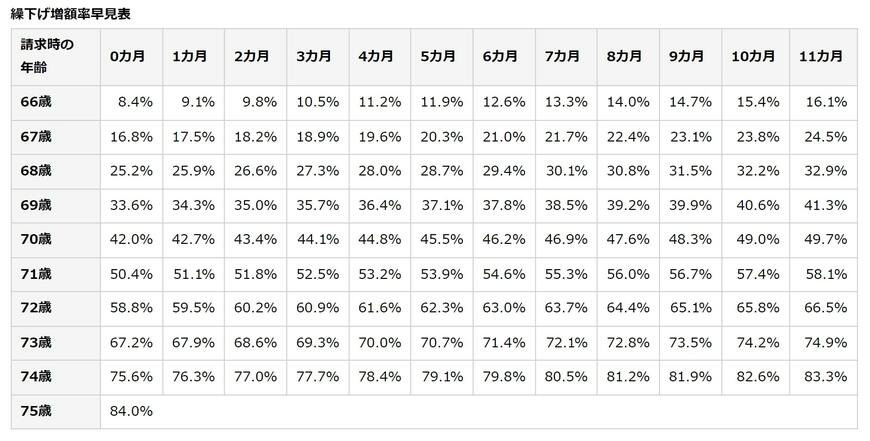
繰下げ受給の場合、増額された年金額は一生涯続くため、長生きするほど有利です。ただし、受け取り開始まで年金収入がないため、貯蓄や就労などによって生活費の目途を立てる必要があります。
また、年金が増額されると税金や社会保険料も増えるため、期待ほど手取りが増えない可能性もあります。
年金をいくらもらえるのか考える場合、支給時に天引きされる税金や社会保険料に注意が必要です。次の章から詳しくみていきましょう。
2. 繰下げても額面どおりには受け取れない!年金から引かれるものとは?
年金から差し引かれる税金や社会保険料には、以下のようなものがあります。
- 所得税
- 住民税
- 介護保険料
- 国民健康保険料または後期高齢者医療保険料
2.1 所得税・住民税
65歳以上で年金受給額が158万円(年額)超の場合、年金から所得税が天引き(源泉徴収)されます。
配偶者控除や扶養控除といった各種控除を受けるには「扶養親族等申告書」を提出する必要があります。

また、65歳以上で前年の年金受給額(年額)が18万円以上の場合、年金から住民税が天引き(特別徴収)されます。
2.2 介護保険料・国民健康保険料または後期高齢者医療保険料
65歳以上で年間の年金受給額が18万円以上の場合、介護保険料と国民健康保険料(75歳未満)または後期高齢者医療保険料(75歳以上)が年金から天引き(特別徴収)されます。
ただし、世帯主でない年金受給者の国民年金保険料は本人から特別徴収されず、世帯主が納付します。
これに対し、後期高齢者医療保険料は被保険者単位で徴収されるため、本人の年金から特別徴収されます。
次の章では、年金の手取り額を試算した結果についてみていきましょう。
3. 年金の手取り額はいくら?繰下げの効果を検証
実際に年金の手取り額を試算し、支給額と比較してみましょう。
3.1 年金の手取り額を試算
東京都大田区に住む68歳の単身者を例に、年金の手取り額を試算します。前提条件は、以下のとおりです。
- 収入は公的年金のみ
- 適用する所得控除は基礎控除と社会保険料控除、公的年金等控除
- 令和6年度基準で計算
- 定額減税等は考慮しない
- 年金収入(年額):150万円(月額12万5000円)
公的年金等に係る雑所得
150万円 -110万円(公的年金等控除)=40万円
国民健康保険料
算定の基礎になる所得金額が0円(40万円-43万円)となり、年間保険料は6万5600円となります。
介護保険料
所得金額0円のため住民税非課税となり、所得段階別保険料額の第3段階に該当します。
第3段階の保険料は、年額5万1480円です。
所得税(および復興特別所得税)
公的年金等に係る雑所得(40万円)が所得税の基礎控除額48万円を下回るため、所得税は0円となります。
住民税
公的年金等に係る雑所得(40万円)が住民税の基礎控除額43万円を下回るため、住民税は0円となります。
以上により、このケースでの年金の手取り額(年額)は、以下のとおりです。
150万円-0円(所得税・住民税)-11万7080円(社会保険料)=138万2920円(月額11万5243円)
月額にすると、手取り(12万5000円)は支給額(11万5243円)より1万円近く少ない結果となりました。
次の章では、今回のシミュレーションからわかる繰下げ受給に期待できる増額の効果についてみていきましょう。
4. 支給額ごとの手取り額から見る繰下げ受給の増額効果は?
先述の東京都大田区在住の単身者の例で、年金の支給額(年額)ごとの手取り額は以下のとおりです。括弧内の数字は、支給額に占める手取り額の割合です。
- 60万円:51万4600円(85.7%)
- 120万円:110万2720円(91.8%)
- 180万円:160万8631円(89.3%)
- 240万円:207万5893円(86.4%)
- 300万円:255万3848円(85.1%)
上記から、年間の支給額が120万円以上では、支給額が増えるほど手取りの割合が減ることがわかります。
年金額が増加すると、所得税・住民税と社会保険料も増えるためです。
このことから、繰下げ受給によって年金額が増えても、思ったより手取りが増えないケースもある点に注意が必要です。
たとえば、65歳から受給すると年額150万円の年金を繰下げ受給して、240万円に増額されたとします。その場合、支給額ベースでは1.6倍に増えたことになります。
しかし、手取り額で見ると、138万2920円から207万5893円と約1.5倍の増加にとどまるのです。
5. 繰下げ受給を検討する場合、手取り額も確認しましょう
年金の繰下げ受給は年金額が増額される点はメリットですが、考慮すべき点もいくつかあります。
年金から差し引かれる税金や社会保険料は、支給額が増えるほど高額になります。
そのため、特に繰下げ前の年金額が高めの場合、繰下げによって手取りが大幅に減るおそれがあるのです。
繰下げを検討する場合は、支給額の増額率ばかりに着目せず、手取り額も考慮し、受給開始時期を決めましょう。


参考資料
松田 聡子