
2ヶ月に1度支給される年金ですが、世帯によって夫婦の合計受給額が「約27万円~約67万円」と大きく差があることをご存知でしょうか。
個人差が大きく不安の声も上がる年金ですが、今年は5年に1度の財務検証が行われました。
財務検証とは、社会や経済の変化を踏まえ、100年先まで見通して公的年金財政の持続性を点検するものです。
公的年金制度に大きな影響を及ぼす可能性がある財務検証結果は、厚生労働省のHPの「政策について」内、「年金・日本年金機構関係」にて内容の確認ができます。 こちらもぜひ注目してみましょう。(財務検証結果は2024年7月3日第16回社会保障審議会年金部会にて公表)
本記事では年金制度のしくみを確認しながら、現状の夫婦の収入別に受け取れる年金額も見ていきます。ご自身の年金額のおおよそのイメージを掴んでいきましょう。
ただし、年金額が多いからといって、老後が安泰とは言い切れません。 その理由も合わせて見ていきましょう。
1. 公的年金のしくみをわかりやすく解説
日本の年金制度は「国民年金」と「厚生年金」から成り、下の図のようになっています。このことから、「2階建て構造」と呼ばれています。
【写真1枚目/全3枚】年金制度のしくみ。次の写真で「2024年度の年金額の例」をチェック1/3
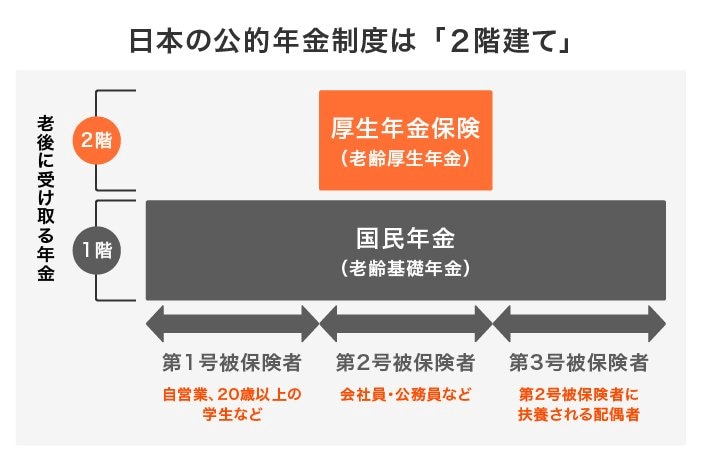
出所:LIMO編集部作成
1.1 国民年金(基礎年金):1階部分
- 加入対象:原則として日本に住む20歳から60歳未満の方
- 保険料:一律(年度ごとに見直し)
- 年金額:保険料の納付期間によって決定。2024年度の満額は月額6万8000円(67歳以下の場合)
1.2 厚生年金:2階部分
- 加入対象:主に会社員、公務員、厚生年金適用の事業所で働くアルバイトやパートなど
- 保険料:報酬比例制
- 年金額:加入期間や納付保険料により決定
受給要件を満たす場合、将来は老齢年金として原則偶数月の15日に受給できるようになります。
誤解されやすいポイントとして「国民年金」「厚生年金」のどちらかに加入していると思う方もいるのですが、正確には「国民年金だけ」「国民年金と厚生年金の両方」にわかれます。
このように年金の種類や加入期間、報酬によって将来の年金額に影響が出るため、自分が加入している内容をしっかり把握しておきましょう。
2. 【年金早見表】夫婦の収入別!2024年度の年金額はいくら?
2024年度の年金は2.7%の増額となりました。ただし、これを上回る勢いで物価上昇が進んでいるため、実質的には減額しているという見方もあります。
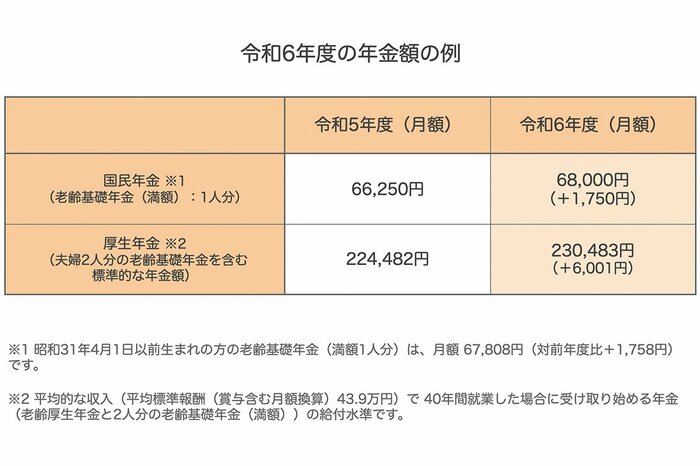
厚生年金の場合はモデル夫婦の試算例が示されており、夫婦の合計で23万483円となりました。
しかし、先述のとおり「加入する年金や現役時代の収入」によって大きく変わるので、ここでは「夫婦の収入ごと」の年金例も確認しましょう。
2.1 夫婦の収入ごとの年金目安額
- 夫が報酬54万9000円+妻が報酬37万4000円:33万4721円
- 夫が報酬43万9000円+妻が報酬30万円:29万4977円
- 夫が報酬32万9000円+妻が報酬22万5000円:25万5232円
- 夫が報酬54万9000円+妻が短時間労働者の平均的な収入:28万4588円
- 夫が報酬43万9000円+妻が短時間労働者の平均的な収入:26万967円
- 夫が報酬32万9000円+妻が短時間労働者の平均的な収入:23万7346円
- 妻が報酬37万4000円+夫が短時間労働者の平均的な収入:24万7101円
- 妻が報酬30万円+夫が短時間労働者の平均的な収入:23万978円
- 妻が報酬22万5000円+夫が短時間労働者の平均的な収入:21万4854円
- 夫婦ともに短時間労働者だった場合の平均的な収入:19万6968円
- 夫が報酬54万9000円+妻が国民年金のみ加入:25万4104円
- 夫が報酬43万9000円+妻が国民年金のみ加入:23万483円
- 夫が32万9000円+妻が国民年金のみ加入:20万6862円
- 妻が報酬37万4000円+夫が国民年金のみ加入:21万6617円
- 妻が報酬30万円+夫が国民年金のみ加入:20万494円
- 妻が報酬22万5000円+夫が国民年金のみ加入:18万4370円
- 夫婦ともに国民年金のみ加入:13万6000円
上記は40年働いた場合での、厚生労働省による試算額です。もっと詳細に知りたい場合は、ねんきんネットや厚生労働省の年金シミュレーターなどでも計算できます。
3. 次回は8月15日に年金支給!「約27万円~約67万円」支給される夫婦もいるが…
次回の年金支給日は8月15日です。
これまでの内容を整理すると、厚生労働省が「標準的なモデル夫婦」と示してきた世帯であれば、1ヶ月あたりの年金が23万483円なので、実際の8月の支給額は約46万円となります。
このように、実際には2ヶ月分が一度に支給されることを鑑み、厚生労働省の試算例を参考に支給額を整理しましょう。
3.1 年金「約67万円」になる夫婦の例
- 夫:会社員として40年勤め、生涯の報酬が平均で月額「54万9000円」。国民年金保険料は満額支払い済
- 妻:会社員として40年勤め、生涯の報酬が平均で月額「37万4000円」。国民年金保険料は満額支払い済
夫婦が40年を通して上記の収入を継続して得ている場合、8月の年金支給額は66万9442円になるようです。
ただし、夫婦ともに正社員として働き続ける世帯はまだ多くありません。報酬額も40年間キープすることを考えると、一握りの家庭に限定されるでしょう。
政府の試算では上記がもっとも高い例となっていますが、これより稼いでいる夫婦はさらなる金額を望めます(上限あり)
3.2 年金「約27万円」になる夫婦の例
- 夫:厚生年金に加入したことがなく、国民年金保険料は満額支払い済
- 妻:厚生年金に加入したことがなく、国民年金保険料は満額支払い済
例えば自営業などで1度も厚生年金に加入したことがない夫婦の場合、目安額は27万2000円となります。
夫婦2人分かつ2ヶ月分の合計額なので、年金だけで過ごすのは難しいと感じる方も多いのではないでしょうか。
もし繰下げ受給をしたり、あるいは付加保険料を納めていたりすれば、金額が増やせる可能性はあります。
いずれにしても、これらの金額は「2ヶ月分」「夫婦2人分」であることから、老後を過ごすには注意が必要です。
4. 年金生活になると「2ヶ月分」の収入でやりくり。社会保険料の負担も
夫婦の年金は2ヶ月分が1度に支給されるため、「約27万円~約67万円」となります。
「約67万円」はかなり高額に感じますが、「2ヶ月分」「夫婦2人分」であることを考えると印象が変わるものです。
これは夫が報酬54万9000円、妻が報酬37万4000円の場合の年金例ですから、現役時代に比べてかなり収入額が減るといえるでしょう。
また、ここから「税金や社会保険料」が天引きされることに注意が必要です。
年金額が一定以下である場合、税金(所得税や個人住民税)はかかりません。しかし、どれほど年金が低くても社会保険料は支払う必要があります。
年金が高い人ほど負担に感じるでしょう。例えば新宿区の国民健康保険の場合、「前年の所得が250万円」の国民健康保険料は年額で36万4655円です。
年6回の年金から天引きされるとすると、1回あたりの天引き額が6万円になることもあるでしょう。
実際の天引額や振込額は、年金振込通知書という書類で確認できます。

5. 老後の備えは現役時代の準備から
厚生労働省の資料によると、8月支給の年金は「約27万円~約67万円」と世帯によって大きな差があるようです。
現役時代の働き方や収入による影響が大きいことから、キャリアプランについては年金まで考えることも非常に重要だといえます。
老後の年金額を知ることで、貯蓄のモチベーションをあげる方法もあります。
自分が受け取れる年金額については、ねんきん定期便やねんきんネットで確認してみましょう。余力があれば、今後の働き方に応じて詳細にシミュレーションすることもおすすめします。
見落としがちですが、退職金の有無もしっかり確認しておきましょう。
6. まとめにかえて
「人生100年時代」「長生きリスク」という言葉が広まり、老後に危機感を抱く方は少なくありません。
仮に65歳で仕事をリタイヤしたとすると、100歳まで35年間もの老後期間があります。それだけの長い時間を、計画を立てずに迎えてしまったらどうなるでしょうか。
低金利の銀行預金だけで資産形成すると、老後資金が足りなくなるリスクや物価上昇による資産の目減りのリスクがあります。
資産運用の中には、NISAやiDeCoといった税制優遇を受けながら運用できる制度もあります。その他にも人によって選択肢はさまざまです。
ご自身に合った資産形成方法を選択し、将来への備えをしていきましょう。


参考資料
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 日本年金機構「年金振込通知書」
- 厚生労働省「これまでの年金部会も踏まえてご議論いただきたい論点」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
橋本 高志