


内閣府「令和5年版高齢社会白書」によると、65歳以降も働く人の割合は年々増加傾向にあります。
60歳以降に厚生年金を受給しながら働く場合、受給する年金と1ヵ月の賃金の合計額によっては、年金の一部または全部の支給停止になることがあります。
せっかく働いて収入を得ても厚生年金が減額されてしまうのは残念なものですね。
また、厚生年金を受給しながら働く際に基準となる「支給停止基準額」が、2024年4月に48万円から50万円に引き上げられました。
この改正により、厚生年金を減らさずにいくらまで働けるのか、知りたい方もいることでしょう。
本記事では、在職老齢年金の概要について解説するとともに、具体的な例を用いて支給額のシミュレーションをしていきます。
1. 【働くシニア】65歳〜69歳で働いている人口割合は「52.0%」
内閣府「令和5年版高齢社会白書」によると、65歳〜69歳では52.0%と半数以上の方が、70〜74歳では33.9%と約3人に1人が働く状況が見受けられます。

さらに、データ上では75歳以上でも11.0%の方が働いている事実が浮き彫りとなっているといえるでしょう。
60歳以降も働き、年金制度に加入しながら受給する厚生年金を「在職老齢年金」といい、勤務先から給与をもらいながらも老齢厚生年金を受給できます。
ただし、冒頭で触れたとおり、年金の支給が停止されるケースもあるため、制度をしっかり確認しておきましょう。
次の章からは、在職老齢年金の具体的な受給モデルをチェックしていきます。
2. 給与を受け取りながら年金を受給可能! 調整後の支給額はどうなる?
厚生年金に加入しながら働く場合、給与の額(過去1年間の賞与を含む)と老齢厚生年金の年金月額によって、年金が調整されることがあります。
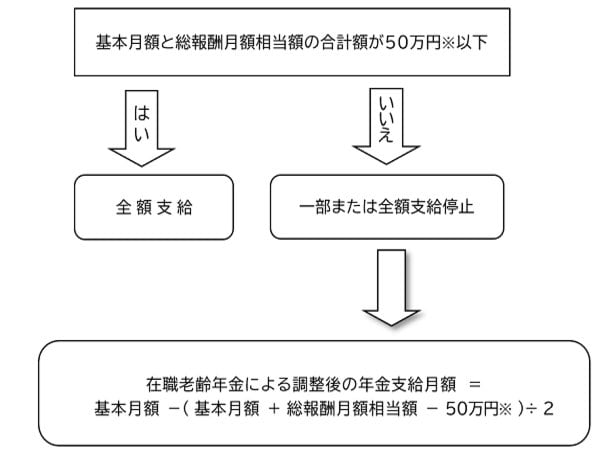
2024年3月までの支給停止基準額は、賃金と年金額の合計が「48万円」を超えた場合でしたが、2024年4月から「50万円」に引き上げられました。
「月額給与+過去1年間の賞与÷12+年金月額」の合計が50万円を超えた場合、超えた額の半分が支給停止されます。
ちなみに公的年金には老齢厚生年金と老齢基礎年金(国民年金)がありますが、調整されるのは老齢厚生年金部分のみ。
老齢基礎年金(国民年金)部分は、給与額に関わらず全額受給できます。
なお、厚生年金に加入せず働く場合は支給停止の対象となりません。ただし、この場合に支給停止された年金は、後になってからの受給は不可となります。
具体的なシミュレーション結果をみていきましょう。
2.1 在職老齢年金の例:Aさんの場合
Aさんの報酬と年金目安額は以下のとおりです。
- 給与:月額25万円
- 賞与:年間30万円
- 老齢厚生年金:月額10万円
- 老齢基礎年金:月額6万円
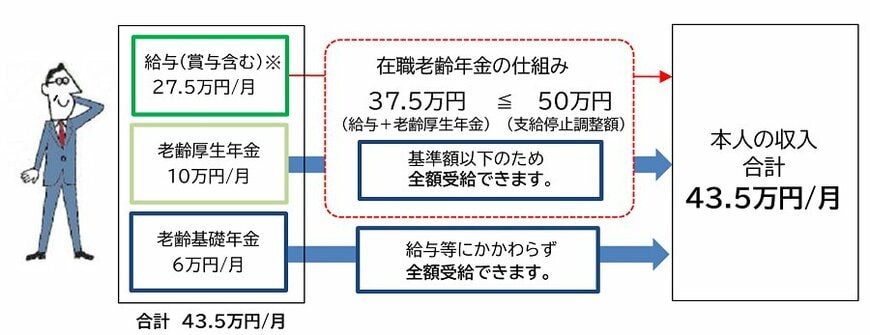
- 給与25万円+賞与30万円÷12=27万5000円(月額換算)
- 老齢厚生年金:月額10万円
27万5000円+10万円を計算すると、37万5000円。基準額の50万円を超えないため、年金の支給停止はありません。
給与25万円、老齢厚生年金月額10万円、老齢基礎年金月額6万円を受給できます。
2.2 在職老齢年金の例:Bさんの場合
Bさんの報酬と年金目安額は以下のとおりです。
- 給与:月額40万円
- 賞与:年間120万円
- 老齢厚生年金:月額14万円
- 老齢基礎年金:月額6万円
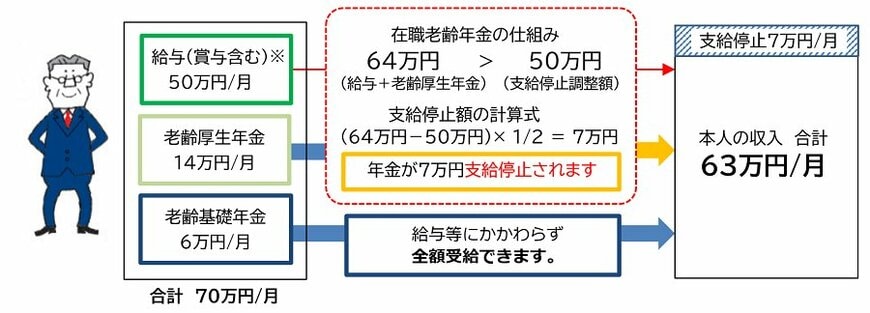
- 給与40万円+賞与120万円÷12=50万円(月額換算)
- 老齢厚生年金:月額14万円
50万円+14万円を計算すると、64万円。基準額50万円を14万円オーバーするため、14万円の半額7万円が支給停止となります。
Bさんは給与40万円、老齢厚生年金月額7万円、老齢基礎年金月額6万円を受給するとわかりますね。
また、これらの金額は税金等を控除する前の金額で算出されることにも留意しておきましょう。
さて、2020年5月に成立した「年金制度改正法」により「在職定時改定」制度が設けられ、2022年4月から施行されています。
この制度は、年金をもらいながら働く65歳以上の社員が恩恵を受けられる制度です。
次の章からは「在職定時改定」と「退職時改定」について見ていきましょう。
3. 厚生年金に加入しながら年金を増やす!2つの改定制度をチェック
厚生年金への加入は原則70歳まで可能です。年金制度に加入することで加入期間が増えるため、将来の年金を増やすことができます。
年金の計算も、毎年見直すこととなっていますが、継続して勤務している場合に改定する「在職定時改定」と、退職したときに改定する「退職改定」があります。
3.1 「在職定時改定」とは
「在職定時改定」は、在職中である65歳以上の被保険者に関する制度です。
高年齢者雇用安定法の施行などの影響により、企業に対しても70歳までの継続雇用が努力義務となったことからも「退職前から年金額改定が必要」という議論が高まり、導入されることとなりました。
毎年の基準日(9月1日)において65歳以上70歳未満の老齢厚生年金の受給権者に対して、前年9月から当年8月までの厚生年金保険の加入期間を反映し、年金額を毎年10月分から改定する仕組みです。
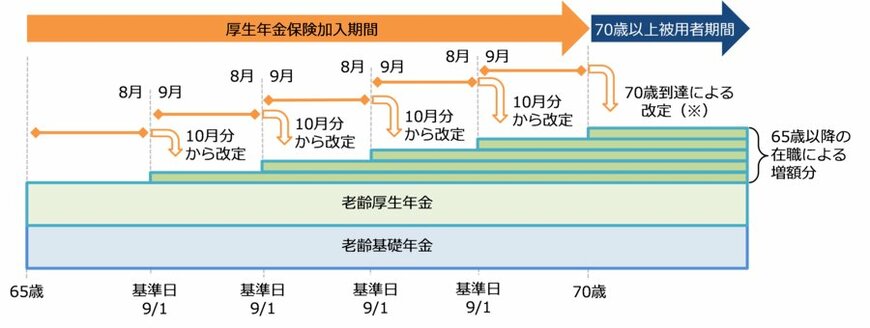
なお、厚生年金の被保険者資格を喪失する70歳になった時には、それまでの厚生年金の被保険者期間を反映し、年金額を再計算することとなっています。
「在職時改定」のシミュレーション
〈65歳になるまで月額20万円の給与で厚生年金に加入し働いていた方が、65歳以降70歳になるまで、月額20万円で厚生年金に加入し続けた場合の計算例〉
65歳時点で老齢厚生年金を180万円受給できた場合、毎年約1万3000円増額されます。
月額20万円×5.481/1000×12月≒1万3000円
65歳以降、毎年1万3000円ずつ増額されるため、70歳時点では約6万5000円の増額となります。
なお、老齢基礎年金については60歳以降は強制加入ではないため、増額の対象となりません。
3.2 「退職改定」とは
「退職改定」とは、厚生年金保険に加入する70歳未満の老齢厚生年金の受給権者が退職し、かつ、厚生年金保険に加入せず1月を経過した際、退職した翌月分から年金額を改定する仕組みです。
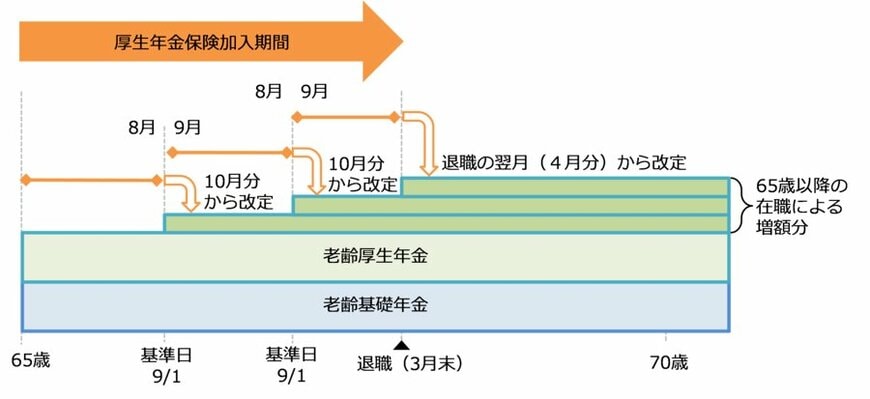
たとえば65歳を過ぎて厚生年金保険に加入してある年の3月末を持って退職した場合、退職した翌月(4月分)から改定され、年金額を歳計算することとなります。
退職後、翌月から年金額が再計算されるということで、すぐに年金額に反映されるという点に注意が必要です。
4. まとめにかえて
人手不足もあり、また長く働きたいという方も多く見受けられる現代の日本。
年齢を重ねても働き続けたいというニーズは多くありますが、ご家族と相談したり、体調も考慮したりしながら働きたいものです。
給与や賞与が高い方も「なんとなく年金額が支給停止になる」という漠然としたイメージではなく、「基準額を超えているから」という気にするべきポイントも、適宜確認しておきましょう。

参考資料
香月 和政

