子どもの学費を準備する方法といえば、これまでは学資保険が主流でした。しかし、NISAが始まってからは、教育資金準備のために活用されるケースもあり、どちらが良いのか迷っている方もいるのではないでしょうか。
学資保険と新NISA「つみたて投資枠」を活用した積立投資はどちらも長期間にわたりまとまった教育資金を貯められる方法ですが、特徴やメリット・デメリットが異なります。そのため、どちらが適しているかはご家庭により違ってきます。
この記事では、学資保険と新NISA「つみたて投資枠」を活用した積立投資で教育資金を貯める場合の違いや、おすすめの方を解説していきます。
1. 学資保険の特徴やメリット・デメリット
1/3

many wisteria/shutterstock.com
学資保険は、子どもの教育資金を準備するための貯蓄型の生命保険です。子どもの進学に合わせて入学祝金や満期保険金が受け取れるので、入学のための諸準備や入学金の支払いなどに役立てられています。
貯蓄をメインにした「貯蓄タイプ」と、保障も付いた「保障タイプ」があります。
1.1 学資保険のメリット
学資保険には次のようなメリットがあります。
- 契約時に入学祝金や満期保険金の受け取りタイミングを選べる
- 親に万が一のことがあると保険料の払い込みが不要になる(保障は継続される)
- 生命保険料控除の対象になる
学資保険は、小学校入学時・中学校入学時・高校入学時などのタイミングでお祝金を受け取れる商品が多いです。
受け取るタイミングや金額は自分で選べるのが一般的ですが、受け取り回数が多いほど、また、受取金額が多いほど保険料は高額になります。
契約者(一般的には親)が万が一死亡してしまった場合、それ以降の保険料の払い込みが不要になるという点も大きなメリットです。
もちろん、入学祝金や満期保険金は当初の予定通り支払われ、この点が学資保険が選ばれる理由のひとつとなっています。
また、生命保険料控除の対象となるため、年末調整や確定申告の際に所得控除を受けられます。
1.2 学資保険のデメリット
学資保険には計画的に教育資金が貯められるメリットがある一方で、次のようなデメリットもあります。
- 加入年齢に制限がある商品がある
- 年齢が大きくなる程保険料が高額になる
- 中途解約すると元本割れする可能性がある
学資保険は、商品によって加入年齢に制限が設けられているものがあります。子どもだけでなく親の年齢にも制限がある商品もある点に注意が必要です。
加入年齢の範囲内であっても、年齢が大きくなるほど保険料が高額になる傾向があります。
また、加入年齢が大きいと払い込んだ保険料を運用する期間が短くなるため、運用益が十分に得られないことも考えられるでしょう。
ほかにも、学資保険を中途解約すると元本割れを起こし、解約返戻金がこれまで払い込んできた保険料の総額よりも下回ってしまう可能性があります。
2. 新NISA「つみたて投資枠」の特徴やメリット・デメリット
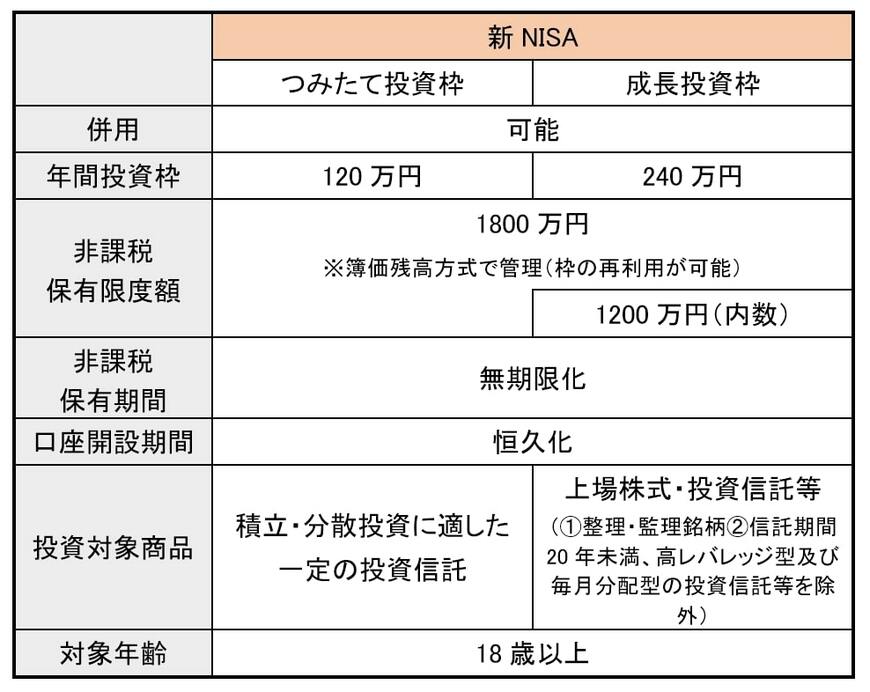
NISAも、教育資金を準備するために活用できる制度です。これまでの制度では、非課税枠が年間40万円までで最長20年間で合計800万円までが利用可能でした。
しかし、2024年1月から新NISAがスタートし、「つみたて投資枠」として非課税枠が年間120万円まで拡大され、期間も無期限になり、最高1800万円までの積み立てが可能になります。
2.1 新NISA「つみたて投資枠」のメリット
新NISA「つみたて投資枠」で教育資金を準備する場合は、以下のようなメリットがあります。
- 積立金額を変更できる
- 現金化するタイミングを選べる
- 運用次第で資産を増やせる可能性がある
新NISA「つみたて投資枠」を活用した積立投資は、当初決めた積立金額を途中で変更できます。
そのため、家計が苦しくなった時期には減額したり、余裕が出てきたときには増額したりするなど、状況に合わせられるというメリットがあります。
ただし、積立金は年間120万円までが限度なので、月額にすると10万円までの制限はあります。
また、学資保険ではお祝金や満期保険金を受け取るタイミングを契約時に決めますが、新NISA「つみたて投資枠」は現金化するタイミングをその都度選択できます。
子どもによっては、塾の月謝や受験費用など、入学時以外にもお金がかかるタイミングがあります。こういった場合に、資金化が自由にできるのはメリットといえるでしょう。
積立投資は投資信託で運用するので、運用成績によっては学資保険よりも資産を増やせる可能性がある点も見逃せないメリットです。
2.2 新NISA「つみたて投資枠」のデメリット
新NISA「つみたて投資枠」を活用した積立投資は、学資保険よりも自由度のある資金準備方法ですが、次のようなデメリットもあるため注意が必要です。
- 運用成績によっては十分な資金が貯められない
- 積立金に対する所得控除はない
新NISA「つみたて投資枠」のメリットでも触れたように、投資商品なので運用がうまくいかなければ利益を得られず、十分な資金を準備できない可能性があります。
学資保険では保険料が所得控除の対象になりますが、新NISAの積立金は所得控除を受けられないため、所得税や住民税の節税には活用できないことになります。
3. 学資保険・新NISA「つみたて投資枠」がおすすめなのはこんな方
3/3

smolaw/shutterstock.com
これまでの内容から、学資保険と新NISA「つみたて投資枠」がおすすめな方をまとめてみましょう。
【学資保険がおすすめな方】
- 計画的に教育資金を貯めたい方
- 親に万が一のことがあった場合にも備えたい方
- 生命保険料控除を受けたい方
【新NISA「つみたて投資枠」がおすすめな方】
- リスクを理解したうえで効率的に教育資金を貯めたい方
- 現金化するタイミングに自由度が欲しい方
- 年齢など学資保険の加入条件に該当しない方
どちらの仕組みがご家庭に適しているかを考えて、子どものための教育資金の準備に役立てましょう。
4. まとめにかえて
子どもの教育資金を準備する方法には、主に学資保険と新NISA「つみたて投資枠」を活用した積立投資があります。それぞれ特徴が異なりメリットやデメリットがあるため、両者を比較しご家庭に適した方を選ぶことが大切です。
2024年1月からは新しいNISAとして生まれ変わり、これまでよりも非課税枠が拡大されたり期間が無期限になったりと利用しやすくなっているため、制度の変更点も併せて確認することをおすすめします。



参考資料
木内 菜穂子