


毎年誕生月には、ねんきん定期便が日本年金機構から送られてきます。これまでの加入実績や見込受給額などを確かめられる重要な書類です。
ねんきん定期便では、納めた年金保険料も確認できます。自分と会社で折半して納める厚生年金保険料も把握できますが、ねんきん定期便には会社が負担する分の記載はありません。
会社が負担してくれている厚生年金保険料は、どこに使われているのでしょうか。この記事では、厚生年金保険料の会社負担分やねんきん定期便に記載がない理由を解説します。
1. 厚生年金保険料は「労使折半」
はじめに、厚生年金保険料の基本的な仕組みをおさらいしましょう。
厚生年金保険は、会社員や公務員などが加入する年金です。保険料は、毎月の給与を一定の等級で区分した「標準報酬月額」や税引前の賞与から1000円未満を切り捨てた「標準賞与額」に、18.3%の保険料率を掛けて算出します。たとえば、標準報酬月額が30万円の場合、厚生年金保険料は5万4900円です。
そして、保険料は労働者自身と会社とで折半して納めます。そのため、実際に自分自身で納める保険料は、標準報酬月額や標準賞与額の9.15%です。
保険料は、基本的に給与から天引きされます。給与明細に記載される保険料は自己負担分のみで、実際には明細の記載額の2倍の金額を保険料として納めています。
しかし、会社負担分は給与明細のほか、年金情報が記載されている「ねんきん定期便」にも記載されていません。なぜ会社負担分の記載はないのでしょうか。次章で解説します。
2. ねんきん定期便に「会社負担分」が書かれていない理由
ねんきん定期便に会社負担分が書かれていないのは、ねんきん定期便は「毎月の給与から控除されている厚生年金保険料の額を確かめるもの」と位置付けられているためです。
ねんきん定期便に会社負担分が記載されていないことは、SNSなどでも話題になりました。会社負担分は決して消えていたり隠蔽されたりしているわけではなく、ねんきん定期便の目的とは合致しないため記載されていないだけなのです。
ねんきん定期便は、あくまで、納付記録に誤りがないか確かめたり、個人資産としての年金がどれくらい積み上がっているのか確かめたりするための書類です。ねんきん定期便と給与明細を照合することで、保険料の未納や記録の漏れを防ぐ役割を果たしています。
ただし、2025年4月から送付されるねんきん定期便については、会社も労働者と同額を負担している旨が記載されるようになりました。ねんきん定期便には、以下のような文言が記載されています。

「厚生年金保険料は、被保険者と事業主が折半して負担することとされています。「ねんきん定期便」ではご本人の納付実績として被保険者負担分の保険料納付額を記載しており、お手持ちの給与明細等に記載されている保険料額で確認ができます。このほか、事業主も同額を負担しています。」
実際に会社が負担する分が記載されているわけではないものの、ねんきん定期便にこうした趣旨の記載がされたことで、不安が多少和らぐのではないでしょうか。
では、会社が負担している保険料は何に使われているのでしょうか。次章で解説します。
3. 会社負担分のお金はどこへ行く?
ねんきん定期便に会社負担分の記載がないことで感じる不安のひとつに「会社負担分の保険料は結局どこへ行ったのか」が挙げられます。この保険料は、現在年金を受給している人の年金原資として使われています。積立貯金のように、払った分が将来自分の手元に返ってくるわけではありません。
日本の公的年金制度は、賦課方式の仕組みを採用しています。賦課方式では、現役世代が納めた保険料を、年金を受給する高齢者世帯の年金給付に充てます。

その時々の賃金水準に応じた保険料を徴収できるため、インフレによる影響を受けにくいのが特徴です。一方、少子高齢化の状況では、現役世代の保険料負担が過度になる可能性があるのが難点です。
また、一部の保険料は「年金積立金」として、年金積立金管理運用独立行政法人(GPIF)が運用しています。この積立金は、将来世代の給付原資として活用される予定です。
よって、自己負担の保険料・会社負担の保険料ともに、現在の高齢者世代の年金や将来世代のための年金原資として使われています。保険料全体が、日本の年金制度維持のために使われていると考えておきましょう。
次章では、将来の年金受給額について解説します。
4. 納めた保険料は自分の年金に反映される
会社負担の年金保険料は現在の高齢者世代の年金などに使われています。自分の手元に年金として返ってくるわけではないため「将来年金はもらえるの?」と不安な人もいるでしょう。
現在の公的年金制度は、保険料を納めた事実があれば年金に反映される仕組みになっています。会社負担分の保険料が見当たらないからといって、年金額自体が減額されるわけではありません。
厚生年金の受給額は、単に「払った保険料の総額」を積み立てて戻す仕組みではなく、計算の基礎となる「平均的な給与(平均標準報酬額)」や「加入期間」によって算出されます。
厚生年金の受給額の計算の仕方は、以下のとおりです。
- 厚生年金(報酬比例部分)=標準報酬月額×5.481/1000×加入月数
たとえば、標準報酬月額が30万円、加入月数が450月の場合の受給額は、以下のとおりです。
- 受給額=30万円×5.481/1000×450=73万9935円(月額6万1661円)
厚生年金だけで、月額約6万2000円を受け取れます。会社員や公務員は基礎年金と厚生年金をあわせて受け取ります。現在の基礎年金の受給額は満額で月額約6万9000円ですから、合計で13万1000円の年金を受給します。
保険料はあくまで「最低10年加入」という年金の受給資格を得るために必要なものであり、金額に直接的な影響を及ぼすわけではありません。会社負担分も、自身の年金に確実に反映されるよう、年金制度は運営されているのです。
5. まとめ
厚生年金保険料は自分と会社とで折半して納めます。会社負担分は給与明細やねんきん定期便に記載がないため、どこに使われているのか不安になる人もいるでしょう。
保険料は現在の受給者世代の年金原資として使われています。また、保険料を納めていれば自分の年金に反映されるような仕組みになっています。ねんきん定期便で年金の受給額や将来自分に必要な資産額を適切に把握し、老後の資金計画を立てるようにしましょう。
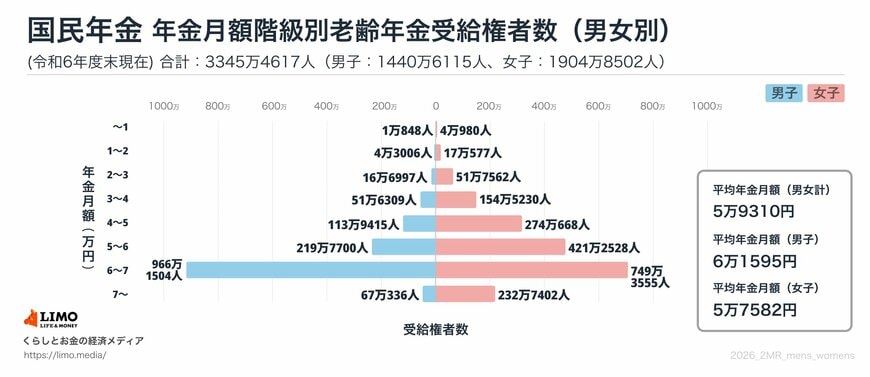
5.1 参考:厚生年金と国民年金の平均年金月額



参考資料
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「令和7年度「ねんきん定期便」50歳未満の方」
- 厚生労働省「教えて!公的年金制度 公的年金制度はどのような仕組みなの?」
- 日本年金機構「は行 報酬比例部分」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
石上 ユウキ


