


12月15日に迫ってきた年金支給日。この日は今年最後の年金支給日となります。
年末年始は孫と会える機会とあって、直前の年金支給日を楽しみにしている方も多いです。
厚生年金の平均受給額は月額で約14万円ですが、実際にはピンキリの現状があります。
さらに2カ月分が一度に振り込まれるため、夫婦の合計額は「80万円」というケースもあるのです。
どのような条件を満たせば可能なのか、いくつかのケースを見ていきましょう。
1. 公的年金「国民年金&厚生年金」の仕組みをおさらい
2023年12月15日(月)に支給される公的年金はいくつかありますが、今回は老齢基礎年金と老齢厚生年金に着目します。
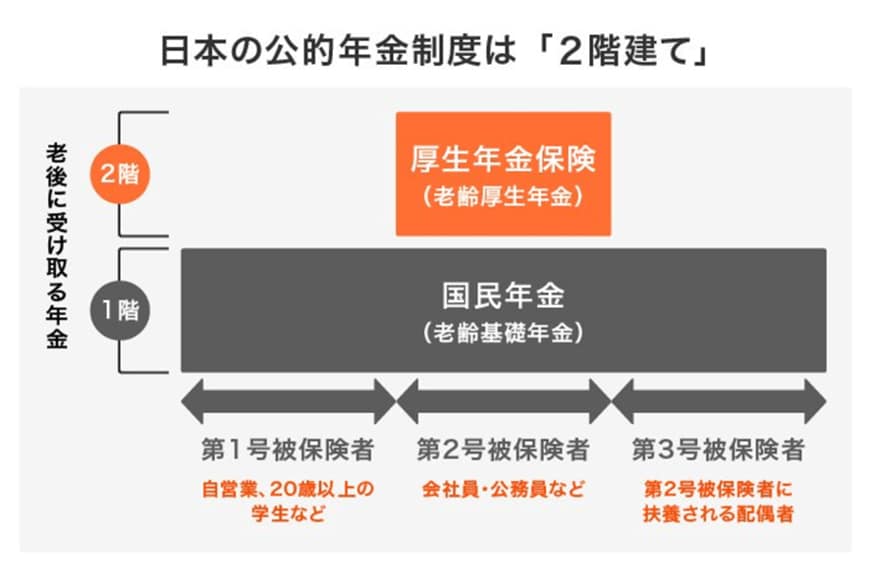
まず、基礎年金(国民年金)と厚生年金は下記の通り2階建ての構造をしています。
1.1 国民年金から支給される老齢基礎年金
原則、20歳から60歳未満の日本に住む全ての人は1階部分の国民年金に加入します。
保険料は全員一律で、40年間しっかり納めれば満額の老齢基礎年金が受け取れます。
ちなみに、2023年度の満額は月額6万6250円(67歳以下の場合)です。
1.2 厚生年金から支給される老齢厚生年金
一方、2階部分にあたるのが厚生年金です。加入対象は主に会社員や公務員などで、国民年金(基礎年金)に上乗せして加入する形です。
保険料は報酬比例制なので、個々の状況によって異なります。
納めた保険料や加入期間等によって、将来の老齢厚生年金額が決まるという仕組みです。
基礎年金(国民年金)と厚生年金があるものの、実際には、「国民年金だけに加入する人」と「国民年金と厚生年金の両方に加入する人」にわかれると言えるでしょう。
なお老齢厚生年金については、生年月日に応じて、65歳前に「特別支給の老齢厚生年金」が支給されることがあります。
2. 基礎年金と厚生年金の受給額はどう決まる?詳しく解説
基礎年金と厚生年金の受給額の決まり方について、ここではもう少し詳しく解説します。
2.1 国民年金(老齢基礎年金)の受給額の決まり方

国民年金の場合、2023年度の67歳以下の満額は79万5000円(月額6万6500円)。こちらは保険料を40年間欠かさず納めれば受け取れます。
もし未納期間や免除期間がある場合、上図のように減額されていくという仕組みです。
免除等をしていても、あとから保険料を追納している期間は、保険料納付済期間に含まれます。
満額に近づけたいという人は、60歳から65歳になるまでの間に任意加入するという方法もあります。
2.2 老齢厚生年金の受給額の決まり方
老齢厚生年金は報酬比例部分や経過的加算額などの合計で決まりますが、今回は報酬比例部分の決まり方を紹介します。

- (1)平成15年3月以前=平均標準報酬月額×7.125/1000×平成15年3月以前の月数
- (2)平成15年4月以後=平均標準報酬額×5.481/1000×平成15年4月以後の月数
- (1)+(2)=厚生年金の年金額(報酬比例部分)
※7.125/1000および5.481/1000は、昭和21(1946)年4月2日以後生まれの人の乗率
現役時代の収入や加入期間が大事になることがわかります。
つまり、多く稼いだ方や長く働いた方ほど、受け取れる年金額が高くなるといえるでしょう。
3. 【12月は年金支給】夫婦で合計80万円の年金を受け取れるケースとは
では、12月15日の年金支給日に「夫婦で合計80万円の年金」を受け取れるのはどのようなケースが想定されるのでしょうか。
複数のケースが想定されますが、数例を年収ごとに確認しましょう※。
※従前額保障を考慮して試算
※老齢基礎年金が満額を受給できるとする
なお、12月に夫婦で合計80万円が支給されるという場合、その月額は40万円になる点に留意しましょう。
3.1 夫の年収800万円、妻の年収580万円のケース
夫の年収が800万円で勤続年数40年の場合を試算してみると、年金は月額約22万2000円になりました。
もし妻の年収が580万円で勤続年数40年の場合、年金は約17万9000円となるので、夫婦合わせると約40万円。12月に支給される年金は約80万円となります。
3.2 夫の年収1000万円、妻の年収450万円のケース
夫の年収が1000万円で、勤続年数が38年の場合で考えてみましょう。大卒の22歳で就職し、60歳で定年退職を迎えたケースなどがあてはまります。
この場合、年金は月額で月額約25万1000円になります。
もし妻の年収が450万円で同じく勤続年数38年であれば、年金は月額約15万円。合計すると、夫婦で月額40万円を目指せます。
12月に支給される年金は約80万円となるでしょう。
3.3 夫の年収1200万円、妻の年収180万円
夫の年収が1200万円で勤続年数40年の場合、年金は月額約30万円になります。
そして妻の年収が180万円で勤続年数40年の場合、年金は約10万円です。夫婦合わせると40万円となり、12月に支給される年金は約80万円となります。
このように、お互いの年収や勤続年数によって「夫婦で合計80万円の年金」を目指すことは可能です。
ただし、注意点もあります。
4. 年金の注意点。天引きされるお金に注意
ここまでのシミュレーションは、あくまでもモデルケースを使った例です。ここでの注意点を3つ見ていきましょう。
4.1 注意点1. 支給額はあくまでも2カ月分の金額である
上記のシミュレーションで求めた「80万円」という年金額は、あくまでも2カ月分である点には注意しましょう。
月額に換算すれば40万円で、さらに夫婦2人分の合計です。
4.2 注意点2. 税金や保険料が天引きされる
年金からは税金や保険料(介護保険・健康保険料)が天引きされる点にも注意が必要です。
天引き額は所得によって異なりますが、介護保険料や後期高齢者保険料などは年々負担感が増しています。
額面と手取りがしっかり比例するわけではないため、額面ほどには手取り額で実感できないかもしれません。
4.3 注意点3. 厚生年金保険料には上限がある
最後に「厚生年金保険料には上限がある」という点にも注意が必要です。
例えば、「夫の年収1200万円、妻の年収180万円」の場合は80万円の年金(月額では40万円)になるというシミュレーション結果がでました。
今の年齢でこの年収に届いている、あるいは超えているという方もいるでしょう。
しかし、40年間を通した平均年収であることが盲点になっているかもしれません。
若い頃は低い年収で、今になって年収が1200万円を超えたというケースもあるでしょう。
しかし「厚生年金保険料には上限がある」という観点から見ると、若いときの低収入を後から挽回することはできないのです。
例えあとから年収2000万円に到達しても、支払う保険料があがるわけではないので、年金額を上げることが難しいのです。
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」によると、実際には男性で0.13%、女性で0.01%が「厚生年金30万円」に到達しているようです。

狭き門と言える年金の「高額受給者」。これから夫婦で目指すには、なかなか難しいといえるでしょう。
5. 年金以外にも老後の備えはできる
5/5

Kristina Holovach/shutterstock.com
12月15日に夫婦で80万円の年金が支給されるケースを見ていきました。
シミュレーション上は可能ですが、なかなか難しいのが実態です。
老齢厚生年金額は現役時代を通した標準報酬月額で決まるため、年金の受給時期が近づいている方ほど、今から年金額を上げるのは難しくなるでしょう。
年金は多いに越したことがありませんが、公的年金を増やすより、自分で備える方が近道になることもあります。
来年からはNISAが始まりますし、iDeCoや私的年金などで備える方もいます。
自分にとって適する手段は何なのか、リスク許容度とも照らし合わせながら、しっかり考えてみてはいかがでしょうか。

参考資料
LIMO編集部


