
少子高齢化に伴い、定年延長はしばしばニュースになり世間の注目を集めます。
定年は年々延長傾向で、今後は65歳まで働けるようになり、さらに70歳まで働けるというシステムも導入されるかもしれません。
現在の年金受給世代の一般的な受給開始年齢は、65歳です。しかし繰り上げ受給で60歳から受給することも可能です。
しかし繰り上げ受給すると年金受給額は減額されます。今回は65歳未満の年金額が低い理由と年金の仕組みについて確認していきたいと思います。
1. 「厚生年金と国民年金」の仕組みと特徴をおさらい
最初に、日本の公的年金制度の仕組みについておさらいしておきましょう。
日本の公的年金制度には、「国民年金(老齢基礎年金)」と「厚生年金(老齢厚生年金)」の2種類が存在します。
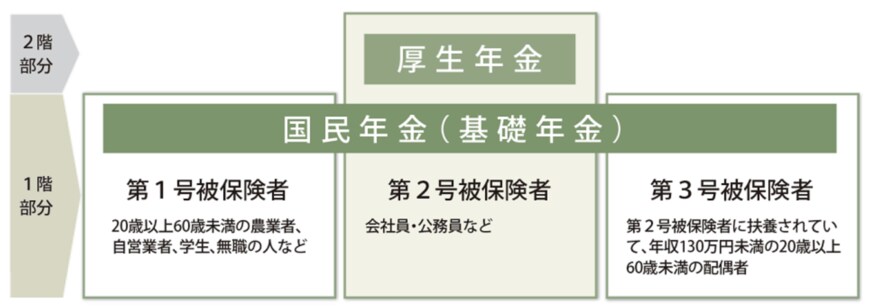
また、国民年金と厚生年金は「2階建て」となっており、年金制度のベースとなる国民年金が1階、2階が厚生年金となります。
国民年金と厚生年金のそれぞれの特徴は次のとおりです。
1.1 国民年金(老齢基礎年金):1階
- 対象者:原則、日本に住む20歳~60歳未満の全ての人
- 保険料:全員一律(毎年度見直しあり)
- 年金額:保険料納付期間により決定 未納なく40年間全ての保険料を納めた場合に満額が支給される
※第3号被保険者は国民年金保険料を個人で納める必要はありません。
1.2 厚生年金(老齢厚生年金)
対象者:主に会社員や公務員など
保険料:毎月の報酬に所定の適用率をかけて決定し事業所と折半して納める(天引き)
年金額:厚生年金加入期間と保険料により決定し国民年金(老齢基礎年金)に上乗せして支給される
2. 【年金一覧表】60歳〜89歳「厚生年金・国民年金」の平均年金月額
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」より、60歳〜89歳の平均年金月額を確認していきます。
まずは厚生年金から。

2.1 60歳〜89歳「厚生年金」の平均年金月額
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
厚生年金の平均年金月額は「14万3965円」です。
2.2 60歳〜89歳「国民年金」の平均年金月額
- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
国民年金の平均年金月額は「5万6368円」です。
さて、厚生年金と国民年金の年金月額を見てきましたが、60歳~65歳未満の年金額が著しく少なくなっています。
その理由について次章で確認していきます。
3. 65歳未満の平均年金月額が少ない理由とは?
現行の年金制度では、老齢年金の受給開始年齢は原則65歳です。
しかし、多くの企業では定年年齢を60歳に定めており、リタイア後、年金受給開始となる65歳までの5年間は私的年金や貯蓄の取り崩しでカバーすることになります。
現役時代にこの無収入期間に対応するための資金を準備しておらず、収入が必要な場合には年金受給を60歳にまで前倒しすることが可能です。
これを「繰上げ受給」といいます。
年金を早く受け取ることができるのであれば得では?と思うかもしれませんが、繰上げ受給により年金額は減額される仕組みです。
年金の繰上げ受給により減額される減額率は「繰り上げた月数×0.4%」です。
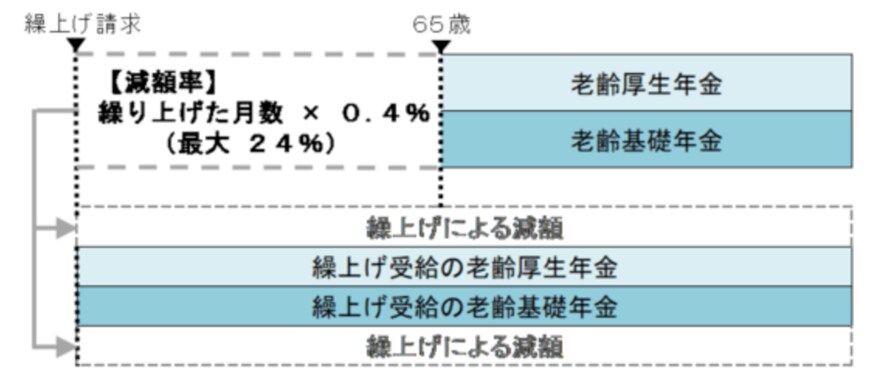
年金受給開始を1ヶ月遅らせるごとに0.4%ずつ減額されていきます。
なお、減額率は最大24%(昭和37年4月1日以前生まれの場合は最大30%)です。
減額された年金額を生涯に渡り受給することになるため、繰上げ受給は慎重に判断する必要があるでしょう。
また、繰上げ受給をしていない場合、65歳未満の方は特別支給の老齢厚生年金を受給している可能性があります。
特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、定額部分のない、報酬比例部分のみとなるため、受給額は少なくなります。
4. まとめにかえて
今回は年金の仕組みと今のシニア世代の年金受給額などを確認しました。
繰り上げ受給をすると支給額がこれほど減額されるのかと驚いた方もいらっしゃるのではないでしょうか。
法改正に伴って、退職年齢が伸びており老後資金も長い時間かけて準備できるかもしれません。“働く”ということも立派な老後対策になるでしょう。
しかし年齢を重ねるにつれて、健康リスクは高まります。老後は介護や医療費など、急な出費も増えるため、余裕のある資金準備が必要です。
いずれにせよ準備には時間がかかるため、早めに老後資金づくりを始めることが大切です。
今は「資産運用」も当たり前の時代。国が用意してくれている税金優遇制度のNISAやiDeCoを活用するなど、自分に合った老後対策を始めてみてはいかがでしょうか。
5. 「厚生年金・国民年金」よくある質問(FAQ)
ここでは年金にまつわる「よくある質問」について見ていきます。
5.1 Q1. 厚生年金と国民年金の違いはなんですか?
A1. 公的年金は2階建ての構造となっており、1階が国民年金、2階が厚生年金です。
| 国民年金 | 厚生年金 | |
| 加入者 | 原則日本に住む20歳~60歳未満の人 | 公務員や会社員など |
| 受給額(月額) |
満額:6万6250円 平均:5万6368円 |
平均:14万3965円 |
| 保険料(月額) | 1万6520円 | 報酬によって異なる |
| 支給開始年齢 | 原則65歳 | 原則65歳(特別支給の老齢厚生年金あり) |
| 受給資格期間 | 10年 | 1ヶ月 |
5.2 Q2. 自分の基礎年金番号はどこで確認できますか?
A1. 会社員の方は、勤務先で確認することができます。
もしくは基礎年金番号通知書、年金手帳(青色)、国民年金保険料の口座振替額通知書、国民年金保険料の納付書や領収書、年金証書、年金額改定通知書等の通知書等でも確認できます。
5.3 Q3. 月の途中で転職すると、厚生年金保険料はどうなりますか?
A1. 資格取得した月の保険料から支払う必要があります。
保険料は月単位で計算するので、月の途中で退職した場合は前月分までを納めます。月の途中で新しい会社に入社した場合、その月から保険料を支払います。
参考資料
菅原 美優