

2023年9月15日、厚生労働省は全国の100歳以上の人口が過去最多の9万2139人になったと発表しました。
(参照:厚生労働省「百歳高齢者表彰の対象者は47,107人」)
長生きすることは喜ばしいことですが、近年では「長生き=リスク」と感じる方も増えているようです。
その背景には、「健康で長生きできるか不安」「長生きしすぎて老後資金が尽きるかも」という不安があるとのこと。
ところで皆さんは、老後の健康とお金のリスクに備えるため意識して取り組んでいることはありますか?
日頃から散歩や筋トレして健康を保つ方もいらっしゃるでしょう。
ちなみに筆者は、ジグソーパズルや数独が好きでよく遊んだりしていますが、これらは脳を活性化させるのに良いとされているそうです。
しかし、お金に関してはどうでしょう?
もしかすると、老後は年金があるから大丈夫と老後対策をとっていない人も中にはいるのでは?
今回は老後の生活を支える年金について見ていきながら、長寿時代のいまに合った老後資金の準備の仕方について考えていきたいと思います。
1. 日本の公的年金制度「厚生年金と国民年金」2階建ての仕組みをおさらい
最初に、日本の年金制度について簡単に確認しておきましょう。
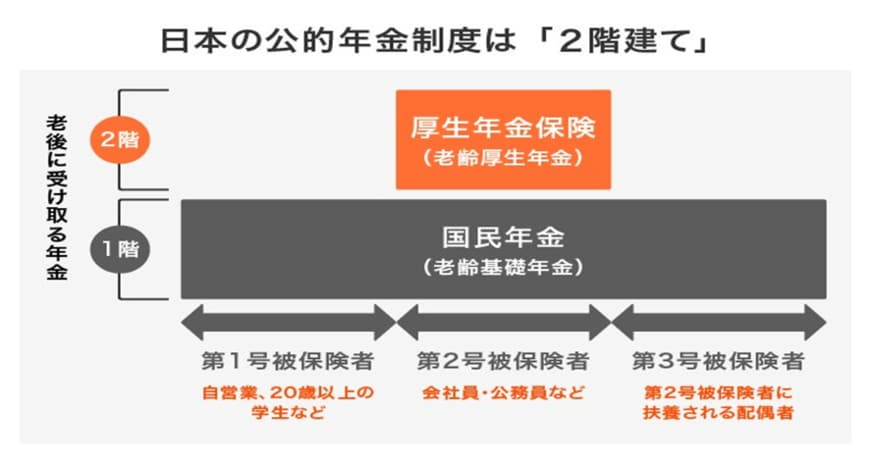
日本の公的年金制度は「国民年金」と「厚生年金」によって構成される「2階建て」構造です。
上の図を見ていただくとイメージしやすいでしょう。
国民年金の上に厚生年金があるように、厚生年金は国民年金に上乗せして加入する年金です。
では、国民年金と厚生年金、それぞれの特徴を確認していきましょう。
1.1 国民年金:1階部分
- 加入対象:原則、日本国内に住む20歳から60歳未満の全ての人
- 保険料:全員一律 月額1万6520円(2023年度)※年度ごとに見直しあり
- 老齢年金:40年間全ての保険料を納付すれば満額が支給される
1.2 厚生年金:2階部分
- 加入対象:公務員や会社員など
- 保険料:毎月の給与や賞与などの報酬によって決定
- 老齢年金:納付済みの保険料と年金加入期間によって決定し国民年金に上乗せして支給される
上記のとおり、国民年金と厚生年金は加入対象や保険料、年金額の決定方法などに違いがあります。
現役時代に国民年金・厚生年金のどちらに加入するかによって、老後の収入の柱となる年金額が大きく異なります。
2. 【シニアの年金一覧】国民年金:60歳~90歳以上の年金月額の平均
厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」をもとに、60歳から90歳以上までの年金受給額の月額平均を1歳刻みで見ていきます。
2.1 【60~69歳】国民年金の年金月額の平均

- 60歳:3万8945円
- 61歳:4万150円
- 62歳:4万1904円
- 63歳:4万3316円
- 64歳:4万3842円
- 65歳:5万8078円
- 66歳:5万8016円
- 67歳:5万7810円
- 68歳:5万7629円
- 69歳:5万7308円
2.2 【70~79歳】国民年金の年金月額の平均

- 70歳:5万7405円
- 71歳:5万7276円
- 72歳:5万7131円
- 73歳:5万7040円
- 74歳:5万6846円
- 75歳:5万6643円
- 76歳:5万6204円
- 77歳:5万6169円
- 78歳:5万5844円
- 79歳:5万5609円
2.3 【80~89歳】国民年金の年金月額の平均

- 80歳:5万5483円
- 81歳:5万7204円
- 82歳:5万6981円
- 83歳:5万6815円
- 84歳:5万6828円
- 85歳:5万6404円
- 86歳:5万6258円
- 87歳:5万5994円
- 88歳:5万5560円
- 89歳:5万5043円
2.4 【90歳以上】国民年金の年金月額の平均

- 90歳以上:5万1382円
国民年金は、加入期間となる40年間(480ヶ月)、全ての保険料を納めた場合に満額を、未納がある場合は満額から未納期間分が差し引かれる仕組みです。
保険料が年度ごとに見直しとなるため、満額の年金額は年代によって多少の差異が生じます。
しかし、平均額を見ていただいたとおり、60歳代~90歳以上まで全ての年代において平均年金月額は5万円台でした。
なお、60歳~64歳の年金額は、繰上げ受給を選択したことにより減額されたものとなります。
3. 【シニアの年金一覧】国民年金:60歳~90歳以上の年金月額の平均
同資料より、厚生年金の年金月額の平均を確認していきます。
なお、以下の厚生年金には国民年金部分を含みます。
3.1 【60~69歳】厚生年金の年金月額の平均
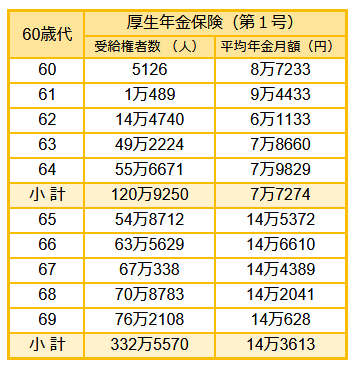
- 60歳:8万7233円
- 61歳:9万4433円
- 62歳:6万1133円
- 63歳:7万8660円
- 64歳:7万9829円
- 65歳:14万5372円
- 66歳:14万6610円
- 67歳:14万4389円
- 68歳:14万2041円
- 69歳:14万628円
3.2 【70~79歳】厚生年金の年金月額の平均
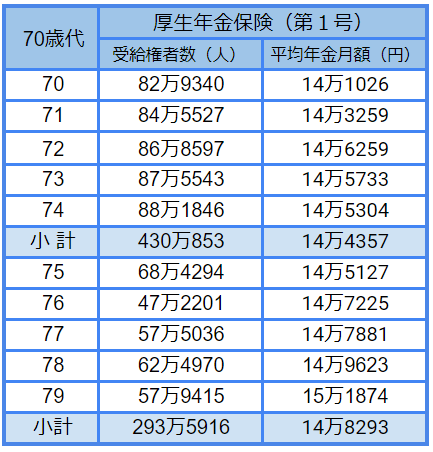
- 70歳:14万1026円
- 71歳:14万3259円
- 72歳:14万6259円
- 73歳:14万5733円
- 74歳:14万5304円
- 75歳:14万5127円
- 76歳:14万7225円
- 77歳:14万7881円
- 78歳:14万9623円
- 79歳:15万1874円
3.3 【80~89歳】厚生年金の年金月額の平均
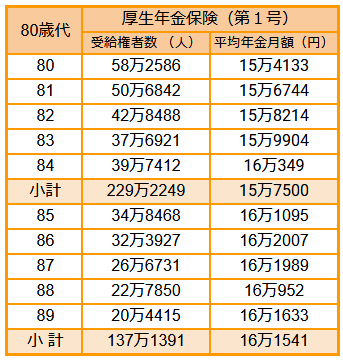
- 80歳:15万4133円
- 81歳:15万6744円
- 82歳:15万8214円
- 83歳:15万9904円
- 84歳:16万349円
- 85歳:16万1095円
- 86歳:16万2007円
- 87歳:16万1989円
- 88歳:16万952円
- 89歳:16万1633円
3.4 【90歳以上】厚生年金の年金月額の平均
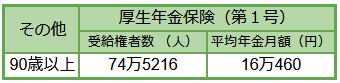
- 90歳以上:16万460円
※上記は国民年金(基礎年金)の月額を含みます。
65歳未満の年金額は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたことにより、報酬比例部分のみとなっていますのでご留意ください。
65歳以降の厚生年金の平均月額を見ていくと、79歳~90歳以上で15万円台、16万円台の年齢層の人がいるものの、最も多いのが14万円台です。
より実態を把握するために、今度は年金月額階級別に受給者数を見てみましょう。
4. 【シニアの年金】国民年金と厚生年金:月額階級別の老齢年金受給者数
次に、1万円刻みの受給者数もあわせてチェックしておきましょう。
4.1 国民年金:月額階級別の老齢年金受給者数
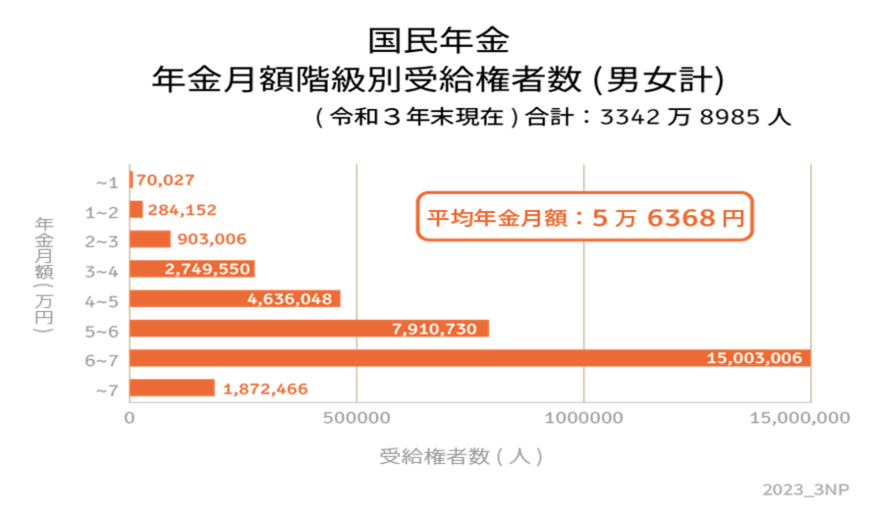
- 1万円未満:7万27人
- 1万円以上~2万円未満:28万4152人
- 2万円以上~3万円未満:90万3006人
- 3万円以上~4万円未満:274万9550人
- 4万円以上~5万円未満:463万6048人
- 5万円以上~6万円未満:791万730人
- 6万円以上~7万円未満:1500万3006人
- 7万円以上~:187万2466人
国民年金はどの年代でも平均年金月額が5万円台でしたが、ボリュームゾーンは「6万円以上~7万円未満」となりました。
4.2 厚生年金:月額階級別の老齢年金受給者数
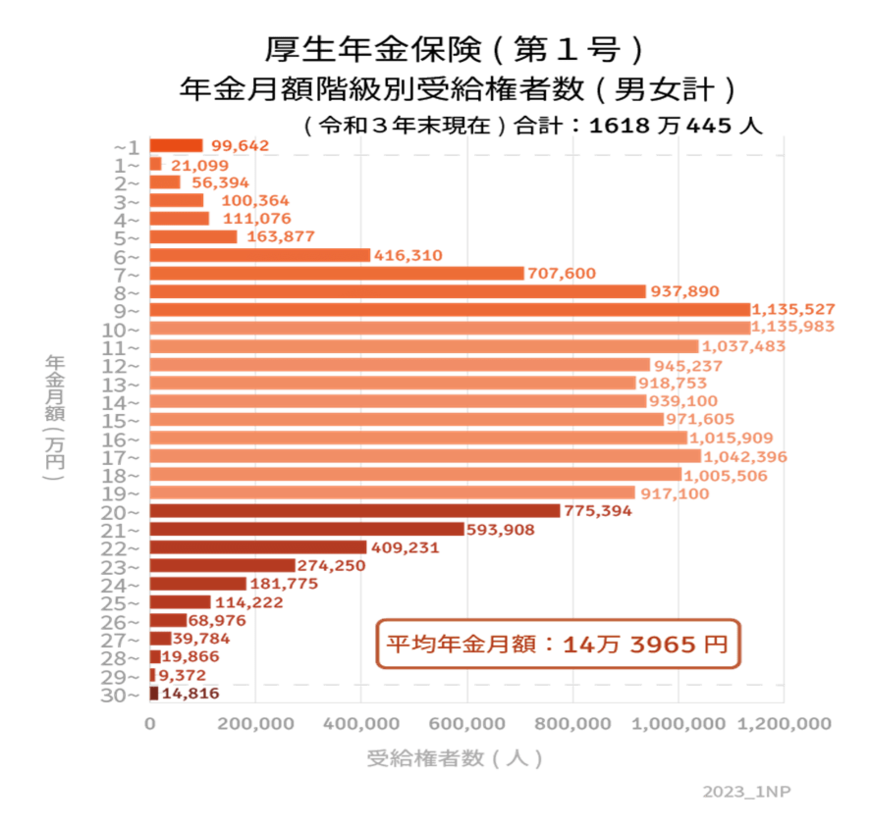
- 1万円未満:9万9642人
- 1万円以上~2万円未満:2万1099人
- 2万円以上~3万円未満:5万6394人
- 3万円以上~4万円未満:10万364人
- 4万円以上~5万円未満:11万1076人
- 5万円以上~6万円未満:16万3877人
- 6万円以上~7万円未満:41万6310人
- 7万円以上~8万円未満:70万7600人
- 8万円以上~9万円未満:93万7890人
- 9万円以上~10万円未満:113万5527人
- 10万円以上~11万円未満:113万5983人
- 11万円以上~12万円未満:103万7483人
- 12万円以上~13万円未満:94万5237人
- 13万円以上~14万円未満:91万8753人
- 14万円以上~15万円未満:93万9100人
- 15万円以上~16万円未満:97万1605人
- 16万円以上~17万円未満:101万5909人
- 17万円以上~18万円未満:104万2396人
- 18万円以上~19万円未満:100万5506人
- 19万円以上~20万円未満:91万7100人
- 20万円以上~21万円未満:77万5394人
- 21万円以上~22万円未満:59万3908人
- 22万円以上~23万円未満:40万9231人
- 23万円以上~24万円未満:27万4250人
- 24万円以上~25万円未満:18万1775人
- 25万円以上~26万円未満:11万4222人
- 26万円以上~27万円未満:6万8976人
- 27万円以上~28万円未満:3万9784人
- 28万円以上~29万円未満:1万9866人
- 29万円以上~30万円未満:9372人
- 30万円以上~:1万4816人
※上記、厚生年金の年金額には国民年金部分を含む
厚生年金のボリュームゾーンは10万円以上~11万円未満、9万円以上~10万円未満、17万円以上~18万円未満です。
ほんのひと握りとなりますが30万円以上の人もいます。
非常に個人差が大きいため、ご自身がどのくらい受給できるのかは「ねんきんネット」や「ねんきん定期便」で確認しておきましょう。
5. 老齢年金に頼らない老後生活に向けて早めに準備を
今回、厚生年金・国民年金の受給額を確認してきましたが、年金だけで生活していくことができる人はとても少ないように思えましたね。
特に厚生年金は現役世代の状況によって大きなばらつきがあるため、平均受給額を目安に老後資金の準備をしてしまうと、老後にお金が足りないなんてことも起こりうるでしょう。
もし、年金だけに頼った老後生活は厳しいと感じた場合は、早めに対策しておくのをオススメします。
また、その方法として、預貯金を貯めることはもちろん、資産運用も並行していくことも検討してみましょう。
まずは、初心者でも始めやすいと言われている「NISA」や「iDeCo(イデコ:個人型確定拠出年金)」などを活用して資産運用を始めてみるのも良いかもしれませんね。


参考資料
- 日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和5年4月)
- 厚生労働省「日本の公的年金は『2階建て』」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「百歳高齢者表彰の対象者は47,107人」
鶴田 綾

