


総務省統計局が2023年9月22日に公表した「2020年基準 消費者物価指数 全国 2023年(令和5年)8月分」の総合指数は105.9。前年同月比で+3.2%の上昇となりました。
止まらぬ物価高騰が家計にダイレクトに影響を与えるいま。貯蓄や節約への意識をより高く持つようになった世帯も多いでしょう。
毎月の収入や生活費、そして毎月どれくらい貯蓄に回せるかも人それぞれ。また、超低金利が続くいま、銀行などの預貯金だけでは資産はなかなか増えません。
コツコツ預貯金を増やす努力はもちろん大切ですが、投資で「お金にも働いてもらう」発想もぜひ持っていたいところですね。
少額からの投資後押しする国の非課税制度「NISA(ニーサ)」は、2024年に「新しいNISA」として生まれ変わります。
今回は、新しいNISA制度の改正ポイントにも触れながら、非課税制度を生かした資産づくりについて考えてみましょう。
【新NISAスタートまで3カ月!】「ふつうの投資」と「非課税投資」の違いはどこ?
1/3

Mameraman/shutterstock.com
NISA制度の最大のメリットは、投資で得た利益に税金がかからない点です。運用で得た分配金や譲渡益を100%受け取ることができます。
通常の投資ならば20.315%(※)課税されるところが、NISAを利用すれば非課税となるのです。
そして、2024年1月、現行のNISA制度は「新しいNISA」としてパワーアップしたしくみに生まれ変わります。次ではその改正ポイントを整理していきましょう。
※所得税:15.315%、住民税5%
【現行NISA→新NISA】どこが変わる?何がちがう?

現行のNISA制度は、一般NISA(2014年開設)、つみたてNISA(2018年開設)に加え、ジュニアNISA(2016年開設)の3種類があります。
一般NISAは年間非課税枠120万円で、上場株式や投資信託など幅広い商品を選んで運用が可能。
つみたてNISAの年間非課税枠は40万円で、金融庁の基準を満たした「長期・積立・分散投資」に適する一定の投資信託から運用商品を選ぶものです。
現行のNISA制度では、一般NISAかつみたてNISAどちらかを選ぶ必要があり、両制度を併用することはできません。
しかし、2024年1月から始動する新NISAでは、「一般NISA」と「つみたてNISA」はそれぞれ、「成長投資枠」「つみたて投資枠」が後継となります。ジュニアNISAは2023年末で終了です。
スタートまであと3カ月!「新NISA」のしくみを整理
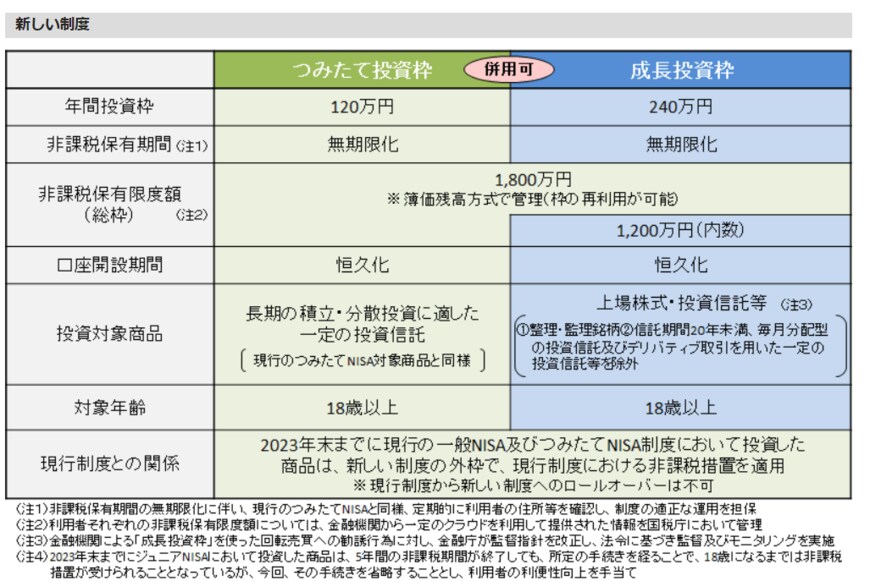
ここからは2024年1月にスタートする「新NISA」の改正点を、現行NISAとの違いに着目して整理します。
【新NISA・どこが変わる?】1. 非課税保有期間の無期限化
現行のNISA制度では最長20年だった非課税保有期間が、新NISAでは無期限に。
【新NISA・どこが変わる?】2. 口座開設期間の恒久化。生涯使える制度に
現行NISAでは2023年までだった口座開設期間が、新NISAでは恒久化。生涯使える非課税制度になります。
【新NISA・どこが変わる?】3. つみたて投資枠+成長投資枠「両方使える!」
現行NISAでは「一般NISA」と「つみたてNISA」のどちらか1つを選んで利用する必要がありました。
しかし、新NISAでは「成長投資枠(一般NISAの後継)」と「つみたて投資枠(つみたてNISAの後継)」の両方を使うことができるようになります。
【新NISA・どこが変わる?】4. 年間投資枠の拡大
新NISAの年間投資可能額は、成長投資枠は240万円(現NISAでは120万円)、つみたて投資枠では120万円(現NISAでは40万円)まで増えます。
二つの投資枠を併用した場合、年間投資可能額の合計は最大360万円です。
【新NISA・どこが変わる?】5. 非課税保有限度額が全体で1800万円に
一般NISAでは600万円、つみたてNISAでは800万円だった非課税保有限度枠は、新NISAでは成長投資枠とつみたて投資枠の合計で1800万円まで広がります(うち成長投資枠が1200万円)。
また、新NISAでは商品を売却して空いた枠の再利用ができるようになります。
「つみたて投資枠+成長投資枠」上手に使って資産を増やそう
既に現行のNISA口座を保有している場合、2024年以降は新NISAの口座が自動開設されます。
成長投資枠とつみたて投資枠を上手に使い分けていくことができれば、よりフレキシブルな資産づくりが期待できそうですね。
マイホーム資金や子どもの教育費、そして遠い将来の「老後資金」。私たちとお金の付き合いは生涯続きます。
ずっと使い続けられる「新しいNISA」のしくみを上手に活用して、長期的な資産づくりができたら嬉しいですね。
参考資料
吉沢 良子

