老後資金が足りるのか、心配や不安を抱えている方は多いのではないでしょうか。
生涯結婚しない人の数が増え、ひとりで老後を迎える人は多くなると予想されています。「おひとりさまの老後」が豊かに過ごせるかどうかは、若いうちからの準備や心構えが大切です。
そもそも、老後生活資金はいくら必要なのでしょうか。それに対して、公的年金で賄えるのはどれくらいなのか。
世帯によっても収支は異なるため、今回はおひとりさまに焦点を当てて、年金や生活費などの老後事情を確認していきたいと思います。
1. おひとりさまは男女ともに増加傾向
内閣府「令和4年版 少子化社会対策白書」によると、50歳時の未婚割合は以下のように右肩上がりで推移しています。
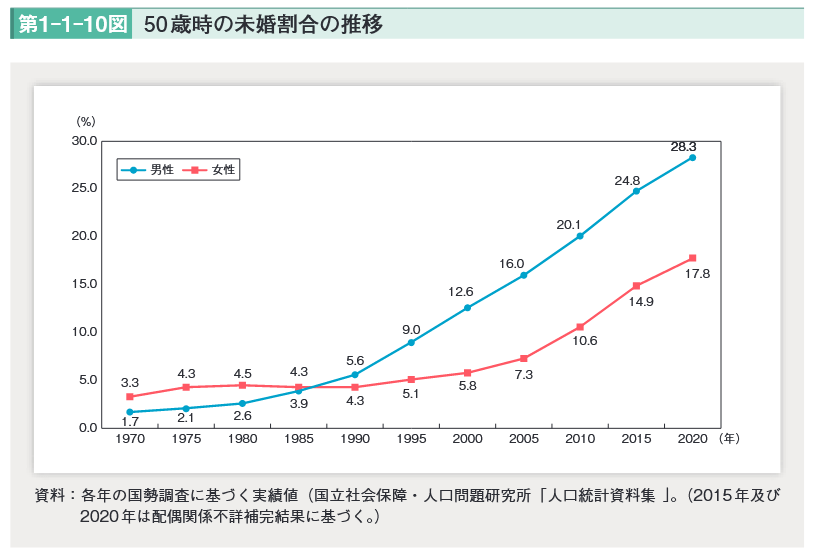
• 1970年:男性1.7%・女性3.3%
• 2020年:男性28.3%・女性17.8%
1970年以降、男女ともに50歳時点で未婚の割合が年々上昇。約50年間で、女性は約6倍、男性にいたっては約16倍にまで増えています。
祖父母・両親・自分たちの三世代で暮らす拡大家族がいわゆる「普通」だった時代から、核家族化が進み、近年はひとりで生きる「おひとりさま」が珍しくない時代へと変化しました。
すでに深刻な問題となっている日本の少子高齢化も加速することでしょう。
目まぐるしく変化し続ける現代において、未来への備えは必須です。
特に、おひとりさまにとって、強い味方となるのが「お金」ではないでしょうか。人生100年時代ともいわれる長い老後生活、備えあれば憂いなしです。
では、老後に向けてお金がどれくらいあれば安心なのか。ライフスタイルや考え方によって異なりますので、その答えを見つけるために、現在のおひとりさまシニアのお金事情を眺めてみましょう。
2. おひとりさまシニアの「毎月の生活費」はいくら?
まずは老後に毎月どのくらい生活費がかかるのかを見ていきます。
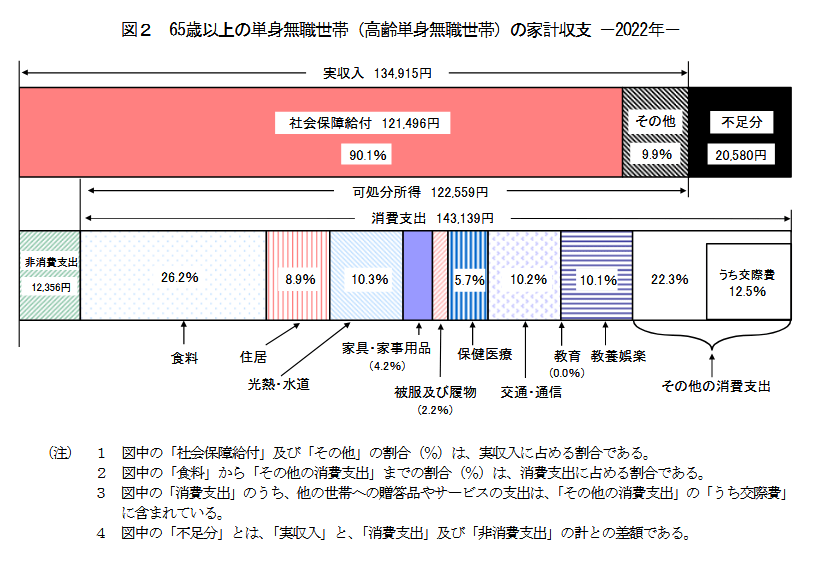
総務省統計局が公表した「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」によると、65歳以上の単身無職世帯の月の支出は「15万5495円」です。
内訳を見てみましょう。
【支出】15万5495円
- 食費:3万7485円
- 住居:1万2746円
- 光熱・水道:1万4704円
- 家具・家事用品:5956円
- 被服及び履物:3150円
- 保健医療:8128円
- 交通・通信:1万4625円
- 教養娯楽:1万4473円
- その他:3万1872円
- 非消費支出(直接税・社会保険料):1万2356円
「おひとりさま」の老後の支出の内訳は上記のとおりです。
内訳を見ていくと、「わたしの場合は住居費がもっとかかる」、「交通・通信をもっと削れる」など感じる部分がでてくるでしょう。
生活費は住んでいる地域やライフスタイルによって個人差が大きいため、上記の内訳項目にご自身のケースをあてはめながら、老後の生活費を想定してみてください。
また、老後の生活費は、1度だけでなく定期的に行いましょう。近年の物価上昇で、家計収支が大きく乱れた世帯は少なくないと考えられます。
こうした物価上昇は、いまに限ったことではなく、今後も起こりうるものです。
物価が2%上がれば、老後の生活費も2%上げて想定しておく、というように、適宜見直していきましょう。
では次に、毎月の生活費に対して、老後の主な収入源となる公的年金はどれくらい受け取れるのかを見ていきます。
3. おひとりさまシニア「国民年金・厚生年金」の月額はいくら?
厚生労働省年金局が公表した「令和3年度 厚生年金保険・国民年金事業の概況」によると、現在のシニアの厚生年金と国民年金のひと月あたりの受給額平均は以下のとおりです。
3.1 おひとりさまシニア「国民年金」月額はいくら?
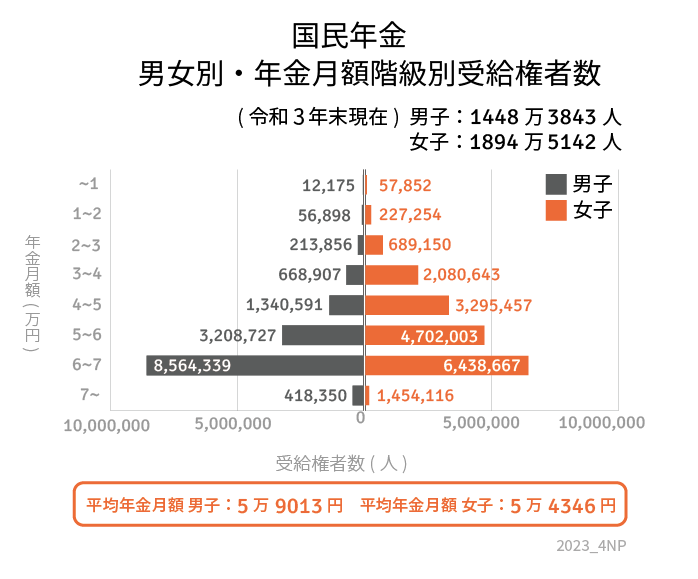
• 男性:月額5万9013円
• 女性:月額5万4346円
• 全体:月額5万6368円
3.2 おひとりさまシニア「厚生年金」月額はいくら?
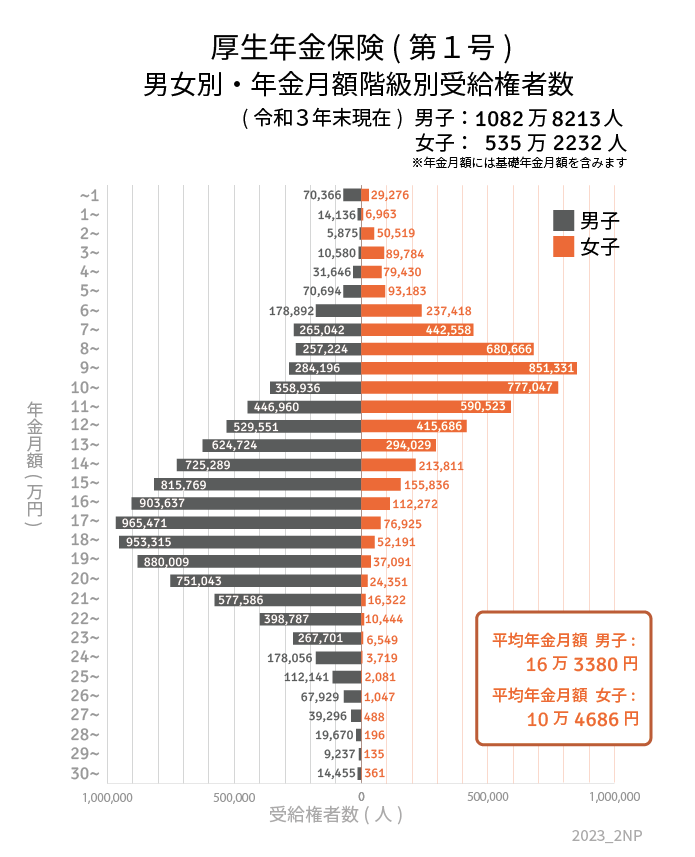
• 男性:月額16万3380円
• 女性:月額10万4686円
• 全体:月額14万3965円
国民年金の月額は、平均5万6368円でした。男女ともに5万円台で、性別による差は見られません。
一方、厚生年金は男女で約6万円の差が見られます。男女全体の月額の平均は14万3965円ですが、男性の平均は16万3380円、女性の平均は14万3965円です。
厚生年金は、現役時代の給与や賞与などの報酬と年金加入期間によって年金額が決定します。年金額の男女差は、男性と女性の労働環境やライフスタイルが影響していると考えられます。
日本の公的年金制度は、現役世代が納める保険料を高齢者の年金額に充てる支え合いの仕組みですが、現役時代の働き方や稼ぎによって自身の年金額が決定するということも知識として頭にいれておきましょう。
さて、現在のシニア世代の年金額の平均月額を確認してきましたが、ご自身の年金見込額h「ねんきん定期便」や「ねんきんネット」で確認することができます。
これまでの年金加入状況に記録漏れや誤りがないかも確認できますので、一度チェックしてみてください。
4. 2023年度の公的年金「国民年金・厚生年金」は最大2.2%増額改定
2023年度の国民年金・厚生年金は、3年ぶりに増額改定となりました。
ご参考までに、年金額例を確認しておきましょう。

上記は、2023年度の新規裁定者(67歳以下)の年金額例です。
国民年金は満額で月額6万6250円。前年度から1434円の増額となりました。
厚生年金は、モデル夫婦が受け取る2人の年金額例で、月額22万4482円となります。
モデル夫婦とは、例えば以下のような夫婦です。
- 会社員の夫:月額43万9000円(賞与含む月額換算)で40年間就業
- 専業主婦の妻:40年間ずっと国民年金
夫の「国民年金+厚生年金」と、妻の「国民年金」を合算した夫婦2人分で受け取る年金額が月額22万4482円です。
5. 安心したセカンドライフを迎えるためには「備え」とは
今回は、おひとりさまの老後のお金事情について確認していきました。
おひとりさまの場合、少し体調を崩すだけでも日常生活が不安定になり、食事や衛生面を維持することが難しくなることや、近くでサポートしてくれる人がいないというリスクも想定されるでしょう。
また、老後に必要な資金としては、実際の生活費だけでなく、体調不良による医療費や介護費、住まいの維持・管理費など、急な出費が必要になる場合もあるでしょう。
年金の収入だけで悠々自適に暮らすことは難しく、早いうちから貯蓄をしておく必要があります。
銀行に預けておいても増えない低金利時代には、つみたてNISAやiDeCoなどを活用して効率良く資産を増やす方法も検討してみてはいかがでしょうか。
何事にも準備をするには時間が必要です。
安心した老後を迎えるために、少しずつ準備を始めていきましょう。


参考資料
- 内閣府「令和4年版 少子化社会対策白書」
- 総務省統計局「家計調査報告 家計収支編 2022年(令和4年)平均結果の概要」
- 厚生労働省「令和3年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和5年4月分からの年金額等について」
菅原 美優