

2024年の1月から新NISAがスタートします。
投資した有価証券の売買益や配当・利子収入に本来かかる税金20.315%(2023年6月時点)が非課税になるNISA自体はすでに存在しますが、2024年から制度が拡充され、投資規模を拡大することができます。
【図表1】1/5
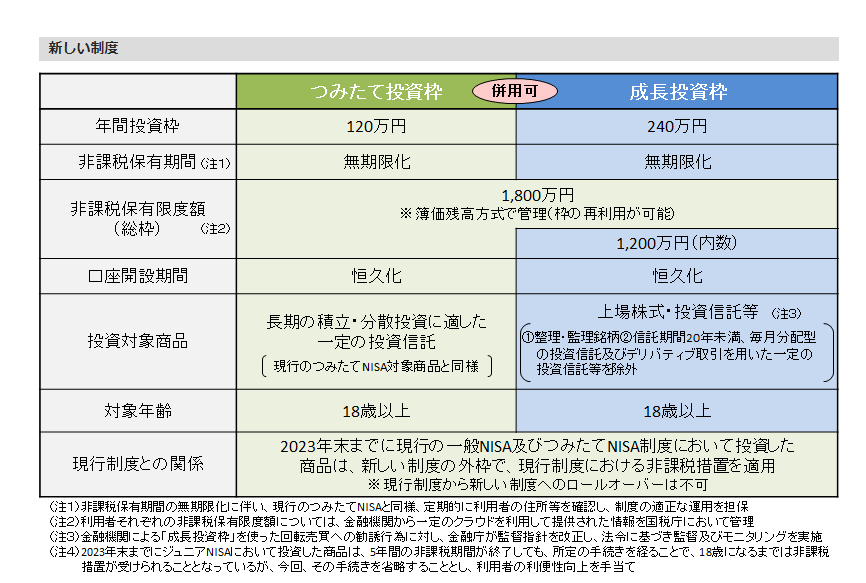
出所:金融庁「新しいNISAのポイント」
NISA全体の投資限度額が元本ベースで1800万円となりました。つみたて投資枠であれば1800万円全額を使用することができます。
そもそも「老後に資産2000万円が必要」という政府の見解は夫婦世帯を想定したもの。「独身なら資産額は少なくてもいいのでは?」という考え方もあるでしょう。
一方で、今回のシミュレーションではNISAを活用すれば、独身でも2000万円の資産を形成することも可能でしょう。
また、老後のおひとりさま生活を楽しむなら、ゆとりのある資産があった方が望ましいと考えられま
そこで今回の記事では、おひとりさま向けに65歳時点で2000万円の資産形成を目標にシミュレーションをしました。
【新NISA】65歳まで「月3万円」をつみたて投資枠に回した場合をシミュレーション
厚生労働省の調べによると令和4年度の賃金の全体平均は月約31.2万円です。
投資に回す金額は多いほど大きな資産を形成できますが、リスクも高くなります。預貯金と投資で20%を貯めるとして、投資はその半分の10%くらいであれば無理なく資産形成ができると考えられるでしょう。
そこでまずは31万円の約10%にあたる月3万円で積立投資を行った場合のシミュレーションをしてみました。年利は4%と仮定します。
【図表2】投資開始年齢別の65歳時点の資産額(単位:万円)2/5
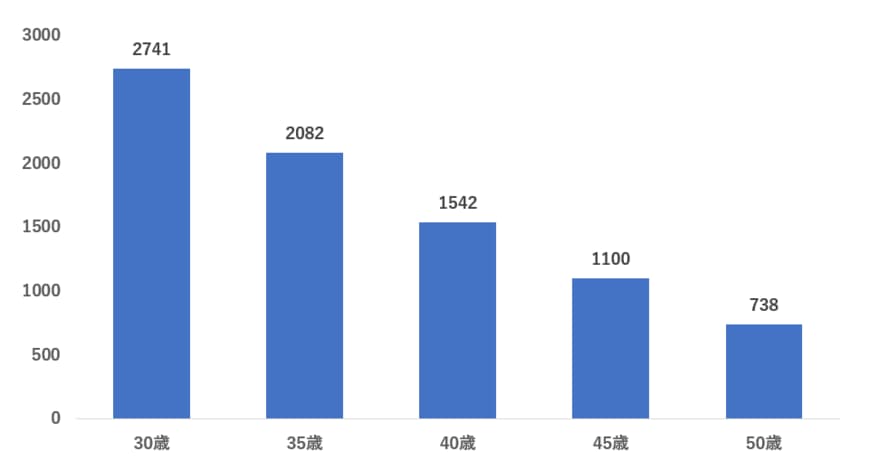
出所:アセットマネジメントOne「資産運用かんたんシミュレーション」をもとに筆者作成
※投資開始年齢の誕生日が属する月の月末から投資を開始して、65歳になった月の月末まで投資したものとする(以下のシミュレーションもすべて同様)。
投資にはリスクがありますし、実際の運用成果は後にならなければわかりません。
ただ今回の試算では、【図表2】をみると年利や積立額の条件が変わらなければ、投資開始年齢が早いほど65歳時点で大きな資産を形成できます。
月3万円の積み立て、年利4%であれば無理なく長期にわたり投資を続けていけそうですが、この条件で65歳時点で2000万円を達成できるのは、30歳台中盤くらいまです。年齢が高い人は、年利を高くするか、積立額を増やすかになるでしょう。
【新NISA】40歳から投資を始めて65歳で2000万円を達成するための年利や積立額は?
40歳から投資を始めるとなると、65歳までは25年間ある計算です。40歳の方が65歳時点で2000万円を達成するために必要な年利や積立額をシミュレーションしてみましょう。
まず、投資額を月3万円で固定したうえで、年利別の資産額を計算しました。
【図表3】月3万円、40歳から積立投資を始めた場合の年利別の65歳時点資産額(単位:万円)3/5

出所:アセットマネジメントOne「資産運用かんたんシミュレーション」をもとに筆者作成
年利を高く試算をすれば、最終的な資産は大きくなります。【図表3】によれば、40歳から投資を始める場合、年利6%を目指せば月3万円でも65歳時点で2000万円を達成可能です。
年利を高くすると価格変動リスクも大きくなる点には留意が必要ですが、年利6%であれば投資対象によっては達成できる可能性もあるでしょう。
つづいて、年利を4%に固定した場合にいくら積み立てれば65歳時点で2000万円を達成できるかシミュレーションしました。
【図表4】40歳から年利4%で積立投資を始めた場合の積立額別の65歳時点資産額(単位:万円)4/5

出所:アセットマネジメントOne「資産運用かんたんシミュレーション」をもとに筆者作成
40歳から積立投資を始める場合、月1万円投資額を増やすごとに、65歳の資産額はおよそ約514万円増えます(【図表4】の誤差は四捨五入によるもの)。年利4%のままでも、月4万円に積立額を増やせば、65歳時点で2000万円は達成可能です。
なお、NISAの枠組みの中で積立ができるのは月6万円までで、それ以上になると投資期間の途中でNISA枠を使い切ってしまいます。
もちろんNISAと通常の投資を併用することもできるので、投資余力が十分ある方はNISA枠以外の部分でも投資することを検討してみてもよいでしょう。
続いては50歳のケースでシミュレーションしてみます。
【新NISA】50歳から投資を始めて65歳で2000万円を達成するための年利や積立額は?
まず、年利ですが、実は月3万円の積立額では50歳から投資をはじめて65歳で2000万円を達成するには年利15%が必要になります。年利15%というのは株式市場の好調なタイミングをうまくとらえたりする場合には絶対不可能ではありませんが、かなりハードルの高い目標です。
また年利15%を目指すためにはかなりリスクを取らなければならず、相場環境によっては大損するリスクもあります。
50歳から無理な投資を始めて損失を解消できないまま65歳を迎えるのは避けたいところです。50歳から老後に向けた資産形成を進める場合は、積立額を増やすのが基本戦略となりそうです。
【図表5】50歳から年利4%で積立投資を始めた場合の積立額別の65歳時点資産額(単位:万円)5/5

出所:アセットマネジメントOne「資産運用かんたんシミュレーション」をもとに筆者作成
【図表5】にあるように積立額を増やせば年利4%でも65歳時点で2000万円は達成可能です。月8万円を積み立てれば65歳時点で2000万円近くまで資産を増やすことができます。月1万円積立額を増やすごとに、65歳時点の資産額は約246万円ふえます。
なお、NISAの枠組みの中で積立額をすべて賄うことができるのは月10万円までで、それ以上の積み立てをおこなうと、積立期間の途中に元本総額が1800万円に達してしまいます。
今回積立投資を試算してきましたが、ご自身に合った積立額やリスクを慎重に検討することが重要です。金融庁によればつみたてNISAの本数は7月12日時点で245本ですから、いまから商品も検討するといいでしょう。
おひとりさまの場合、賃貸の場合は家賃や、介護が必要になった場合など、老後にお金がかかる可能性が考えられます。老後準備の一つとして、今から資産運用について調べてみましょう。


参考資料
宮野 茉莉子


