最近の相次ぐ物価上昇や「老後2000万円問題」などから、老後資金について不安を感じている方もいるでしょう。
60歳代で定年後も働くとしても、70歳代になると年金生活に入る方が多くなると考えられます。
では、70歳代で十分な貯蓄額、たとえば貯蓄3000万円以上ある世帯の割合はどのくらいを占めているのでしょうか。
毎月の厚生年金と国民年金、そして貯蓄3000万円があれば老後資金は足りるのでしょうか。
現在の70歳代の貯蓄や生活費、年金受給額などをもとに老後対策を考えていきましょう。
【注目記事】70歳代【おひとりさま】の貯蓄額は平均いくら?国民年金・厚生年金の月額も確認
1. 70歳代「二人以上世帯」で貯蓄3000万円以上は18.3%
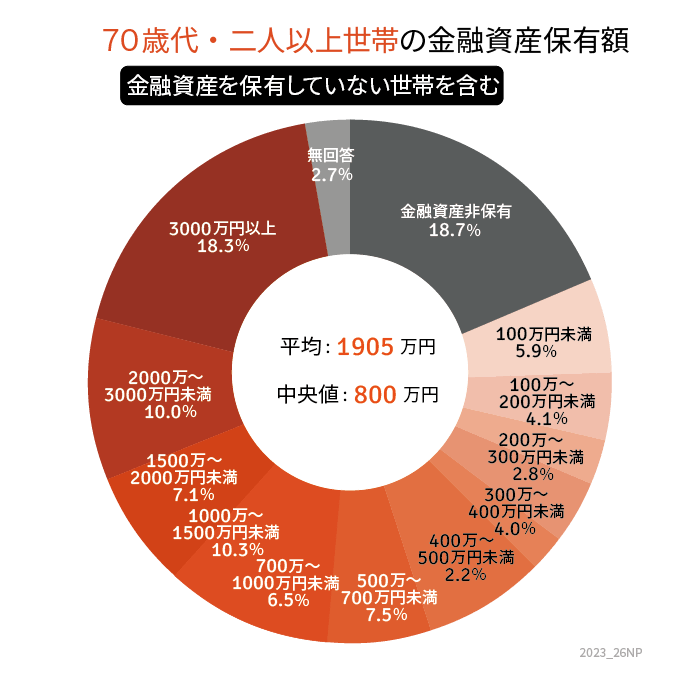
金融広報中央委員会の「家計の金融行動に関する世論調査[二人以上世帯調査]令和4年調査結果」によると、70歳代の二人以上世帯で貯蓄が3000万円以上ある世帯の割合は18.3%です。
1/3
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]令和4年調査結果」をもとにLIMO編集部作成
上のグラフを見ると、「金融資産非保有」の世帯が最も大きい割合を占めていますが、金融資産を保有している世帯の中では3000万円以上の貯蓄がある世帯が最も多くなっています。
なお、70歳代二人以上世帯の平均貯蓄額は1905万円、中央値は800万円です。平均が1905万円と聞くと、2000万円弱の貯蓄がある世帯が多く存在しているようなイメージを受けるかもしれません。
しかし、これは高額な貯蓄額のある世帯が平均値を引き上げていることがひとつの原因となっています。そのため、中央値の800万円を実態としての平均貯蓄額として捉える方が適しているでしょう。
2. 70歳代単身世帯で貯蓄3000万円以上は16.1%
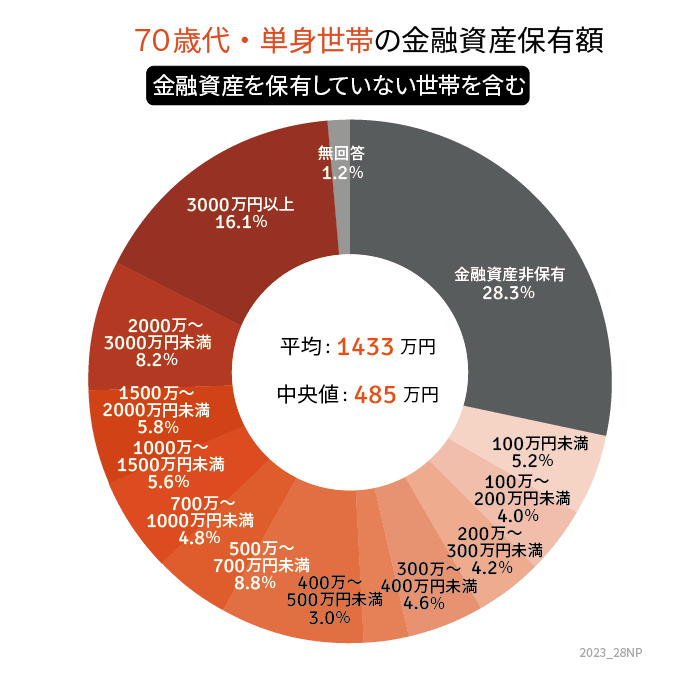
金融広報中央委員会の「家計の金融行動に関する世論調査[単身世帯調査]令和4年調査結果」によると、70歳代単身世帯で3000万円以上の貯蓄がある世帯は16.1%です。二人以上世帯と比較して、2.2%低い割合となっています。
2/3
出所:金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査]令和4年調査結果」をもとにLIMO編集部作成
70歳代単身世帯の貯蓄額で最も多いのは「金融資産非保有」世帯で、28.3%を占めています。
金融資産を保有している世帯の中で最も多いのは3000万円以上の16.1%で、二人以上世帯と同様に最も大きい割合になっています。
3. 70歳代の貯蓄資産で最も多いのは「預貯金」
70歳代で3000万円以上の貯蓄を有している世帯では、どのような金融商品で貯蓄をしているのでしょうか。二人以上世帯と単身世帯のそれぞれで確認してみましょう。
【世帯別の金融商品保有割合】
3/3

出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和4年調査結果」、「家計の金融行動に関する世論調査[単身世帯調査] 令和4年調査結果」をもとに筆者作成
70歳代の二人以上世帯・単身世帯ともに、保有額の多い金融商品の種類は1位が預貯金、2位が株式、3位が生命保険、4位が投資信託、5位が債券という結果です。預貯金と株式で貯蓄の半分以上を占めていることがわかります。
二人以上世帯も単身世帯も、預貯金や株式を中心に複数の金融商品を活用して老後資金の貯蓄をしているようですね。
4. 貯蓄3000万円あれば老後資金は足りる?4月分からの厚生年金と国民年金額は
70歳代で3000万円以上の貯蓄があれば老後資金は足りるのでしょうか。毎月受給する厚生年金と国民年金で生活費をカバーでき、大きな出費に備えて3000万円以上の貯蓄があれば安心かもしれませんね。
2023年4月からの厚生年金と国民年金の受給額は2022年度よりも増額されており、以下の通りです。
4.1 2023年度「厚生年金と国民年金」年金額例
- 厚生年金:22万4482円/月(モデル夫婦の金額。二人分の国民年金を含む)
- 国民年金:6万6250円/月
では、老後の生活費は平均いくらかかるのでしょうか。総務省の「家計調査報告(家計収支編)2022年(令和4年)平均結果の概要」によると、1カ月の生活費は65歳以上の夫婦のみの世帯では約24万円、単身世帯では約14万円かかります。
厚生年金を受給している世帯では1ヵ月約22万5000円を受給できるので、1ヵ月の生活費を24万円とすると2万円程の赤字となります。やりくりの仕方によっては赤字を出さずに済むかもしれませんね。
しかし、自営業や個人事業主などで国民年金のみの受給となる世帯では、夫婦で約13万円が平均受給額となるため、毎月11万円程の赤字となってしまう可能性があります。
単身世帯においては約7万円の赤字となる計算です。
もちろんこれらは統計をもとにした平均額であり、実際の金額は世帯により異なります。しかし、今後の年金受給額がどのように変化するかはわからないため、できるだけの貯蓄を心がける必要があるでしょう。
特に、国民年金のみの受給となる世帯では、早めに老後資金の準備を始めておくことが大切といえます。
5. 70歳代の貯蓄と老後資金のまとめ
70歳代で貯蓄3000万円以上ある世帯は、二人以上世帯で18.3%、単身世帯で16.1%です。
貯蓄方法は預貯金や株式、生命保険、投資信託などさまざまな金融商品で準備しているようです。
十分な貯蓄額を保有している場合でも、老後の生活水準や実際の年金受給額などによっては貯蓄を切り崩さなければならないこともあるため、余裕を持たせた資産形成をすることが望ましいでしょう。



参考資料
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査] 令和4年調査結果」
- 金融広報中央委員会「家計の金融行動に関する世論調査[単身世帯調査] 令和4年調査結果」
- 総務省「家計調査報告(家計収支編)2022年(令和4年)平均結果の概要」
木内 菜穂子