


2023年1月の物価上昇率はアメリカで前年同月比6.4%増、日本では前年同月比4.3%増となり、世界的なインフレが続いています。
日々の買い物でも物価上昇を感じることが多くなり、生活に不安を感じる人もいるのではないでしょうか。特に、年金だけで暮らす方は不安が大きいかもしれません。
では、会社員や公務員として働いていた厚生年金受給者は、現在どの程度の年金を受給しているのでしょうか。
本記事では、厚生年金受給者の年金事情を解説します。平均受給額を鵜吞みにしない方がいい理由についても紹介するので、参考にしてみてください。
【注目記事】【年金】みんな「厚生年金と国民年金」は本当は月いくらもらっているのか
1. 【厚生年金】受給者の平均年金月額はいくらか
まずは厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」より、2017年度から2021年度の厚生年金受給額を確認します。
1/3

出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
1.1 【厚生年金】受給者の平均年金月額
- 2017年度:月額14万7051円
- 2018年度:月額14万5865円
- 2019年度:月額14万6162円
- 2020年度:月額14万6145円
- 2021年度:月額14万5665円
※平均年金月額には基礎年金(国民年金)月額を含む。
年によって多少の変動はありますが、平均受給額は月額14万6000円ほどです。
たとえば夫婦ともに厚生年金受給者の平均受給額を受給する場合は月額約29万円も受給できるため、生活費を年金だけで補うことも可能でしょう。
2. 【老齢年金一覧表】厚生年金の受給権者数の金額ごとの受給額分布とは
では、平均受給額約14万6000円の内訳はどのようになっているのでしょうか。厚生年金の受給権者数の金額ごとの人数は以下のような分布です。
2/3
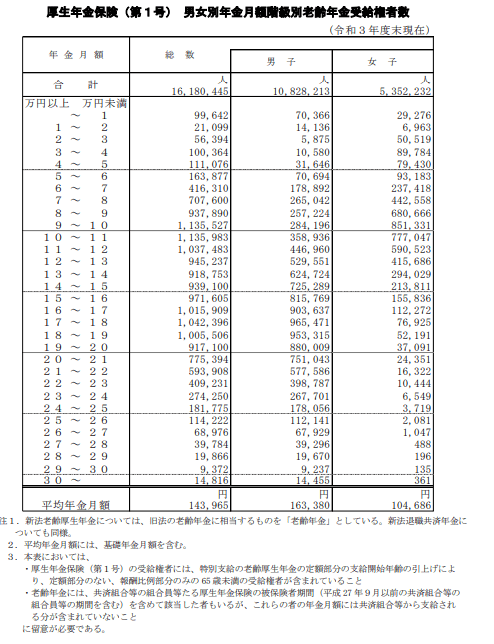
出所:厚生労働省年金局「令和3年度厚生年金保険・国民年金事業の概況」
2.1 厚生年金の金額ごとの受給権者数
- 月額5万円未満:38万8575人(2.4%)
- 月額5万円以上10万円未満:336万1204人(20.8%)
- 月額10万円以上15万円未満:497万6556人(30.8%)
- 月額15万円以上20万円未満:495万2516人(30.6%)
- 月額20万円以上25万円未満:223万4558人(13.8%)
- 月額25万円以上30万円未満:25万2220人(1.6%)
- 月額30万円以上:1万4816人(0.1%)
※平均年金月額には基礎年金(国民年金)月額を含む。
※特別支給の老齢厚生年金の定額部分の支給開始年齢の引上げにより、「定額部分のない報酬比例部分のみ」の 65 歳未満の受給権者が含まれて いる
厚生年金受給者の中でも、年金受給額はピンキリです。割合は少ないですが、月額30万円以上の年金を受給する人もいます。
そのため、平均受給額が約14万5000円でも、自分が14万5000円を必ず受け取れるわけではないことに注意しましょう。
3. 【厚生年金】平均年収ごとの年金受給額の目安を試算
厚生年金は、会社員や公務員時代の加入期間や年収によって将来の受給額が異なります。
厚生労働省の「公的年収シミュレーター」で試算すると、1970年生まれの会社員が23歳から60歳まで勤務した場合に、65歳から受給する年金額は以下のとおりです。
3/3

出所:厚生労働省の「公的年収シミュレーター」をもとに筆者作成
3.1 【厚生年金】平均年収ごとの年金月額の目安
平均年収 目安年金受給額
- 300万円 月額11万円
- 400万円 月額12万5000円
- 500万円 月額14万5000円
- 600万円 月額16万円
- 700万円 月額17万5000円
- 800万円 月額19万円
- 900万円 月額21万円
平均受給額である月14万5000円を受給するには、平均年収500万円が必要です。
また、会社員として働き、結婚や妊娠を機にパートナーの扶養に入る人もいるでしょう。
たとえば、20歳から30歳まで平均年収300万円の会社員として働き、31歳以降会社員のパートナーの扶養に入る場合、65歳から受給できる年金は月額約8万円が目安となります。
このようにご自身の加入状況や年収などによって将来の受給予定額が変わるため、詳しくは試算するといいでしょう。
4. 年金月額はライフスタイルによる異なる。ねんきんネットなどで確認を
年金受給額は平均年収やライフスタイルによって大きく変動します。
そのため、老後計画をたてる際には個人ごとに年金受給額のシミュレーションが必要です。まずはねんきん定期便やねんきんネットなどで確認してみましょう。
また厚生労働省の「公的年金シミュレーター」を使えば簡単にシミュレーションができるため、一度自分の年金受給額をシミュレーションして老後について考えてみましょう。



参考資料
苛原 寛


