


「長生きリスク」という言葉を聞いたことはあるでしょうか。
本来、長寿とは喜ばしいことである一方、長生きするほどにお金の心配が生まれます。
一般的に、老後の収入源は年金が主となり、現役時代よりも減ってしまいます。年金だけで暮らせない方にとって、貯蓄が底をつけば困窮してしまうことに。
老後の期間が長ければ長いほど、こうしたリスクが高まってしまうのです。
しかし、公的年金は一生涯受け取れるものです。もし厚生年金(老齢基礎年金を含む)が月平均20万円を望めるのであれば、長生きリスクも怖くないように思えますね。
では、厚生年金を月平均20万円以上受け取っている方はどれくらいいるのでしょうか。
男性が圧倒的に高いと言われるため、今回は男性の厚生年金で検証してみたいと思います。
【注目記事】厚生年金だけで「ひと月平均20万円以上の年金収入」という羨ましい人は男女で何割か
1. まずは公的年金の仕組みをおさらい
今回ご紹介する厚生年金の金額には、老齢基礎年金(国民年金)の金額が含まれます。
1/3
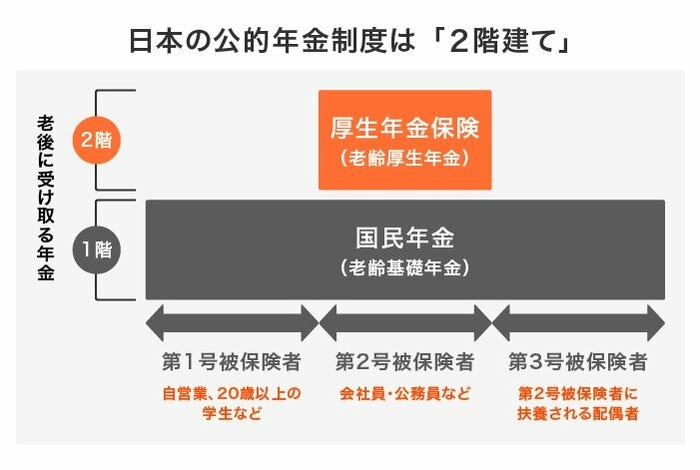
出所:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)、厚生労働省「日本の公的年金は『2階建て』」をもとに、LIMO編集部作成
上の図のとおり、日本に住む20~60歳未満の方は、まず全員国民年金に加入します。
そして、第2号被保険者である公務員や会社員などが、2階部分の「厚生年金」にも加入するという仕組みです。
老後に受け取る年金は、「老齢基礎年金だけ」という人と、「老齢基礎年金を含む厚生年金」という人にわかれるのです。
仕組みを踏まえたうえで、厚生年金の受給額事情を見ていきましょう。
今回は、2022年12月に厚生労働省年金局より公表されたばかりの、「令和3年度 厚生年金保険・国民年金事業の概況」を参考にします。
2. 厚生年金「ひと月平均20万円以上」の男性の割合
男性の厚生年金の受給額平均(2021年度末時点)は、16万3380円でした。
受給額ごとの人数も抽出します。
2/3

出所:厚生労働省「令和3年度厚生年金保険・国民年金事業の概況」
- ~1万円未満 7万366人
- 1万円以上~2万円未満:1万4136人
- 2万円以上~3万円未満:5875人
- 3万円以上~4万円未満:1万580人
- 4万円以上~5万円未満:3万1646人
- 5万円以上~6万円未満:7万694人
- 6万円以上~7万円未満:17万8892人
- 7万円以上~8万円未満:26万5042人
- 8万円以上~9万円未満:25万7224人
- 9万円以上~10万円未満:28万4196人
- 10万円以上~11万円未満:35万8936人
- 11万円以上~12万円未満:44万6960人
- 12万円以上~13万円未満:52万9551人
- 13万円以上~14万円未満:62万4724人
- 14万円以上~15万円未満:72万5289人
- 15万円以上~16万円未満:81万5769人
- 16万円以上~17万円未満:90万3637人
- 17万円以上~18万円未満:96万5471人
- 18万円以上~19万円未満:95万3315人
- 19万円以上~20万円未満:88万9人
- 20万円以上~21万円未満:75万1043人
- 21万円以上~22万円未満:57万7586人
- 22万円以上~23万円未満:39万8787人
- 23万円以上~24万円未満:26万7701人
- 24万円以上~25万円未満:17万8056人
- 25万円以上~26万円未満:11万2141人
- 26万円以上~27万円未満:6万7929人
- 27万円以上~28万円未満:3万9296人
- 28万円以上~29万円未満:1万9670人
- 29万円以上~30万円未満:9237人
- 30万円以上~:1万4455人
ボリュームゾーンは17万円~19万円。月平均で20万円以上受給できている男性は、243万5901人でした。
全体は1082万8213人なので、割合にして22.5%だとわかります。
厚生年金として月平均20万円以上受け取るのは、決して簡単ではないと言えます。
3. 長生きリスクと「老後2000万円問題」を考える
現在の収入が高い方、また加入期間が長い方であれば、厚生年金20万円以上を目指せる可能性もあります。
ただし、年金の水準はマイナス傾向にあるのも事実。このままさらに減少する可能性も否定できません。
十分な年金が受け取れないことも想定し、長生きリスクに備える必要があるでしょう。
2019年には「老後2000万円問題」も話題となりましたが、こちらは以下のシミュレーションで導き出されました。
3/3
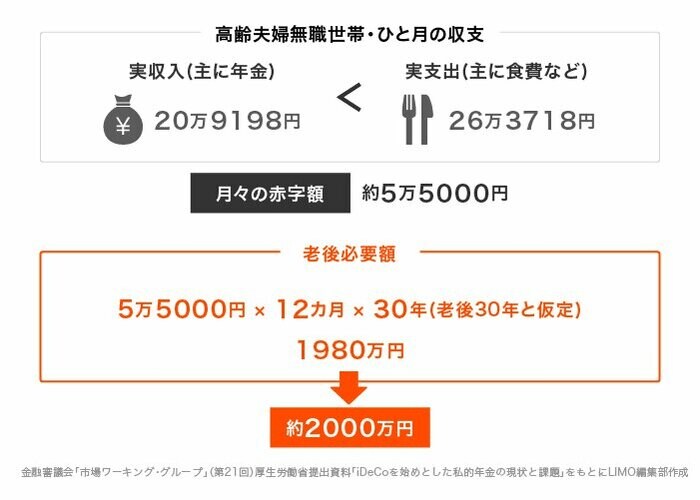
出所:金融審議会「市場ワーキンググループ」(第21回)厚生労働省提出資料「iDeCoを始めとした私的年金の現状と課題」をもとにLIMO編集部作成
- 実収入(主に年金):20万9198円
- 実支出(主に食費):26万3718円
- 月々の赤字額=約5万5000円
- 老後必要額=5万5000円×12カ月×30年(老後30年と仮定)=1980万円 ※約2000万円
こう考えると、「収入と支出の金額」「夫婦世帯かどうか」「老後の期間」等によって個人差が激しいと言えます。
「長生きリスク」と聞くと大きな問題かつ不安に聞こえますが、一つひとつを紐解くことで、必要な金額を算出することが第一歩となるでしょう。
ただし、「支出は毎月26万円もかからないだろう」と楽観的に捉えるのは危険かもしれません。
確かに住宅ローンも教育費もかからない高齢夫婦にとって、支出額として大きく感じるかもしれませんが、年間支出を平均した金額であることに注意が必要です。
冠婚葬祭や医療費、さらには介護費用なども踏まえると、支出の金額は大きく見積もるほうが安心に思えます。
4. 老後に向けた資産形成を
厚生年金(老齢基礎年金を含む)を受給できる男性の割合や、長生きリスクの考え方を見ていきました。
十分な年金が受け取れれば老後は安泰ですが、誰もが受給できるわけではありません。
年金だけに頼ることなく、冷静に客観的に老後のお金を考える必要があるでしょう。



参考資料
太田 彩子


