

10月からいわゆる「年収106万円の壁」が撤廃予定となっており、パートで働く方の中には社会保険に新たに加入される方もいます。それによりキャリアを改めて考える人も増えるでしょう。
このように制度が変わることにより、キャリアを考え直すこともあれば、老後の年金額が変わる場合もあります。年収106万円の壁の撤廃の場合、社会保険の加入により手取りが減ったとしても、厚生年金の加入することで老後の年金が増えます。
制度の変更は人のライフスタイルやキャリア、マネープランを変えることもあるからこそ、しっかりと把握しておきたいもの。ひとりで暮らすおひとりさまはこのような制度変更は知っておきたいものです。
おひとりさまの中でも40歳代・50歳代の方のなかには、老後まで十数年ということもあり貯蓄について落ち着いて向き合いたいと感じている方も多いのではないでしょうか。とはいえ、まわりの一人暮らしの人がどれくらい貯めているかは、なかなか聞けないものです。
そこで今回は、J-FLECが2025年におこなった調査をもとに、単身世帯のうち40歳代・50歳代の人が、どれくらいの金融資産(もっていない人もふくめた金額)をたくわえているのかを確かめます。平均やまん中の額である中央値をたどり、おひとりさまならではの蓄えのかたちを考えていきましょう。
おひとりさまの家計は、収入も支出も自分ひとりで組み立てる分、蓄えのペースにも個人差が出やすいものです。まずは、単身世帯の貯蓄が、年代とともにどう変わっていくのかをながめてみましょう。
40歳代と50歳代の数字を横にならべると、現役後半の蓄えのすがたが見えてきます。
1. 【単身世帯】40歳代・50歳代の貯蓄はいくら?
金融広報の調査(2025年)で、単身世帯の金融資産を年代別にみると、40歳代は平均859万円、50歳代は平均999万円でした。金融資産とは、預貯金に保険や投資信託、株式などをくわえた、家計の蓄え全体をまとめた呼び名です。ひとつ手前の30歳代が平均501万円ですから、年代が上がるにつれて、おひとりさまの蓄えもゆるやかに厚みを増していくことがわかります。
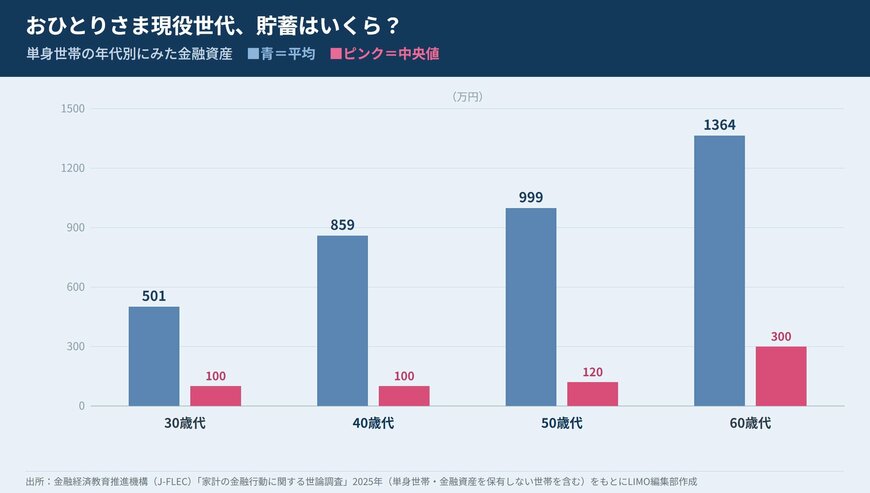
ところが、まん中の人を示す中央値をみると、40歳代は100万円、50歳代は120万円と、平均とのあいだに大きなへだたりがあります。平均は、大きく貯めた一部の人がいると、その分だけ高いほうへ引き上げられます。順番にならべたとき、ちょうどまん中にくる人の額である中央値をみると、より多くの人に近い姿がつかめます。
40歳代では、平均859万円に対して中央値は100万円ですから、その差は8倍あまり。同じ40歳代の単身世帯のなかでも、蓄えのぐあいが大きく分かれていることがうかがえます。
この開きが生まれるのは、まとまった額をたくわえた人と、これから積み上げていく人とが、単身世帯のなかに幅広く混じっているからです。平均の数字だけをみて「自分は足りない」と感じる必要はありません。むしろ、実際の暮らしの手ざわりに近いのは、中央値のほうだといえます。なお、ここでの金額は、蓄えがまだない人もふくめて計算したものである点も、心にとめておきましょう。
単身世帯は、平均と中央値のへだたりが、二人以上世帯よりもさらに大きく出やすいのが特徴です。平均という一点だけを追いかけると、実際の姿を見あやまってしまうことがあります。
では、おひとりさまの蓄えは、二人以上の世帯とくらべてどう位置づけられるのでしょうか。次のページでは、40歳代・50歳代の平均と中央値を、単身世帯と二人以上世帯でならべてみます。世帯の人数がちがえば家計のかたちも変わりますから、額の大小そのものより、そこから見えてくる"一人ならではの備え方"に目を向けていきましょう。くらべることは、優劣をつけるためではありません。あくまで、自分がいまどのあたりに立っているかを知るための、ものさしのひとつとして役立てていきます。


