

2. 二人以上世帯の貯蓄とくらべて、みえてくること
おひとりさまの蓄えを、二人以上世帯とならべてみると、その位置づけがはっきりしてきます。ただし、世帯の人数がちがえば、稼ぐ人の数も、暮らしにかかるお金も変わります。金額の大小をそのまま優劣とみるのではなく、かたちのちがいとして受けとめることが大切です。
2.1 金額がちがうのは、世帯の人数がちがうから
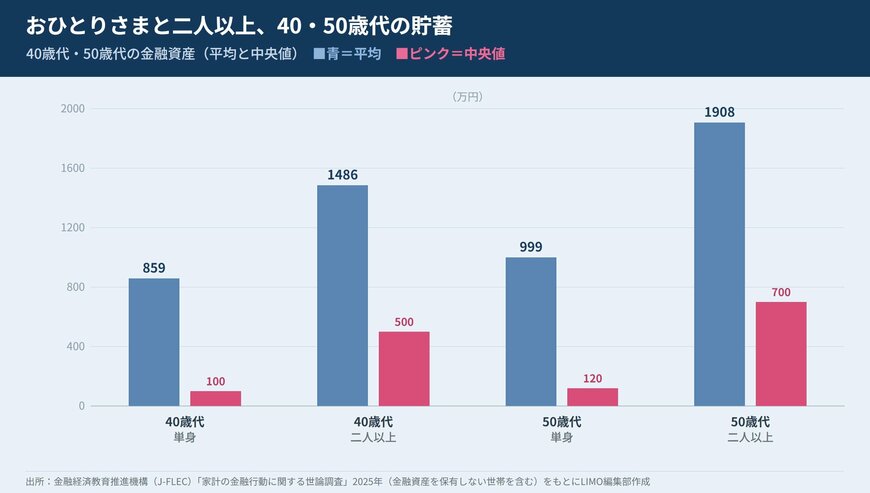
40歳代でみると、単身世帯の平均は859万円、二人以上世帯は1486万円です。50歳代では、単身が999万円、二人以上が1908万円となっています。二人以上世帯のほうが多いのは自然なことでしょう。
2.2 中央値でみても、開きはある
まん中の人を示す中央値でくらべると、40歳代は単身100万円に対して二人以上500万円、50歳代は単身120万円に対して二人以上700万円でした。単身世帯のほうが中央値も低めに出ていますが、これは一人ぶんの収入で家計を組み立てていることの表れでもあります。大切なのは自分の暮らしの形にあった蓄えのペースを見つけることです。
2.3 一人だからこそ、備えの意味は大きい
おひとりさまは、家計を支えるのも、もしものときに頼るのも、基本的には自分自身です。だからこそ、少しずつでも蓄えを続けておくことは大切でしょう。たとえば急な病気やケガ、あるいは働き方が変わったときにも、手元にいくらかの蓄えがあれば、あわてずにすみます。金額の大小そのものより、いざというときに動かせるお金を用意しておくことが、心の余裕にもつながっていきます。おひとりさまにとっての貯蓄は、ぜいたくのためというより、これからの選択肢を広げておくための土台だといえるでしょう。
3. おひとりさまの貯蓄の整え方
単身世帯の40歳代・50歳代が、これからの備えを整えていくうえで、意識しておきたいポイントを、いくつかの角度から考えてみましょう。ひとりの家計だからこそ効いてくる工夫があります。
まず土台になるのは、収入から先に一定額をよけておく習慣です。ひとり暮らしは、支出を自分の裁量で決めやすい反面、意識しないとお金の流れがあいまいになりがちです。給料が入ったらすぐに、決めた額を貯蓄用の口座や積立へ動かしておけば、残ったお金でやりくりする形が自然と身につきます。毎月おなじ日に自動でうつる設定にしておくと、手間をかけずに続けられます。
あわせて考えておきたいのが、病気やケガで働けなくなったときへの備えです。おひとりさまは、収入がとだえたときに家計を支えてくれる人がいないぶん、すぐに動かせるお金をいくらか手元に置いておくと安心です。生活費の数か月ぶんを目安に、預貯金で確保しておくとよいでしょう。
また、モノの値段がじわじわと上がる時代には、しばらく手をつけない見こみのお金を、新NISAのような制度で少しずつ育てる手もあります。先ほどの先取り貯金は、投資でも行うことが可能です。積立投資で運用をおこなうのも一つでしょう。
ただし投資したお金は、増えることもあれば減ることもあります。暮らしを守るぶんの蓄えは預貯金にしっかり残したうえで、あくまで無理のない金額から始めるのが安心です。おひとりさまは、いざというときに立て直しを手伝ってくれる人がいないぶん、守りの厚さをとりわけ大切にしたいところです。
どの人にも通じるのは、まわりとくらべて焦るより、自分の暮らしのなかで続けられる一手を選ぶことです。40歳代・50歳代は、これからの働き方や住まいを考え直すきっかけも多い時期。
総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」によれば、65歳以上の就業者数は22年連続で増加しており、過去最多を更新しています。70歳代前半でもおよそに3人に1人が仕事をしており、役員を除く雇用者のうち非正規の職員・従業員の割合は76.1%となっています。
「卸売業、小売業」や「医療、福祉」、「製造業」、「建設業」などさまざまな業種で働いており、現代では雇用形態や職種、リモートワークなどさまざまな働き方が増えています。
今の貯蓄を考えるとともに、できるだけ長く収入を得続ける方法として仕事や資産運用などを検討するのもひとつです。
4. 編集部よりコメント
単身世帯の40歳代・50歳代をみると、平均は859万円、999万円ですが、まん中の中央値は100万円、120万円。平均と中央値がこれほど離れるのは、しっかりよそ半分を占めていることを示しています。ここからどう積み上げていくか蓄えた人と、これから積む人とが、大きく分かれているからです。平均に届かないからといって、自分を責める必要はまったくありません。100万円台という中央値は、蓄えがこれからという世帯がおは、これからのやり方しだいで、十分に変えていけるものです。
おひとりさまの家計は、支えるのも備えるのも自分ひとり。心細く感じることもあるかもしれませんが、裏を返せば、自分の判断で家計を機動的に動かせる強みもあります。まずは、いざというときに使えるお金を生活費の数か月ぶん確保することから始め、そのうえで毎月いくらを将来へ回せるか、書き出してみてください。小さな備えの積み重ねが、ひとりの暮らしを静かに支えてくれます。
5. まとめにかえて
今回みてきたように、単身世帯の金融資産は、40歳代で平均859万円・中央値100万円、50歳代で平均999万円・中央値120万円でした(J-FLEC・2025年)。30歳代の平均501万円とならべると、年代とともにゆるやかに蓄えがのびていくようすが読み取れます。ただし平均と中央値のへだたりは大きく、同じ年代の単身世帯のなかでも、蓄えのぐあいには相当の幅があります。
ひとりの暮らしには、日々のやりくりから将来の設計まで、自分の裁量で決められる自由さがあります。その強みを生かすためにも、手元にいくらかの安心資金を置き、収入の一部を先へ取り分ける流れをつくっておくと、思わぬ出来事にも落ち着いて向き合えます。今日できる小さな一歩として、来月の給料から将来へよけられそうな金額を、紙に書き出してみるのはいかがでしょうか。焦らず、自分の範囲でできることを継続していくと、その積み重ねはやがて少しずつ安心へと変わっていくことでしょう。


参考資料
宮野 茉莉子


