

「富裕層は税制で優遇されている」と思われがちですが、実際は令和8年度の税制改正で、資産家を狙い撃ちにした負担増がいくつも決まっています。
「1億円の壁」と呼ばれる所得税の逆転現象を是正する仕組みが強化されるほか、祖父母から孫への「実質無税」での資産移転を支えてきた贈与税の非課税措置も、すでに終了しています。
「うちはそこまでの資産家ではない」と思っていても、生前贈与のルール変更は数千万円規模の資産を持つ世帯にも関わってきます。財務省・国税庁の公式資料をもとに、何がいつから変わるのかを整理します。
1. 「富裕層への課税強化」の正体。「1億円の壁」問題の基本
まず前提として、なぜ「富裕層への課税強化」が話題になっているのか、その背景を確認します。
1.1 所得が多いほど負担率が下がる「1億円の壁」
日本の所得税は、所得が多いほど税率が上がる累進課税で、最高税率は45%です。
ただし、株式の売却益や配当など一部の所得は、金額にかかわらず一定の税率がかかる「分離課税」の対象になっています。
資産の多くを株式などの金融資産で保有し、所得の大部分が分離課税の対象になっている場合、所得全体への実質的な税負担がかえって下がることがある、という指摘が「1億円の壁」です。
金融資産を中心に資産を築いた層ほど、この傾向が強くなりやすいとされています(富裕層とは?定義・基準の基礎知識)。
1.2 是正のために作られた「ミニマムタックス」
この逆転現象を是正するため、令和5年度税制改正で「特定の基準所得金額の課税の特例」という制度が導入されました。通称「ミニマムタックス」です。
「個人でその者のその年分の基準所得金額が3億3000万円を超えるものについては、その超える部分の金額の100分の22.5に相当する金額からその年分の基準所得税額を控除した金額に相当する所得税を課することとされました。」
出典:国税庁「極めて高い水準の所得に対する負担の適正化措置について」
この制度は、令和8年度税制改正でさらに強化されます。
2. 祖父母から孫への「無税ルート」が消える。教育資金贈与、令和8年3月で終了
後半では、令和8年度税制改正で決まった変更のうち、資産家への影響が大きいものを4つ見ていきます。まずは、長年活用されてきた贈与の非課税枠の終了です。
2.1 1500万円まで無税だった「教育資金の一括贈与」
「教育資金の一括贈与に係る贈与税の非課税措置」は、平成25年4月1日から令和8年3月31日までの時限措置です。
30歳未満の子や孫が、金融機関を通じて父母・祖父母などから教育資金として贈与を受けた場合、1500万円までの部分に贈与税がかかりません。
この制度は、令和8年3月31日までとされていた適用期限が延長されず、すでに終了しました。
「この特例は、令和8年3月31日までとされていた適用期限が延長されずに終了することとされたため、令和8年4月1日以後については、この特例の適用を受けることはできません。ただし、令和8年3月31日までにこの特例の適用を受けた信託受益権または金銭等については、引き続きこの特例が適用されます。」
出典:国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」

2.2 【教育資金の一括贈与の非課税措置】
制度の内容
- 使えた期間:平成25年4月1日〜令和8年3月31日
- 非課税枠:1500万円まで
- 対象:30歳未満の子・孫など
今後の扱い
- 令和8年4月1日以後:新規の適用は不可
- 令和8年3月31日までに適用済みの分:引き続き適用
3. 【編集者の視点】
教育資金の一括贈与の非課税措置は、根拠となる法令に平成31年・令和3年・令和5年など複数回の改正法の附則が並んでおり、期限が来るたびに見直しを重ねながら維持されてきた制度だとわかります。
今回はその延長が見送られ、令和8年3月31日で区切りがつく形になりました。祖父母世代の資産をまとまった金額のまま無税で移す代表的な手段が、ひとつ使えなくなるという変化です。
注意したいのは、令和8年3月31日までに信託受益権や金銭等の贈与を受けていれば、その分は引き続き非課税措置が適用される点です。この特例はすでに終了し、今から新たに契約することはできません。(改行)すでに契約している場合も、使い切れなかった残額には贈与税や相続税がかかることがあり、使い道の確認が大切です。
4. 控除は半分に、税率は「30%」へ。「1億円の壁」是正の中身
次に、前半で紹介した「ミニマムタックス」そのものが、令和8年度税制改正でどう変わるのかを見ていきます。
4.1 特別控除額は「ちょうど半分」に引き下げ
令和7年12月26日に閣議決定された令和8年度税制改正の大綱では、この制度の見直しが盛り込まれました。
「税負担の公平性の確保を図る観点から、追加の税負担を計算する基礎となる基準所得金額から控除する特別控除額を1億6500万円(現行:3億3000万円)に引き下げるとともに、税率を30%(現行:22.5%)に引き上げる。」
編集部で計算したところ、特別控除額の1億6500万円は、現行の3億3000万円のちょうど半分にあたります。
税率も22.5%から30%へ、7.5ポイント引き上げられます。倍率にすると約1.33倍です。
控除額が半分になり、税率も上がるため、対象になった場合の追加負担は現行制度よりも重くなる見直しです。
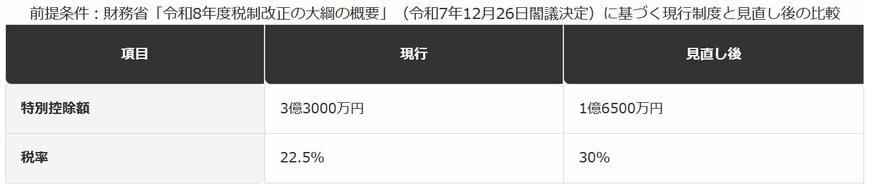
4.2 【ミニマムタックス見直しの内容】
特別控除額
- 現行:3億3000万円
- 見直し後:1億6500万円(現行のちょうど半分)
税率
- 現行:22.5%
- 見直し後:30%
この見直しをめぐっては、対象になる人が数百人規模から2000人程度に広がる見通しで、適用は令和9年分の所得からになると報じられています。ただし人数・適用時期は財務省の概要には明記がなく、今後公表される詳細な内容で確認する必要があります。
超富裕層とは?富裕層との境界線で紹介した通り、こうした分離課税所得の比重が特に大きいのは、上場・非上場法人のオーナーや資産規模の大きい層に多い傾向があります。
5. 【編集者の視点】
ミニマムタックスの見直しで見落としやすいのは、控除額の引き下げと税率の引き上げが同時に起きる点です。控除額が半分になれば対象になる所得水準が下がり、税率が上がれば負担も重くなります。
これまで「自分には関係ない」と考えていた人も、控除額が半分になることで新たに対象へ入ってくる可能性があります。基準所得金額には確定申告不要制度を使える配当所得なども含まれ、思っている以上に広い範囲の所得が合算されます。
自分の基準所得金額が気になる場合は、顧問税理士や税務署の窓口に相談することをおすすめします。
6. 相続税の「実効負担率」は最高税率55%のイメージより低い
ここからは、相続税の実態と、今後の対策に関わる制度変更を見ていきます。まずは負担の実態を公表統計から編集部で計算し直します。
6.1 最高税率55%の裏にある「平均」の姿
相続税の税率は、取得した財産の額に応じて10%から55%までの累進課税です。この55%という数字だけを見ると、かなり重い税金だという印象を持つかもしれません。
ただし、相続税がかかるのは、遺産の総額が基礎控除額を超えた場合に限られます。
「基礎控除額(3000万円 + 600万円 × 法定相続人の数)」
法定相続人が2人であれば、基礎控除額は4200万円です。遺産総額がこれを超えなければ、そもそも相続税はかかりません。
6.2 編集部試算。課税された遺産全体の実効負担率は約13.9%
では、相続税がかかった人たちは、遺産のうちどれくらいを税金として納めているのでしょうか。令和6年分の申告事績を見てみます。
「令和6年分の被相続人数(死亡者数)160万5378人、相続税の申告書の提出に係る被相続人数16万6730人(対前年比107.1%)、課税価格の総額23兆3846億円(同108.1%)、税額の総額3兆2446億円(同108.0%)。いずれも基礎控除額引下げがあった平成27年分以降で最高。」
出典:国税庁「令和6年分 相続税の申告事績の概要」(2025年12月公表)
課税価格の総額(23兆3846億円)に対する税額の総額(3兆2446億円)の割合を編集部で計算すると、約13.9%になります。
最高税率55%というイメージと比べると、課税された遺産全体でならした負担率は、それよりかなり低い水準にとどまっています(老後資金1億円〜3億円の生活レベル。超富裕層が陥るインフレと税金の罠)。
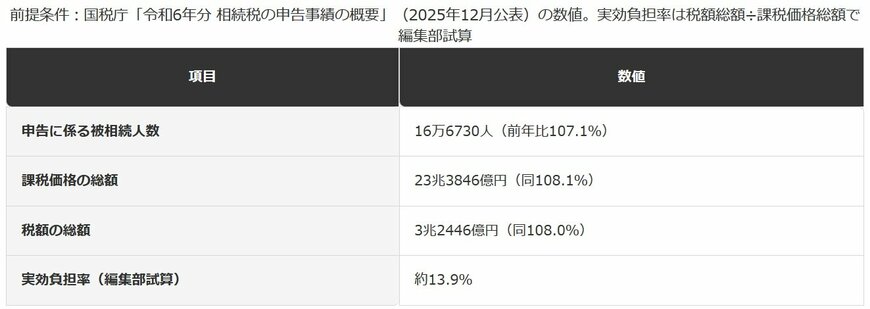
6.3 【相続税の実効負担率(令和6年分)】
申告事績の全体像
- 申告に係る被相続人数:16万6730人(前年比107.1%)
- 課税価格の総額:23兆3846億円(同108.1%)
- 税額の総額:3兆2446億円(同108.0%)
編集部試算
- 実効負担率:約13.9%(税額総額÷課税価格総額)
7. 生前贈与の「7年ルール」。今からできる相続税対策の見直し
最後に、すでに決まっている生前贈与のルール変更を整理します。教育資金の一括贈与が使えなくなる分、これらの制度の理解がこれまで以上に重要になります。
7.1 暦年贈与の「持ち戻し」が3年から7年に延長
毎年110万円までの贈与が非課税になる「暦年贈与」には、贈与した人が亡くなった際、亡くなる前の一定期間の贈与を相続財産に加算する「生前贈与加算」というルールがあります。
令和6年1月1日以後の贈与から、この加算対象期間が3年から7年に延長されました。
「相続開始日が令和9年1月1日~令和12年12月31日の場合は『令和6年1月1日から死亡の日までの間』、令和13年1月1日以降の場合は『相続開始前7年以内(死亡の日から遡って7年前の日から死亡の日までの間)』が加算対象期間となる。」
出典:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
延長された4年分(3年超7年以内)の贈与については、合計100万円までは相続財産に加算しない緩和措置もあわせて設けられています。
7.2 相続時精算課税に「毎年110万円」の基礎控除が新設
暦年贈与とは別に、贈与財産を贈与時の価額で相続財産に合算する「相続時精算課税」という制度もあります。
令和6年1月1日以後の贈与から、この制度にも独自の基礎控除が新設されました。
「相続時精算課税を選択した受贈者は、①基礎控除額(毎年110万円)②特別控除額2500万円を、贈与財産の価額から控除できる。基礎控除額および特別控除額を超えた部分に対して一律20パーセントの税率で計算する。」
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子や孫への贈与で使える制度です。基礎控除110万円の枠内なら贈与税がかからず、将来の相続財産にも加算されません。
8. 【編集者の視点】
暦年贈与と相続時精算課税では、生前贈与加算の対象になる範囲が異なります。暦年贈与の年110万円の非課税枠は亡くなる前7年分が持ち戻される一方、相続時精算課税の年110万円の基礎控除分は加算されません。
ただし、相続時精算課税は一度選択すると暦年課税に戻せません。年齢要件や将来の贈与見込みを踏まえ、慎重に選ぶ必要があります。
教育資金の一括贈与のような「一度にまとめて」動かす手段が使えなくなる分、「少しずつ、長い時間をかけて」資産を移す発想への切り替えが必要になりそうです。
※本記事は、編集部が財務省・国税庁の公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. まとめ
- 「1億円の壁」を是正するミニマムタックスは、特別控除額が3億3000万円から1億6500万円へちょうど半分に、税率が22.5%から30%へ引き上げられます。
- 祖父母から孫への教育資金の一括贈与(1500万円まで非課税)は、令和8年3月31日で新規適用が終了しました。
- 相続税は最高税率55%ですが、令和6年分の申告事績から編集部で計算した実効負担率は約13.9%にとどまります。
- 生前贈与加算の対象期間は令和6年1月1日以後の贈与から3年から7年に延長され、相続時精算課税には毎年110万円の基礎控除が新設されました。
富裕層への課税強化は、税率や控除額の変更にとどまらず、当たり前に使われてきた贈与の手段そのものが使えなくなる、という質的な変化を伴っています。
ご自身やご家族の資産規模によっては、今から生前贈与の進め方を見直す価値があります。具体的な金額での試算や制度選択に迷う場合は、税務署や税理士に一度相談してみることをおすすめします。
10. よくある質問
10.1 Q. ミニマムタックス(1億円の壁対策)は、いつから今の見直し内容が適用されますか?
A. 財務省の「令和8年度税制改正の大綱の概要」には、特別控除額を1億6500万円に、税率を30%に見直す内容が示されていますが、適用開始年分の明記はありません。報道では令和9年分からの適用が見込まれると伝えられており、正式な内容は今後公表される関連資料で確認する必要があります。
10.2 Q. 教育資金の一括贈与は、もう使えませんか?
A. 令和8年4月1日以後、新規にこの特例の適用を受けることはできなくなりました。ただし、令和8年3月31日までに贈与を受けていた分は、引き続き非課税措置が適用されます。
10.3 Q. 相続税の実効負担率が約13.9%なら、相続税対策は不要ですか?
A. 約13.9%は相続税がかかった人たち全体の平均です。個々の遺産額や相続人の数、財産の種類によって実際の負担率は異なるため、基礎控除額を超える資産をお持ちの場合は個別の試算が必要です。
10.4 Q. 生前贈与加算が7年に延長されても、影響を受けない人はいますか?
A. 生前贈与加算は、相続や遺贈で財産を取得した人が対象です。孫への贈与でも、その孫が相続や遺贈で財産を取得しない場合は、原則としてこの加算の対象になりません。


参考資料
- 国税庁「極めて高い水準の所得に対する負担の適正化措置について」
- 財務省「令和8年度税制改正の大綱の概要」(令和7年12月26日閣議決定)
- 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」
- 国税庁「No.4152 相続税の基礎控除」
- 国税庁「令和6年分 相続税の申告事績の概要」(2025年12月公表)
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」
- 国税庁「参考 相続時精算課税制度のあらまし」
LIMO編集部ウェルスマネジメント班


