

「富裕層ピラミッド」という図を、ニュースやSNSで見かけたことがある方も多いはずです。三角形の上に行くほど資産が多く、人数が少なくなる、あの図です。
ただ、この図で各階層が占める「面積の大きさ」が何を表しているのかを、正確に説明できる方は意外と少ないかもしれません。世帯数なのか、資産額なのか。実はここを取り違えると、格差の実態を見誤ってしまいます。
この記事では、野村総合研究所(NRI)が公表する最新データをもとに、ピラミッド図の正しい読み方と、そこから見えてくる「世帯数の割合」と「資産の割合」のズレを編集部試算で明らかにします。あわせて、新NISAを使って階層を一段上がるまでにかかる年数もシミュレーションします。
なお、富裕層の割合や年代別の貯蓄額に関する基礎的な内容は、下記の記事より一部を引用・参照しています。

1. 富裕層ピラミッドとは?2023年の最新推計でみる5階層の姿
まずは基本の確認からです。「富裕層ピラミッド」と呼ばれる図が、そもそも何を分類したものなのかを整理します。
1.1 NRIが分類する5つの階層
この図のもとになっているのは、NRIが2005年から隔年で推計している「純金融資産保有額」別の世帯分類です。
純金融資産とは、預貯金や株式、投資信託、一時払い生命保険などの金融資産の合計額から、住宅ローンなどの負債を差し引いた金額を指します。自宅の評価額などの不動産は含まれません。
NRIは2025年2月13日に公表した2023年推計で、全世帯を次の5階層に分類しています。
- 超富裕層(純金融資産5億円以上):11.8万世帯・135兆円
- 富裕層(同1億円以上5億円未満):153.5万世帯・334兆円
- 準富裕層(同5000万円以上1億円未満):403.9万世帯・333兆円
- アッパーマス層(同3000万円以上5000万円未満):576.5万世帯・282兆円
- マス層(同3000万円未満):4424.7万世帯・711兆円
富裕層と超富裕層を合わせると165.3万世帯、純金融資産の合計は469兆円にのぼります。2021年の前回推計(148.5万世帯)と比べて、世帯数は11.3%増えました。
2. なぜ「ピラミッド」の形になるのか?世帯数で見た割合
次に、この図がなぜピラミッド(三角形)の形で描かれるのか、世帯数の割合から確認します。
2.1 世帯の8割はマス層。上位ほど少数になる理由
2023年時点の世帯総数は5570.4万世帯です。これを各階層の世帯数で割ると、階層ごとの構成比が分かります。
マス層は全世帯の79.43%を占め、5階層の中で圧倒的多数です。次いでアッパーマス層が10.35%、準富裕層が7.25%となります。
富裕層は2.76%、超富裕層にいたってはわずか0.21%です。上に行くほど世帯の数が急激に減るからこそ、図は末広がりの三角形になります。
3. ピラミッドの「面積」、資産額だと思っていませんか?
実際の図をよく見ると、各階層は四角い枠で示され、その枠が下の階層ほど横に広がることで、全体がピラミッド(三角形)のような形に見える仕組みです。多くの人はこの枠の面積を「資産の大きさ」と直感的に読み取ってしまいます。
しかし、NRIが公表している図1・表1で示されているのは、あくまで「世帯数」です。各階層の枠の面積は世帯数の多寡に応じて描かれているだけで、資産額の分布そのものを表現したものではありません。
3.1 世帯シェアと資産シェアを並べて見る
そこで編集部では、NRIの表1にある「世帯数」の列と「純金融資産総額」の列を使い、それぞれの階層が全体に占める割合(シェア)を試算しました。
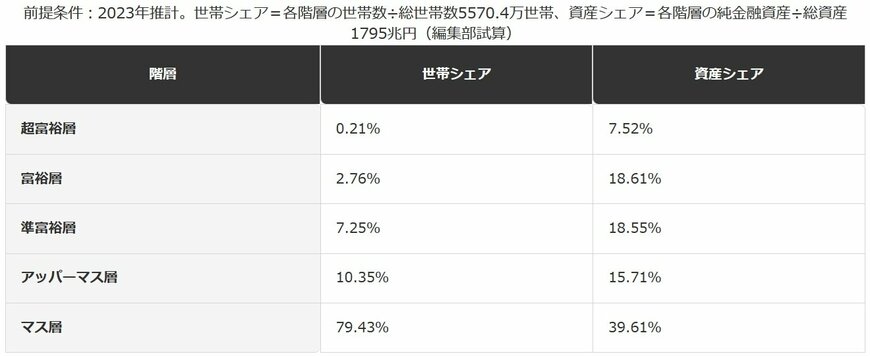
3.2 【世帯シェアと資産シェアの比較(2023年)】
世帯数で見た場合
- マス層:79.43%
- アッパーマス層:10.35%
- 準富裕層:7.25%
- 富裕層:2.76%
- 超富裕層:0.21%
資産額で見た場合
- マス層:39.61%
- アッパーマス層:15.71%
- 準富裕層:18.55%
- 富裕層:18.61%
- 超富裕層:7.52%
世帯数では8割近くを占めるマス層も、資産額で見ると4割弱にとどまります。逆に、世帯数ではわずか2.97%にすぎない富裕層・超富裕層の2層が、資産では4分の1超を占めているのです。
つまり、同じピラミッド型の図でも「世帯数」を基準に描くか「資産額」を基準に描くかで、上層と下層の厚みは大きく変わります。NRIの図はあくまで前者であり、後者のシェアは公表資料に数値として明記されていません。
4. 【編集者の視点】
この「世帯数か、資産額か」という取り違えは、資産形成の目標を立てる場面でも起こりがちな罠です。
たとえば「準富裕層まであと一歩」と感じたとき、頭の中でイメージしているのが世帯数の順位なのか、実際の金額なのかを混同すると、必要な貯蓄額を見誤ります。
準富裕層とアッパーマス層は、世帯シェアの差(7.25%と10.35%)以上に、資産シェアの差(18.55%と15.71%)が小さく見えるため、なおさら注意が必要です。「面積の印象」だけで「もう一段で届く」と早合点してしまうと、実際の必要額との間にズレが生じます。
防衛策としては、階層図を眺めるだけで満足せず、自分の純金融資産を実際に棚卸しし、次の階層の下限額(たとえばアッパーマス層なら3000万円)まで、あと何円足りないのかを具体的な金額で確認することが有効です。
金融機関の資産診断サービスやシミュレーションツールを使う場合も、それが「世帯数ベースの相対的な順位」を示しているのか、「資産額そのものの試算」なのかを、利用規約や説明書きで確認しておくと、思わぬ誤解を避けられます。
5. 世帯のわずか2.97%が、資産の26%超を握る実態
前の章で示した資産シェアを、上位2層(富裕層+超富裕層)で合算すると、より具体的な格差の姿が見えてきます。
2023年時点で、富裕層と超富裕層を合わせた世帯数は165.3万世帯。全世帯5570.4万世帯に占める割合は、わずか2.97%にすぎません。
ところが、この2層が保有する純金融資産の合計は469兆円。日本全体の純金融資産総額1795兆円に対する割合は、26.13%にのぼります(編集部試算)。
世帯数の比率だけを見ていると、上位層の存在感は「一部の少数派」という印象にとどまります。しかし資産額の比率まで確認して初めて、日本全体の純金融資産に占める偏りの大きさが具体的に見えてきます。
6. 2005年は横ばい、2013年から広がった資産の偏り
この資産の偏りは、いつから今のような形になったのでしょうか。NRIが2005年から公表してきた表1の全期間データをさかのぼって確認しました。
6.1 10年単位で見る、上位2層の資産シェアの推移
富裕層・超富裕層(上位2層)の世帯シェアと資産シェアを、2005年・2013年・2023年の3時点で比較したのが次の表です。
上位2層(富裕層+超富裕層)の世帯シェアと資産シェアの推移2/3
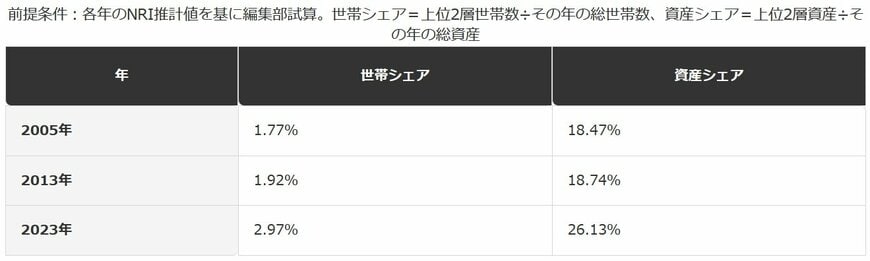
出所:野村総合研究所「純金融資産保有額の階層別にみた保有資産規模と世帯数の推移」表1(2025年2月13日公表)を基にLIMO編集部作成
6.2 【上位2層の資産シェアの推移】
2005年から2013年にかけて
- 資産シェア:18.47%→18.74%(0.27ポイント増)
2013年から2023年にかけて
- 資産シェア:18.74%→26.13%(7.39ポイント増)
2005年から2013年までの8年間、上位2層の資産シェアはほぼ横ばいでした。ところが2013年から2023年までの10年間で、シェアは一気に7ポイント以上拡大しています。
世帯シェアも同じ期間に1.92%から2.97%へと増えていますが、増え方の勢いは資産シェアのほうが際立っています。上位層に資産が積み上がるペースが、世帯数の増加ペースを上回ってきたことがうかがえます。
7. 【編集者の視点】
この転換点の背景として、NRI自身は「株価上昇」や「相続による資産移転」を挙げています。実際、2017年末から2023年末にかけて東証株価指数(TOPIX)は約30%上昇しました。
また、課税価格3億円以上の相続税申告に係る被相続人数も、2017年の8039名から2022年には1万98名に増えています。相続をきっかけに準富裕層以下から富裕層・超富裕層へ移る世帯が一定数存在すると考えられます。
相続によってまとまった資産を受け取る場合、相続税の基礎控除(3000万円+600万円×法定相続人の数)を超える部分には課税が発生します。心当たりのある方は、早めに税理士や税務署に相談しておくと安心です。
ここで注意したいのは、「格差が拡大している」という結果だけを見て、必要以上に悲観的になったり、逆に「自分には関係のない話」と楽観視したりしてしまうことです。
防衛策としては、まず自分の世帯の純金融資産を実際に棚卸しし、現時点でどの階層にいるのかを確認すること。そのうえで、株価や相続といった自分でコントロールできない要因にとらわれすぎず、貯蓄率や投資割合の見直しなど、自分で行動できる範囲に意識を向けることが、地に足のついた対策につながります。
くらしとお金の話題では、超富裕層とは?富裕層との境界線で、超富裕層に多い属性や資産の内訳をより詳しく解説しています。
8. マス層からアッパーマス層へ。新NISA満額積立で「3000万円の壁」を試算
ここまでは階層間の格差を確認してきました。最後に、マス層にいる人が上の階層に近づくには、どれくらいの年数がかかるのかを試算します。
8.1 月10万円・年率3%で複利運用した場合
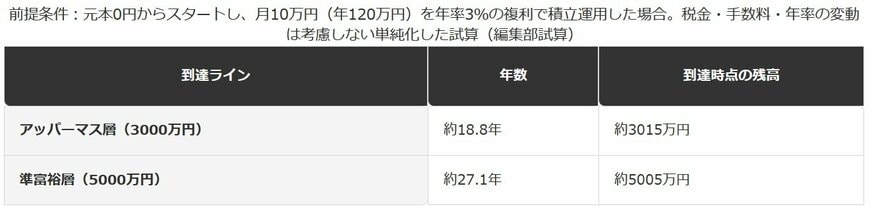
新NISAのつみたて投資枠は、年間120万円(月あたり10万円)まで利用できます。この枠を満額使い、年率3%で複利運用した場合の到達年数を計算しました。
8.2 【新NISA満額積立の到達年数】
アッパーマス層(3000万円)の場合
- 複利運用:約18.8年で到達(残高約3015万円)※15年超は特定口座等を併用
- 参考・元本のみ:120万円×25年=3000万円で到達(15年でNISA枠上限)
準富裕層(5000万円)の場合
- 複利運用:約27.1年で到達(残高約5005万円)15年超は特定口座等を併用
元本の積み上げだけでも、120万円を25年間続ければ3000万円に達する計算になります。年率3%の複利で運用できれば、元本のみで25年かかる3000万円到達に、約18.8年で届く計算になります。
※制度上の注意点:新NISAの非課税保有限度額(生涯投資枠)は買付残高ベースで1人あたり上限1800万円です。年間120万円(月10万円)の積立では15年でNISA枠の上限に達するため、15年を超えて積立を継続する場合は、16年目以降は特定口座(課税口座)などを併用する前提のシミュレーションとなります。
※本記事は、編集部が野村総合研究所の公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. 【編集者の視点】
ここで示した年数は、あくまで月10万円を欠かさず積み立て続け、年率3%のリターンを維持できた場合の試算です。相場の変動によって、実際の到達年数は前後します。
また、成長投資枠(年240万円)も併用すれば、より短い年数での到達も理論上は可能です。ただし投資にはリスクが伴うため、生活防衛資金を確保したうえで、無理のない金額から始めることが前提になります。
実務の罠になりやすいのは、シミュレーションの前提(年率3%固定、税金・手数料は考慮しない)を「保証されたリターン」と思い込んでしまうことです。相場が下落した局面で積立を止めてしまうと、複利の効果はそこで途切れてしまいます。
防衛策としては、金融機関ごとの取扱商品や信託報酬(手数料)を事前に比較し、暴落時にも慌てず続けられる金額から設定することが挙げられます。積立額を一時的に減らしても、口座を解約しない限り非課税枠そのものは温存されます。制度の詳細は、金融庁のNISA特設サイトや各金融機関の窓口で確認できます。
資産形成の途中で「貯金と投資の割合をどうするか」で迷ったときは、新NISA時代、「貯金と投資の割合」はどうすべきか?現金保有の適正ラインもあわせて参考にしてみてください。
10. まとめ
- 富裕層ピラミッドの面積は「世帯数」を表すものであり、資産額の分布をそのまま示したものではありません。
- 2023年時点で、世帯数では2.97%にすぎない富裕層・超富裕層が、純金融資産の26.13%を保有しています(編集部試算)。
- この資産シェアは2005〜2013年はほぼ横ばいでしたが、2013〜2023年にかけて18.74%から26.13%へと拡大しました。
- 新NISA(15年目以降は特定口座等を併用)で月10万円・年率3%で運用すると、約18.8年でアッパーマス層の入り口(3000万円)に届く試算になります。
ピラミッド図は分かりやすい反面、「世帯数」の分布であることを意識しないと、格差の実態を小さく見積もってしまう恐れがあります。数字の中身まで確認する習慣が、資産形成を考えるうえでの土台になります。
まずは自分がどの階層にいるのかを確認し、次の階層までにどれくらいの距離があるのかを、具体的な金額と年数で把握することから始めてみてはいかがでしょうか。
11. よくある質問
11.1 Q. 純金融資産に自宅の評価額は含まれますか?
A. 含まれません。純金融資産は預貯金・株式・投資信託・一時払い生命保険や年金保険などの金融資産の合計額から負債を差し引いたもので、自宅や土地といった不動産は対象外です。
11.2 Q. 「富裕層ピラミッド」の数値はどれくらいの頻度で更新されますか?
A. NRIの推計は2005年以降、おおむね2年に一度公表されています。直近は2023年推計(2025年2月13日公表)で、次回は2025年推計として2027年頃に公表される可能性があります。
11.3 Q. 世帯シェアと資産シェアの差は、今後も広がり続けますか?
A. 一次資料からは断定できません。2013〜2023年は拡大しましたが、株価や相続の動向など複数の要因が影響するため、今後の推移は今後の推計を確認する必要があります。
参考資料
- 野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)
- 野村総合研究所「純金融資産保有額の階層別にみた保有資産規模と世帯数の推移」図1・表1(2025年2月13日公表)
- 野村総合研究所「金融ITフォーカス」2025年5月号
- 国税庁タックスアンサーNo.4152「相続税の基礎控除」
- 金融庁「新しいNISA」制度概要
LIMO編集部ウェルスマネジメント班


