


相次ぐ値上げの報道に、「またか」と思う方も多いのではないでしょうか。昨年に比べて、野菜も日用品も驚くほど金額が上がっています。
現役世代の方は残業や副業などで収入をあげることも可能ですが、そうもいかないのが年金生活者。決まった金額でやりくりするには、昨今の物価高は悩みの種かもしれません。
身近なようであまり知らない年金ですが、今の高齢者はいくらぐらいの年金を受給しているかご存知でしょうか。
実は、大卒の初任給レベルである「厚生年金20万円」を受給している人は、さほど多くありません。20万円もあれば、勝ち組と言えるでしょう。
しかしある男性は、厚生年金20万円という見込みに安心していたにも関わらず、その手取りの少なさに驚きました。
詳しく見ていきましょう。
【注目記事】厚生年金と国民年金「一般的な夫婦世帯」の受給額は月平均いくらか
1. そもそも年金制度の仕組みとは
まずは日本の年金制度の仕組みを正しく知っておく必要があります。日本の年金制度は「2階建て」と言われています。
1/2

出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
1.1 国民年金(1階部分)
国民年金は公的年金のベースとなることから、基礎年金とも呼ばれます。日本に住む20歳~60歳未満の方が原則加入し、働き方によってさらに3つにわかれます。
- 第1号被保険者:自営業、20歳以上の学生など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養される配偶者
1.2 厚生年金(2階部分)
国民年金の第2号被保険者が上乗せして加入します。報酬に応じた保険料を支払い、これにより将来の年金額が決まります。
上記の仕組みから、厚生年金の加入者は年金額が手厚いことがわかりますね。自営業者よりも、公務員や会社員の方が多くの年金を見込めます。
実際、厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均受給額は約5万6000円。
自営業者が年金収入20万円を目指すことはできません。では厚生年金加入者のうち、20万円以上を受給する方はどれくらいいるのでしょうか。
2. 厚生年金を月平均で20万円以上受給できる人たち
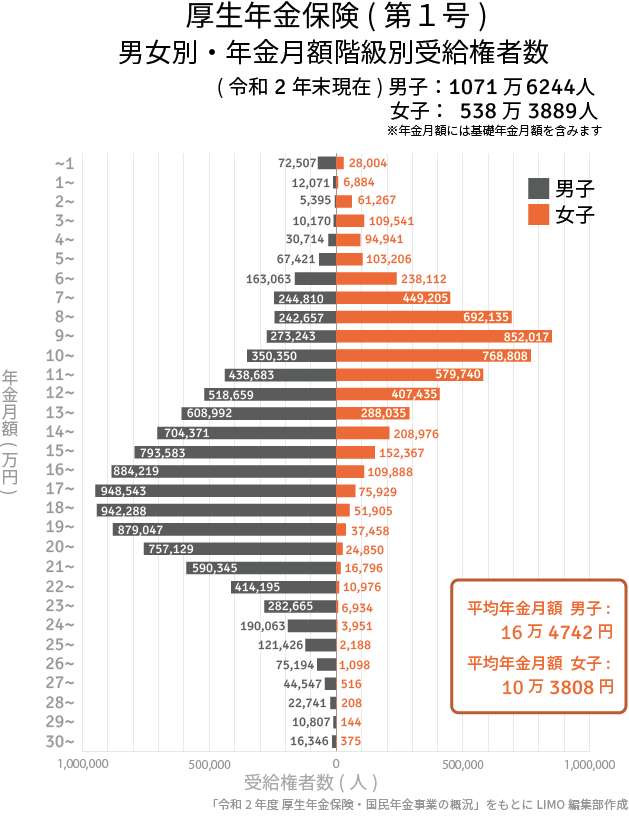
同じく厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」から、男女別に厚生年金の受給額を見ていきましょう。
以下の金額には国民年金部分も含まれます。
2/2
出典:厚生労働省年金局「令和2年度 厚生年金保険・国民年金事業の概況」
2.1 男子の厚生年金受給額
- ~5万円未満:13万857人
- 5万円~10万円未満:99万1194人
- 10万円~15万円未満:262万1055人
- 15万円~20万円未満:444万7680人
- 20万円~25万円未満:223万4397人
- 25万円~30万円未満:27万4715人
- 30万円以上:1万6346人
2.2 女子の厚生年金受給額
- ~5万円未満:30万637人
- 5万円~10万円未満:233万4675人
- 10万円~15万円未満:225万2994人
- 15万円~20万円未満:42万7547人
- 20万円~25万円未満:6万3507人
- 25万円~30万円未満:4154人
- 30万円以上:375人
2.3 平均年金月額
- 男子16万4742円
- 女子10万3808円
男女平均額:14万4366円
厚生年金を「ひとりで20万円以上」受給しているのは男性で約23.6%、女性で約1.26%。20万円以上受け取れるのは、ほんの一握りですね。
3. 厚生年金を20万円以上受給した男性の手取り額
ただし、厚生年金は額面通り受け取れるわけではありません。給料と同じように、年金からも税金や保険料が引かれるのです。
天引きされるお金には、「所得税」「住民税」「健康保険料」「介護保険料」があります。健康保険料とは、75歳未満なら「国民健康保険料」、75歳以上なら「後期高齢者医療保険料」を指します。
年金額面が月20万円とすると、年額にして240万円です。この場合、手取りはいくらになるのでしょうか。自治体によって異なりますが、今回は東京都中野区の一人暮らしの男性の例を紹介します。
65歳以上の場合、年金収入が240万円の方は公的年金等控除が110万円のため、雑所得が130万円になります。
3.1 所得税と住民税
所得控除が基礎控除と社会保険料控除(下記で試算)のみと仮定すると、天引きされる税金は所得税と住民税をあわせて約10万円になります。
3.2 国民健康保険
東京都中野区の場合、所得割は基礎分保険料(算定基礎額×7.58%)と支援金分保険料(算定基礎額×2.36%)で求めます。さらに均等割がそれぞれ4万200円と1万2300円かかるので、約14万円になる計算です。
3.3 介護保険料
合計所得金額が125万円未満に該当するため、7万5500円です。
これらの税金と保険料をすべて合計すると、天引きされる金額は31万円を超えました。
額面が240万円でも、手取りは209万円前後になってしまいます。12ヵ月で割ると約17万円ですね※。
月額20万円もらえると思っていると、思わぬ天引きに衝撃を受けてしまいます。
※実際には2ヵ月に1度の振込です。また税金や保険料が決定するのは年度の途中なので、1年を通して同じ金額が天引きされるわけではありません。
4. 老後計画は手取りを意識して
年金収入が20万円と聞くと、なんとか老後を暮らせるように思うかもしれません。しかし、実際には税金や社会保険料が引かれ、手取り額は思った以上に少なくなります。
ねんきん定期便などで目安額を見ている方も、今一度手取り額を意識してみましょう。引かれる金額は居住地によって異なります。
不安な方は一度試算してもらうといいでしょう。

参考資料
- Money&You TV「【図解で簡単】年金を月20万円もらえる場合の手取りはいくら?年金から天引きされる税金・社会保険料の金額を計算してみた」
- 中野区「国民健康保険料の計算方法」
- 中野区「介護保険料の決め方と納め方」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 国税庁「高齢者と税(年金と税)」
太田 彩子


