


2022年から始まった急激な物価上昇。日々の生活で値上げを実感する方も増えているのではないでしょうか。
定年退職を迎えると、家計が厳しくても副業や残業で収入を増やすことはできなくなります。決められた年金でやりくりするのは難しく感じるかもしれません。
そもそも、公的年金である厚生年金や国民年金について、一般的な夫婦世帯はいくら受給しているのでしょうか。
それぞれの年金の違いとともに確認し、老後生活を具体的にイメージするきっかけとしましょう。
【注目記事】【厚生年金と国民年金】税金や保険料が天引きされると手取りはいくらになるのか
1. 国民年金と厚生年金とは?
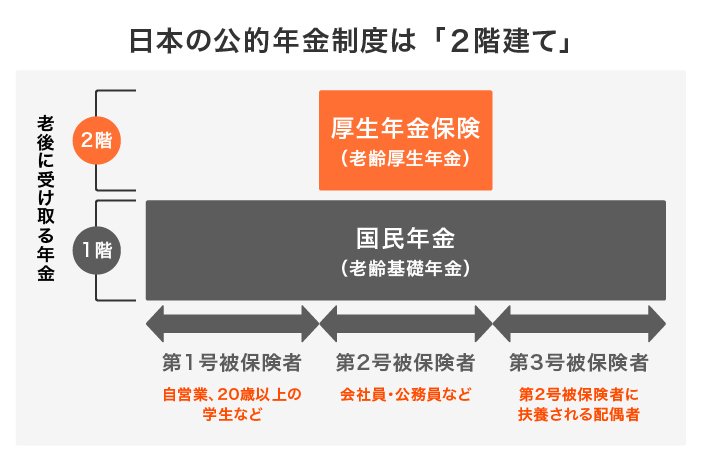
日本の年金は「2階建て」と言われています。
1/4
出典:日本年金機構「国民年金・厚生年金保険 被保険者のしおり」(令和4年4月)・厚生労働省「日本の公的年金は『2階建て』」をもとにLIMO編集部作成
1階部分は「国民年金(基礎年金)」で、2階部分が国民年金に上乗せして加入する「厚生年金」です。
厚生年金に加入できるのは、第2号被保険者である公務員や会社員のみ。つまり、将来受給できる年金は次のように整理できます。
- 自営業や無職、専業主婦(主夫)など:国民年金のみ
- 公務員や会社員など:国民年金+厚生年金
2. 国民年金の受給額事情。月平均はいくらか
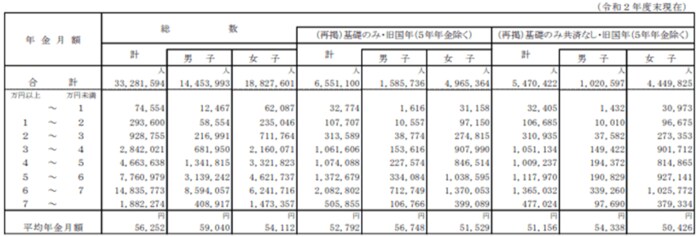
では、厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」をもとに、まずは国民年金の受給額を確認しましょう。
2.1 国民年金の平均月額
- 〈全体〉平均年金月額:5万6252円
- 〈男性〉平均年金月額:5万9040円
- 〈女性〉平均年金月額:5万4112円
2.2 国民年金月額階級別の老齢年金受給者数
- 1万円未満:7万4554人
- 1万円以上~2万円未満:29万3600人
- 2万円以上~3万円未満:92万8755人
- 3万円以上~4万円未満:284万2021人
- 4万円以上~5万円未満:466万3638人
- 5万円以上~6万円未満:776万979人
- 6万円以上~7万円未満:1483万5773人
- 7万円以上~:188万2274人
2/4
出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
国民年金の平均受給額は月5万6252円ですが、実際には6万円台の方が多いようです。
日本に住む20~60歳未満の全ての人が加入し、一律の保険料を納める国民年金では、受給額にそれほど個人差が出ません。
決められた保険料をしっかり納めれば、平均以上の受給額も望めるでしょう。しかし、国民年金のみであれば夫婦でも11万円前後の収入になることを考えると、心もとなく感じます。
続いて厚生年金も確認しましょう。
3. 厚生年金の受給額、月の平均はいくら?
厚生労働省の同資料から、厚生年金も確認します。
3.1 厚生年金の平均月額
- 〈全体〉平均年金月額:14万4366円
- 〈男性〉平均年金月額:16万4742円
- 〈女性〉平均年金月額:10万3808円
※国民年金の金額を含む
3.2 厚生年金月額階級別の老齢年金受給者数
- 1万円未満:10万511人
- 1万円以上~2万円未満:1万8955人
- 2万円以上~3万円未満:6万6662人
- 3万円以上~4万円未満:11万9711人
- 4万円以上~5万円未満:12万5655人
- 5万円以上~6万円未満:17万627人
- 6万円以上~7万円未満:40万1175人
- 7万円以上~8万円未満:69万4015人
- 8万円以上~9万円未満:93万4792人
- 9万円以上~10万円未満:112万5260人
- 10万円以上~11万円未満:111万9158人
- 11万円以上~12万円未満:101万8423人
- 12万円以上~13万円未満:92万6094人
- 13万円以上~14万円未満:89万7027人
- 14万円以上~15万円未満:91万3347人
- 15万円以上~16万円未満:94万5950人
- 16万円以上~17万円未満:99万4107人
- 17万円以上~18万円未満:102万4472人
- 18万円以上~19万円未満:99万4193人
- 19万円以上~20万円未満:91万6505人
- 20万円以上~21万円未満:78万1979人
- 21万円以上~22万円未満:60万7141人
- 22万円以上~23万円未満:42万5171人
- 23万円以上~24万円未満:28万9599人
- 24万円以上~25万円未満:19万4014人
- 25万円以上~26万円未満:12万3614人
- 26万円以上~27万円未満:7万6292人
- 27万円以上~28万円未満:4万5063人
- 28万円以上~29万円未満:2万2949人
- 29万円以上~30万円未満:1万951人
- 30万円以上~:1万6721人
3/4

出所:厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
厚生年金は1万円未満から30万円以上まで幅広い受給額となっていることがわかります。
平均は月約14万円ですが、男性約16万円、女性約10万円と男女の平均額も大きく異なります。
これは、厚生年金の受給額が現役時代の収入に左右されることに起因します。正確には、収入により厚生年金保険料が決定し、納めた保険料に応じて受給額が決まるという仕組みです。
年収がばらばらである以上、年金受給額も大きく差が開くのですね。
自身の受給額はねんきんネットなどで確認しましょう。
4. 一般的な夫婦は年金をいくら受給しているのか
一人当たりの受給額を見てきましたが、夫婦2人であれば月平均は増えます。
令和4年度は一般的な夫婦について、受給額は以下のとおり公表されています。
4/4

出典:厚生労働省「令和4年度の年金額改定についてお知らせします」
こちらによると、厚生年金のモデル夫婦(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の令和4年度の受給額は、「21万9593円」です。
これは「サラリーマンの夫と専業主婦の妻」の組み合わせで、今のシニア世代の一般的なモデル夫婦とされています。
月約22万円と聞くと、生活できそうだという印象を持つ方も多いでしょう。特にローンの支払いが終わった持ち家世帯であれば、生活は難しくないと感じられます。
参考までに、総務省統計局「家計調査年報(家計収支編)2021年(令和3年)」によると、 65歳以上の夫婦のみの無職世帯の月の支出は26万3718円です。
〔内訳〕
- 食料: 6万4444円
- 住居: 1万3656円
- 水道・光熱 :1万9267円
- 家具・家事用品: 9405円
- 被服及び履物 :6497円
- 保健医療 :1万5512円
- 交通・通信 :2万7576円
- 教育:15円
- 教養娯楽 :2万5077円
- その他の消費支出:5万4028円
- 非消費支出 :2万8240円
平均ベースでは月約4万円の赤字になってしまいますが、実際には収入に見合った生活をされることになるでしょう。
一方、統計にのっていない出費、例えば介護費用などには注意する必要があります。突発的かつ高額な支出は、老後の生活に重くのしかかります。
標準的な夫婦でも赤字になる可能性はあるため、誰にとっても老後の備えは必要です。早いうちから私的年金や貯蓄などで備えていってくださいね。


参考資料
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和4年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2021年(令和3年)平均結果-(二人以上の世帯)」
太田 彩子


