2023年、新しい年の幕開けです。
昨年末、毎年の世相を表す「今年の漢字」には「戦」が選ばれましたね。ロシアとウクライナの戦争だけでなく、長引くコロナウイルスや物価高騰との戦いにお疲れの方も多かったでしょう。
1月は新しい気持ちで将来のことを考える時間も増えると思いますが、少子高齢化社会でむかえる老後もまた「戦」といえるかもしれません。
老後の戦いで最大の武器になるのは健康とお金ですが、今回は年金を増やす「繰下げ受給」の落とし穴についてみていきましょう。
【注目記事】厚生年金の見込みが20万円だった男性。手取りの少なさに愕然としたワケ
年金の繰下げ受給とは
いまの公的年金制度では、厚生年金・国民年金ともに原則65歳から受給開始となります。
ただし、65歳以降も仕事を続けているなど「まだ年金を受け取る必要はない」という場合には受給開始を遅らせることができます。
これを年金の繰下げ受給といい、1カ月遅らせるごとに0.7%年金が増加する仕組みになっています。
1/3
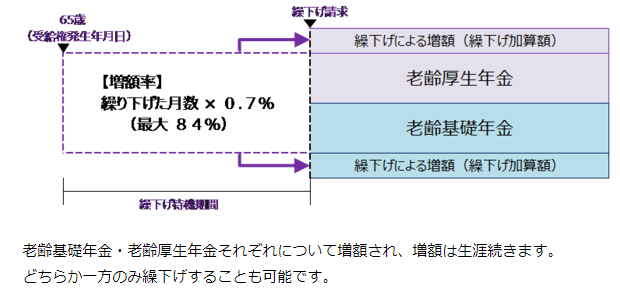
出所:日本年金機構「年金の繰下げ受給」
66歳~75歳までの最大10年間は繰下げができるため、仮に75歳から受給を開始した場合は年金額が84%も増えてくれることになります。
一度増額されれば、その増額率は生涯変わりません。人生100年と言われる時代に年金を高水準で維持できるのは心強いはず。
メリットが大きいように見える年金の繰下げ受給ですが、なにかデメリットがあるのでしょうか。
年金アップで「税金も増?自己負担も増?」
繰下げ受給をして年金額を増やすということは、税法上の「所得」が増えることになります。
日本は所得が高くなるほど税金や社会保険料が高くなる累進課税制度をとっていますから、年金を増やすとこれらの金額も高くなってしまいます。
また、一定以上の所得があると保険料だけでなく自己負担割合も上がってしまう恐れがあります。
たとえば医療費の自己負担割合をみてみると、70歳以上は原則2割負担。75歳以上は原則1割負担となっています。
ただし、一定以上の所得がある場合は最大3割まで自己負担が増えます。自己負担割合が変更になる目安の所得をみてみましょう。
- 1割負担‥課税所得28万円未満
- 2割負担‥課税所得28万円以上(年金収入+その他の合計所得が単身で約200万円以上、複数で320万円以上)
- 3割負担‥課税所得145万円以上(同じく単身で約383万円以上、複数で約520万円以上)
2/3
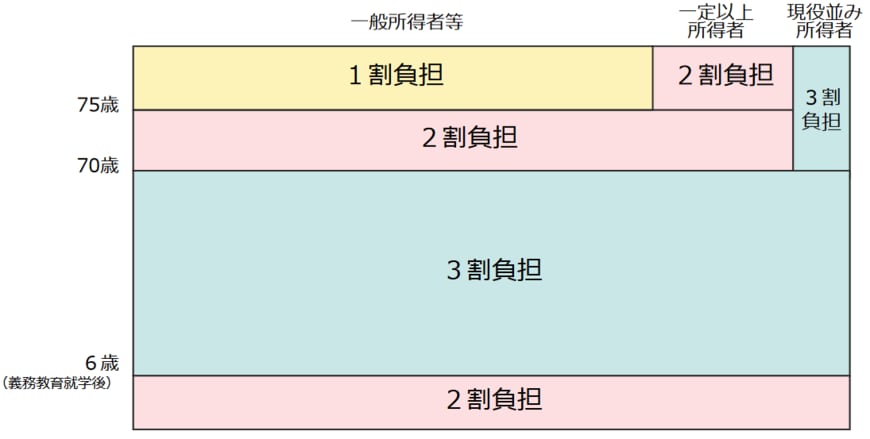
厚生労働省 高齢者医療制度「医療費の一部負担 ( 自己負担 ) 割合について」
なお、医療費だけでなく介護サービスを受ける際の自己負担でも同じことがいえます。
高齢になると必然的に身体は衰えていきますから、医療や介護にかかる支払いが2倍・3倍になるのは大きいですね。
在職老齢年金制度で支給が停止された年金額は、増額の対象にならない
ちなみに年金額が高い・老後も勤め先からの収入が多いという方の場合はもうひとつ気をつけたい点があります。
「70歳未満の方が会社で厚生年金保険に加入した場合」や「70歳以上の方が厚生年金保険の適用事業所で働いた場合」に、受給している公的年金と給与・賞与を合わせた額に応じて年金の一部または全額が支給停止となることがあります。
3/3
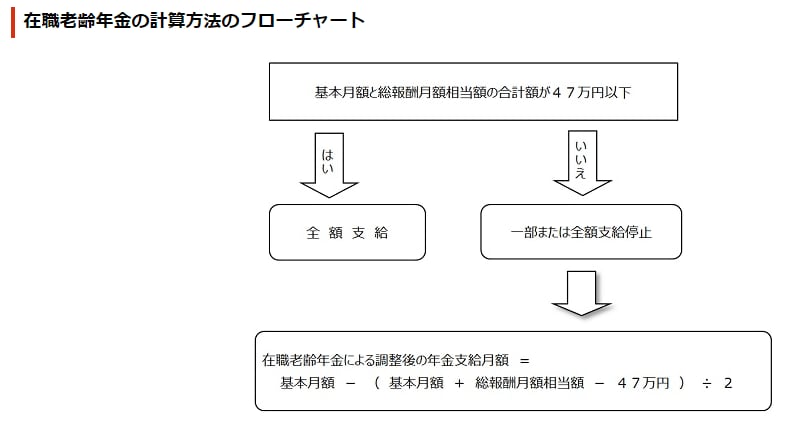
出所:日本年金機構「在職老齢年金の計算方法」
これを在職老齢年金制度といい、年金の基本月額と勤め先からの収入(総報酬月額相当額)をあわせて47万円以上になる場合は注意が必要です。
基本月額
- 加給年金額をのぞいた報酬比例部分の月額
総報酬月額相当額
- その月の標準報酬月額+その月以前1年間の標準賞与額の合計を12で割ったもの
令和4年3月以前はこの基準が28万円であったため、年金だけでは足りないから働いているのに本来もらう権利のあった年金の支給が止められてしまう事態が起きやすかったといえます。
基準となる条件は緩和されてはいますが、支給停止となった場合の年金額分は繰下げ受給の増額の対象外となることは覚えておきましょう。
選択肢を広げるには資金力が必要
そもそも繰下げ受給には、年金をもらうまでの間、どうやって生活するのかという問題があります。
それなりの増額効果が出てくる5年以上の繰下げを実現するためには、繰下げ受給をするだけの資金力がないといけません。
仮に月25万円で生活した場合、5年間で1500万円の自己資金が必要になります。
なお、年金の繰下げ受給をする気がなくても「年金の支給開始年齢の引き上げ」が続けば、自分の意志とは関係なく収入がない期間が生まれるリスクがあることも認識しておきましょう。
公的年金の保険料は淡々と納めながら、それとは別にしっかりと自己資金を蓄えておきたいですね。



参考資料
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省 高齢者医療制度
- 日本年金機構「在職老齢年金の計算方法」
尾崎 絵実