


1. 1,300円台から1,600円台へ。今春を底に切り上がった株価
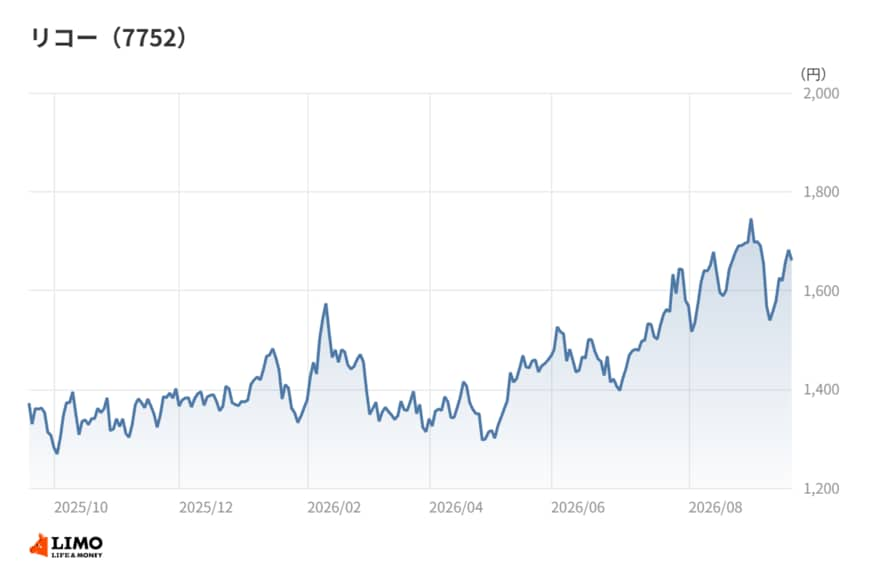
リコーの株価を月末終値で追うと、2025年10月末は1,300円台だった。11月末に1,400円台へ乗せたものの、12月末と2026年1月末は1,300円台に戻っている。
2月末に1,400円台をつけたあと、3月末は1,300円台前半まで下げた。2025年10月末以降の月末終値では、この3月末が最も低い水準になる。4月末も1,300円台にとどまった。
転機は5月だ。5月末には1,400円台へ戻し、6月末も1,400円台を保った。7月末には1,500円台へ上げ、8月末は1,600円台に到達した。2025年10月末以降の月末終値で、最も高い水準だ。
2026年9月時点の終値も1,600円台を維持している。3月末の底から8月末までの上昇は、3割近くに及ぶ。起点の2025年10月末と比べても、2割を超える上昇だ。
5月は2026年3月期通期決算、8月は2027年3月期1Q決算の公表を挟む月にあたる。いずれも決算を材料に買いが入った可能性はある。ただし7月にも株価は大きく上げており、相場全体の地合いや需給も影響したとみられる。決算だけで説明するのは早計だろう。
2. 営業利益+42.1%の通期決算と、1Qで5割に届いた進捗
2026年3月期通期の売上収益(IFRS)は2兆6,083億円で、前期の2兆5,278億円から3.2%増えた。営業利益は907億円と、前期の638億円から42.1%の大幅増益となっている。当期利益も556億円と、前期の457億円から21.8%伸びた。
増益の中身を損益計算書から分解すると、売上総利益は8,891億円と前期の8,686億円から増えた。一方で販管費は8,151億円と、前期の8,189億円からわずかに減っている。
売上総利益が増え、販管費が減れば、その差は広がる。増収の効果を販管費の抑制で逃がさなかったことが、営業増益の大きな柱になった。
続く2027年3月期1Qは、売上収益が6,298億円、営業利益が477億円、当期利益が370億円だった。通期予想は売上収益2兆7,000億円(前期比+3.5%)、営業利益950億円(同+4.7%)、当期利益620億円(同+11.4%)で、期初の計画から据え置かれている。
見逃せないのは進捗の速さだ。1Q時点で営業利益は通期予想の50.3%、当期利益は59.8%に達した。1Qの営業利益率は7.6%で、通期計画が前提とする3%台半ばの倍を超える。
裏を返せば、通期予想どおりなら残り3四半期で見込む営業利益は472億円にとどまる。1Q単独とほぼ同じ額を、3四半期かけて稼ぐ計算だ。
1Qに一時的な利益が含まれている可能性もあれば、会社計画が保守的である可能性もある。どちらに近いのかは、次の決算で答え合わせすることになる。8月末に株価が1,600円台まで上げたのは、この進捗の速さが意識された面もあるのではないだろうか。
配当予想は1株当たり44円で、前期の40円から増配を見込む。利益の伸びに応じて、株主への還元も一段引き上げる計画だ。
3. 筆者コメント
株価の値動きと決算を重ねると、リコーの株価は「業績が良くなったか」より「利益の出方が変わったか」に反応しているように映る。
通期決算では売上の伸びは小さかったのに、利益は大きく伸びた。1Qでは、通期計画の半分を最初の3か月で稼いでいる。どちらも、売上の規模ではなく利益の効率に変化の兆しが出た場面だ。
もっとも、1Qの突出した利益がこの先も続く保証はない。会社が通期予想を据え置いた以上、残りの期間は計画上、利益の伸びが大きく鈍ることになる。
株価がこの夏に切り上げた水準を保てるかは、1Qの利益の出方が一過性か、それとも体質の変化か、という見極めにかかっている。四半期ごとの営業利益率の推移に着目して、決算を追ってほしい。
4. 売上は5期で5割近く増えたのに、営業利益率は4%に届かない
過去5期を振り返ると、リコーの姿は成熟産業のイメージとは少し違って見える。売上収益は2022年3月期の1兆7,585億円から、2026年3月期には2兆6,083億円へ拡大した。5期で5割近い増収だ。
同じ期間に、のれんは1,658億円から2,599億円へ増えている。買収を重ねながら、事業の規模そのものを広げてきたことがうかがえる。
ところが利益はついてきていない。営業利益は2022年3月期の400億円から、787億円、620億円、638億円と推移し、2026年3月期にようやく907億円となった。
営業利益率に直すと、この5期はおおむね2%台から3%台で推移し、一度も4%に届いていない。2026年3月期の3.5%も、5期の中では高いほうというだけだ。
電気機器の営業利益率の中央値は6.7%で、下位4分の1の境目(P25)は3.8%だ。リコーの3.5%は、そのP25も下回る。売上規模は大きく伸びても、稼ぐ効率は業種の下位にとどまっている。
「成熟して縮む会社」という見方と、「規模は伸びたのに利益が薄い会社」という実データ。この2つは矛盾するようでいて、同じ会社の中で同時に成り立っている。問題は規模ではなく、利益率の低さにあると読み取れる。
5. 販管費の6割強を占める人件費。費用構造に手を入れた跡
利益率が低い理由は、費用の構造を見ると輪郭がつかめる。2026年3月期の売上総利益率は34.1%と、電気機器の中央値29.8%を上回る。粗利の段階では、業種内で見劣りしない。
重いのは販管費だ。2026年3月期の販管費は8,151億円で、売上収益の31.3%にあたる。粗利の大半が販管費で消える構造になっている。
その販管費のうち、人件費は5,116億円と6割強を占める。複合機の販売や保守、サービスを人手で支える事業の性格が、費用構造にそのまま表れていると考えられる。
一方で、会社が費用に手を入れてきた跡も数字に残る。研究開発費は2024年3月期の1,099億円から、950億円、774億円と2期続けて減った。連結の従業員数も7万9,544人から7万5,635人へと減っている。
販管費が前期比で微減にとどまったのは、こうした費用の見直しと無関係ではないだろう。もっとも、研究開発費の削減は将来の成長の種を削る面もある。費用を減らすことと、稼ぐ力を高めることは同じではない点に注意したい。
6. ROE5.1%と自己資本比率45.5%。資本効率の現在地
資本効率の面も確認しておきたい。2026年3月期のROE(自己資本利益率)は5.1%で、電気機器の中央値7.7%を下回る。P25の3.8%は上回るものの、中位には届かない。
自己資本比率は45.5%で、業種の中央値62.2%より低く、P25の49.5%も下回る。有利子負債は4,321億円あり、電気機器の中では負債を多めに使う部類に入る財務だ。
つまり、負債を使っているのにROEが伸びきらない。財務レバレッジで資本効率を押し上げる余地をすでに使っている分、残る改善の手段は利益率の引き上げに絞られてくる。
キャッシュフローは堅調だ。2026年3月期の営業キャッシュフローは1,581億円、投資キャッシュフローは▲725億円で、差し引きのフリーキャッシュフローは855億円となる。配当の支払額221億円を大きく上回る。
1Q末には自己株式が491万株と、2026年3月期末の50万株から増えた。稼いだ現金を株主還元にも振り向け始めた動きとみられる。
営業キャッシュフローを生む力はあっても、それが損益計算書の利益率に結びつかない。減価償却費が1,174億円と営業利益を上回る規模にあることも、利益とキャッシュの差を広げている要因の一つだろう。
7. 筆者コメント
リコーの過去5期を並べると、「規模の拡大」から「効率の改善」へ、経営の軸足が移りつつある姿が見えてくる。
買収で売上を積み上げた時期を経て、足元では研究開発費や人員に手を入れ、販管費を抑える局面に入った。通期の大幅増益も、1Qの突出した進捗も、その延長線上にあると考えられる。
ただし、費用を削って出す利益には天井がある。業種の下位にある利益率を中位へ引き上げるには、粗利の厚いサービスをどれだけ積み増せるかが本命の論点になるだろう。
ROEが伸びきらない財務の状況を踏まえても、改善の鍵は利益率にある。株価の水準だけでなく、販管費率と営業利益率がどう動くかという物差しで、この会社の決算を見ていくことをおすすめしたい。
8. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


