厚生年金の適用対象の範囲が広がる10月となりました。これまで短時間労働のパートやアルバイトが社会保険に加入するのは従業員数が501人以上の大きな企業に限られていましたが、101人以上の中小規模の会社まで拡大することになります。
新たに対象になる人は自己負担が増える場合もありますが、健康保険の充実だけでなく、老後においては年金額が増加するなど保障は手厚くなり、老後の安心につながりそうです。
この年金額を増やす方法は、厚生年金保険の加入以外に、もう一つ、老後になってからできる繰下げ受給制度というものがあります。
この繰下げ受給の年金の増加率はかなりお得と言えますが、家族背景によっては利用する際に注意する点もあります。
今回はまず繰下げ受給の仕組みとメリットを見たうえで、妻と二人暮らしのAさんが大後悔した内容について見ていきましょう。
【注目記事】厚生年金を受給する男性が「年金振込通知書」の内容に衝撃を受けたワケ
1. 繰下げ受給の仕組みと増額率について
公的年金には国民年金と厚生年金があり、どちらも原則65歳からの受給となります。
65歳から年金を受け取る場合の金額を100%とすると、受給開始を1カ月遅らせると、受け取れる金額が0.7%ずつ増えます。
1年遅らせて受給したら8.4%の増額。最長75歳まで繰り下げられ、10年間での増額率で考えると最大84%となります。
1/3

出所:日本年金機構「年金の繰下げ受給」をもとにLIMO編集部作成
仮に年金額が10万円だとすると増額のイメージは以下のようになります。
1.1 繰り下げ期間(年齢)と受給月額
- なし(65歳):10万円
- 1年(66歳):10万8400円
- 5年(70歳):14万2000円
- 10年(75歳):18万4000円
毎月0.7%の増額率が大きいことが、金額からも読み取れるのではないでしょうか。
では、続いて注意点です。
2. 繰下げ受給が損になる?Aさん夫婦の場合
まずはAさん高齢夫婦の条件を確認しましょう。
Aさん夫婦は共働き家庭でありどちらも会社員でした。年金以外の収入はなく、老後ゆとりある生活をするために年金額を増やしたいと、繰下げ受給の仕組みを利用。60歳退職から年金受取の70歳までは貯蓄を取り崩して生活していました。
2.1 Aさん:男性70歳
- 現役時平均年収:600万円
- 就業開始年齢:22歳
- 就業終了年齢:60歳
- 繰下げ受給70歳受取:年金月額28万4000円(繰下げしなかった場合は月額20万円)
2.2 Aさんの妻:女性65歳
- 現役時平均年収:300万円
- 就業開始年齢:22歳
- 就業終了年齢:60歳
- 繰下げなし65歳受取:年金月額13万8000円
※年金額シミュレーションは厚生労働省の年金シミュレーターを使用しています。
3. 注意点1:配偶者の年齢によっては加給年金が受け取れない
加給年金とは「年金における家族手当」と言われています。
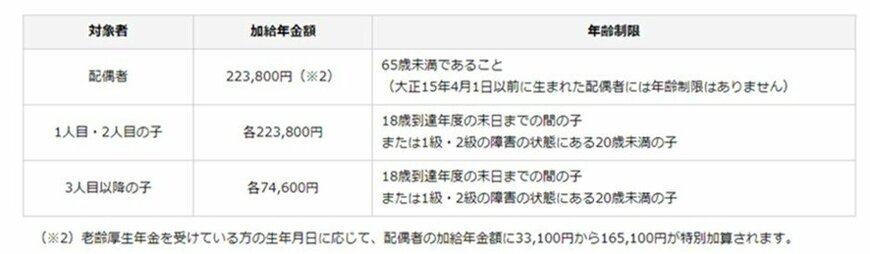
扶養家族がいる場合は通常の老齢厚生年金にプラスして支給されるもので、加給年金は厚生年金の被保険者が65歳に到達した時点で、被保険者が扶養する子供や配偶者がいる場合に支給される年金のことです。
2/3
出所:日本年金機構「加給年金額と振替加算」
なお、加給年金は「厚生年金」について適用されるものなので、会社員や公務員などの第2号被保険者しか受け取ることができず、自営業者などの厚生年金に入っていない場合は対象外となります。
加入年金の要件を満たす場合、1年あたり22万3800円(生年月日に応じて加算あり)が年金に加算されます。
Aさん夫婦の場合、妻との年齢差は5歳。本来であれば65歳のときに妻が65歳未満なので、加給年金の対象です。
しかし、繰下げ受給を利用すると加給年金が受け取れないことになります。
もし、夫が65歳で年金受け取りを開始していた場合、妻が60歳から65歳になるまでの5年分の加給年金の額は約112万円もの金額になります。
繰下げ受給の増加率は生涯適用されるためメリットも大きいです。加給年金の仕組みを知ったうえで繰下げ受給を優先したなら良いですが、Aさんのように知らなかったと後悔することのないように、家庭にあった受取開始時期を考えましょう。
4. 注意点2:税金と社会保険料の負担がアップ
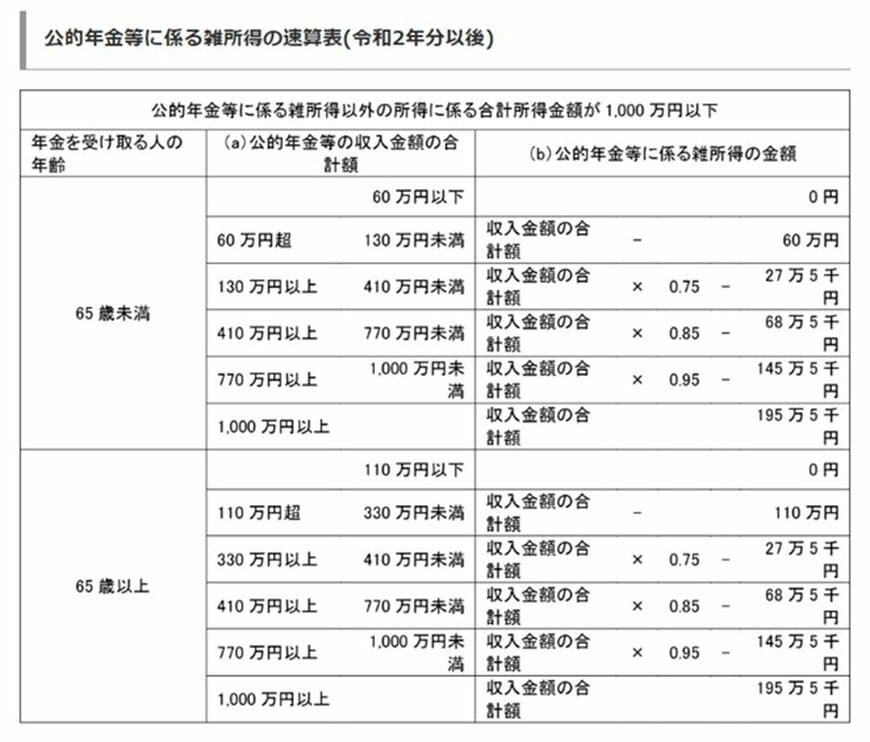
公的年金は、公的年金等控除が適用された後の金額が雑所得として所得税・住民税の課税対象となります。所得税は所得が多くなるほど多くなった分に対して高い税率が適用される仕組み(超過累進課税)です。
この他に健康保険料と介護保険料も所得に応じて年金から天引きされるため、繰り下げ受給による年金の増加率ほど、手取りでは増えない可能性があります。
この中で所得税を取り出してAさんの負担アップの金額を見てみましょう。
公的年金等の支払を受けるときは、原則として収入金額からその年金に応じて定められている一定の控除額を差し引いた額に5.105%を乗じた金額が源泉徴収されます。
3/3
出所:国税庁「No.1600 公的年金等の課税関係 対象税目 所得税」
繰下げ受給70歳受取:年金月額28万4000円
28万4000円×12ヶ月=340万8000円
340万8000円×0.75-27万5000円=228万1000円
228万1000円×5.105%=11万6445円(小数点以下切り捨て)
繰下げなし65歳受取:年金月額20万円
20万円×12ヶ月=240万円
240万円-110万円=130万円
130万円×5.105%=6万6365円
70歳まで繰下げ受給する場合、所得税は11万6445円。繰下げなしの6万6365円と比較すると、負担する金額自体はアップすることになります。
5. 注意点3:医療費の窓口負担割合がアップ
2022年10月1日から、75歳以上の方等で、一定以上の所得がある方は、医療費の窓口負担割合が変わります。
課税所得が28万円以上かつ「年金収入+その他の合計所得金額」が単身世帯の場合200万円以上、複数世帯の場合合計320万円以上の方は、窓口負担割合が2割となります。「年金収入」とは、公的年金控除等を差し引く前の、公的年金等の収入金額です。
Aさん夫妻の年金収入
Aさん:28万4000円×12ヶ月=340万8000円
Aさん妻:13万8000円×12ヶ月=165万6000円
Aさん夫妻の年金収入の合計は506万4000円。窓口負担割合は2割が適用となります。
6. まとめにかえて
今を生きる人は人生100年時代と言われています。終身年金であり、増加率が一生涯適用される繰下げ受給は、長い余生を過ごすには安心につながるでしょう。
ただし、長生きできれば良いですが、そうでなかった場合には少しでも年金を受け取っていたほうが良かったと思うかもしれません。寿命だけはコントロールができないため、制度を利用する際にはメリットとデメリットを知った上で判断しましょう。
Aさんもこれらの注意点を知っていれば、60歳から貯蓄を取り崩してしまうのではなく、繰下げ受給を始めるタイミングを見直したかもしれません。そうでなくても、知ったうえで受給開始すれば後悔はないでしょう。
制度を利用する際にはメリットばかりに目が行きがちですが、家族にとって納得したうえで一番良いと思える選択肢を見つけられると良いですね。

参考記事
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「加給年金額と振替加算」
- 厚生労働省「公的年金シミュレーター」
- 国税庁「No.1600 公的年金等の課税関係 対象税目 所得税」
- 東京都後期高齢者医療広域連合「自己負担割合の見直し(2割負担)」


齋藤 英里奈